Adequamos o Fortes Pessoal às alterações implementadas na Nota Orientativa S-1.3.Nº 09/2026 do eSocial.
Saiba mais!
Os contribuintes do Serviço Social da Indústria (SESI) e do Serviço Nacional de Aprendizagem Industrial (SENAI) que mantinham convênio, denominado Termo de Cooperação Técnica e Financeira, para a arrecadação direta dessas contribuições deverão passar, a partir do período de apuração de maio de 2026 (recolhimento em junho de 2026), a apurar esses valores no eSocial e recolhê-los em DARF junto com os demais tributos.
Para que o eSocial possa gerar as contribuições corretamente, basta que as empresas impactadas atualizem as suas Tabelas de Lotação Tributária com o FPAS relacionado à indústria [507] ou à agroindústria [833], alterando o código de terceiros (codTerc) de 0067, 0071 ou 0075 exclusivamente para [0079].
Também passará a ser apurada no eSocial/DCTFWeb a contribuição adicional devida ao SENAI pelas empresas com mais de 500 empregados.
Neste caso, não há nenhuma providência por parte dos contribuintes. Será criado um novo código de receita e o eSocial calculará essa contribuição adicional, caso devida.
Essa alteração também será implementada a partir do período de apuração de maio de 2026 (recolhimento em DARF em junho de 2026).
Contribuição SESI/SENAI
Para obedecer as orientações da NO 09/2026, as empresas com FPAS relacionado à indústria [507] ou à agroindústria [833] e código de teceiro 0067, 0071 ou 0075, terão uma nova Situação de Lotações Tributárias, criados automaticamente, a partir de 05/2026, em Cadastros > Lotações Tributárias > Históricos, alterando o código de terceiro para 0079.
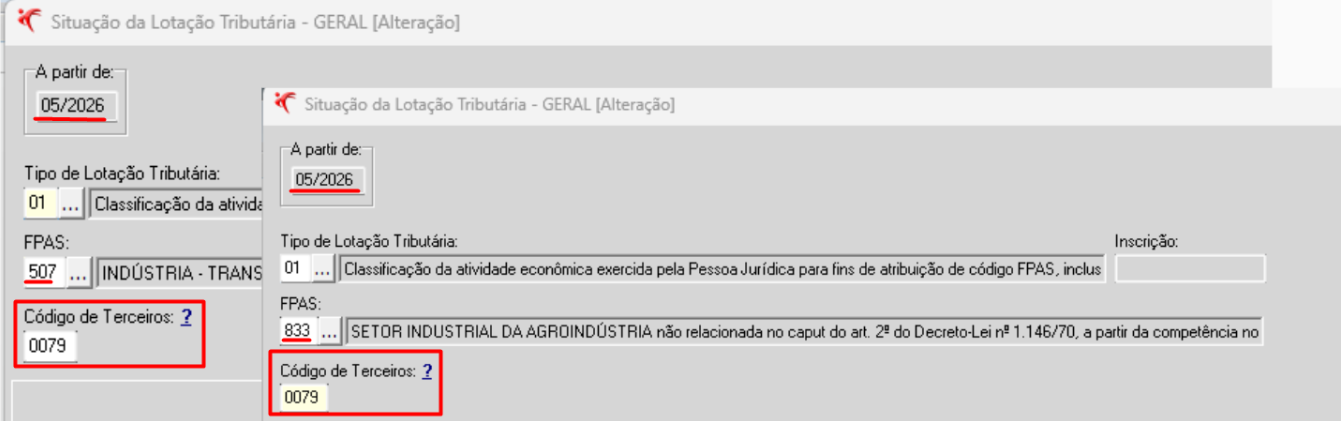
Com isso, ao visualizar o Analítico DCTFWeb, no menu Relatórios > eSocial > Analítico DCTFWeb/FGTS Digital, os valores referentes ao SESI/SENAI serão demonstrados no grupo “CONTRIBUIÇÃO PARA OUTRAS ENTIDADES E FUNDOS”.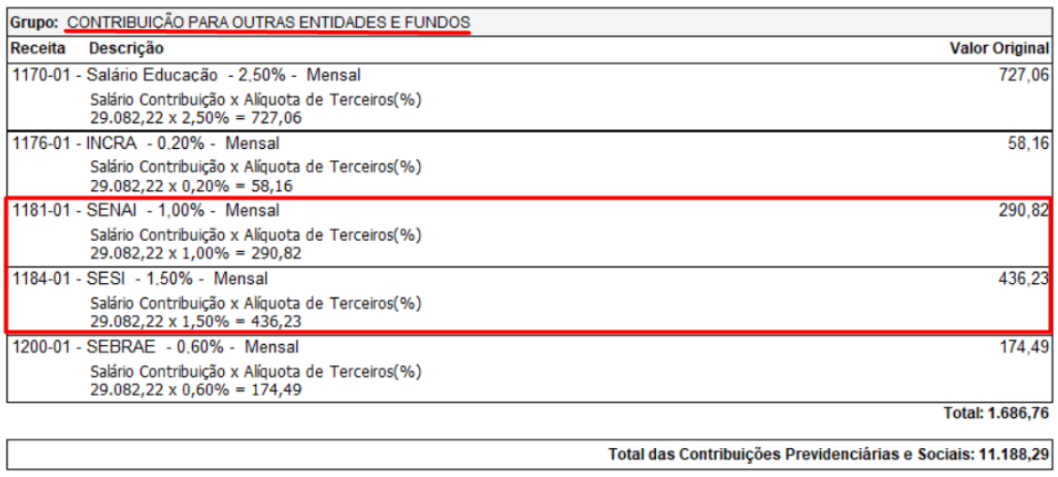
A partir da competência 05/2026, na emissão do relatório Analítico DCTFWeb/FGTS Digital, a opção “Exibir Contribuição direta SESI/SENAI” não será apresentada na aba Configuração, e o grupo “Contribuição Direta SESI/SENAI” também não será apresentado no relatório.
Para saber mais sobre a parametrização anterior, clique aqui.
Contribuição Adicional devida ao SENAI
A contribuição adicional ao SENAI é devida pelas empresas com mais de 500 empregados na competência. Sendo assim, para identificar se a contribuição adicional ao SENAI é devida serão considerados os trabalhadores:
- Com categoria eSocial por [1XX];
- Vinculados a lotações tributárias com FPAS 507 ou 833 e código de terceiros 0079; e
- Com base de cálculo de INSS Patronal.
Caso o empregado tenha mais de um vínculo com a empresa, será contabilizado apenas uma vez, pois é considerado o CPF.
E não serão considerados os empregados com remuneração enviada ao eSocial (S-1200 ou S-2299) decorrente exclusivamente de complementos de períodos anteriores.
Entenda o Cálculo no Fortes Pessoal
A aliquota do adicional é 0,2% sobre o Salário de Contribuição Patronal.
Exemplo Prático:
- Salário de Contribuição Patronal: R$ 970.788,81.
- Contribuição ao SENAI (1%): R$ 970.788,81 × 1% = R$ 9.707,89
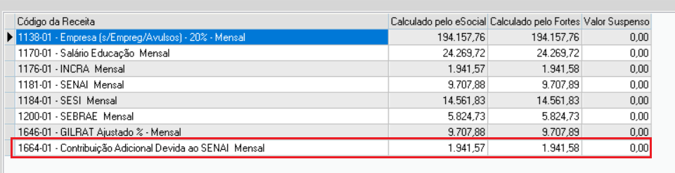
- Contribuição Adicional ao SENAI (0,2%): R$ 970.788,81 × 0,2% = R$ 1.941,58.
Neste caso, além da contribuição normal do SENAI, a empresa também deve recolher R$ 1.941,58 de adicional.
Atenção!
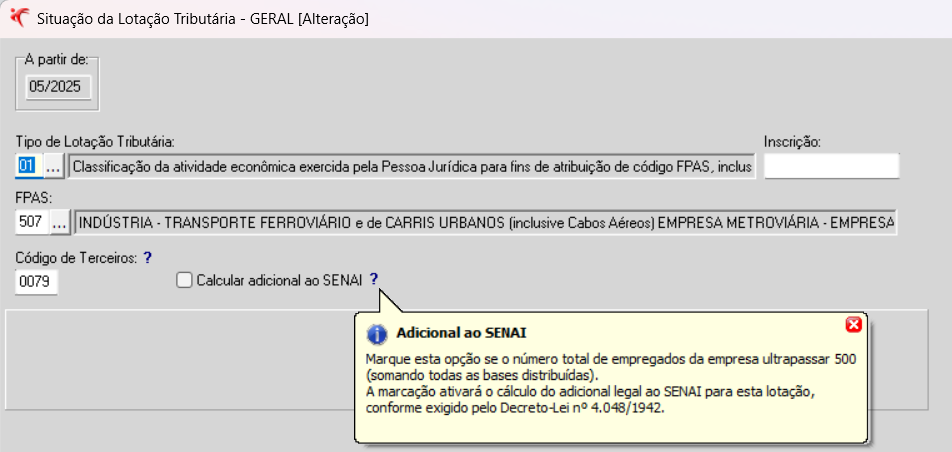
Nas empresas com bases distribuídas, apartir da competência 05/2026, quando o FPAS for 507 ou 833 e o Código de Terceiros for 0079, na Situação da Lotação Tributária, em Cadastros > de Lotações Tributárias, será exibida a opção “Calcular adicional ao SENAI”, e deve ser marcada quando o total de empregados de todos os estabelecimentos da empresa ultrapassar 500.
Se a empresa já tiver mais de 500 empregados nas condições da NO S-1.3.Nº 09/2026, essa opção será marcada automaticamente no histórico da lotação tributária na competência 05/2026.
Relatórios
Na Conciliação, em Movimentos > eSocial > Controle de Competências > Conciliação, e no relatório Analítico DCTFWeb, em Relatórios > eSocial > Analítico DCTFWeb/FGTS Digital, o valor da contribuição adicional ao SENAI será apresentado nos códigos de receita:
- 1664-01 - Contribuição Adicional Devida ao SENAI - 0,2% - Mensal; e
- 1664-21 - Contribuição Adicional Devida ao SENAI - 0,2% - 13º Salário.
Conciliação
Relatório Analítico DCTFWeb/FGTS Digital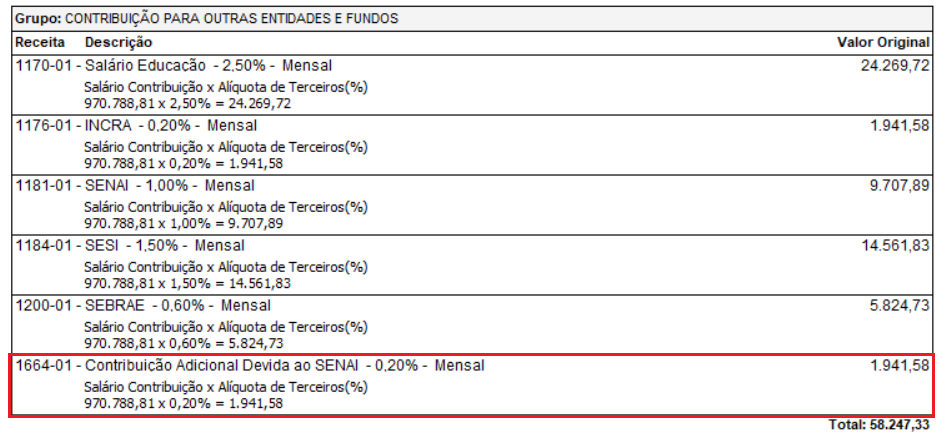
Provisão de Férias e 13º Salário
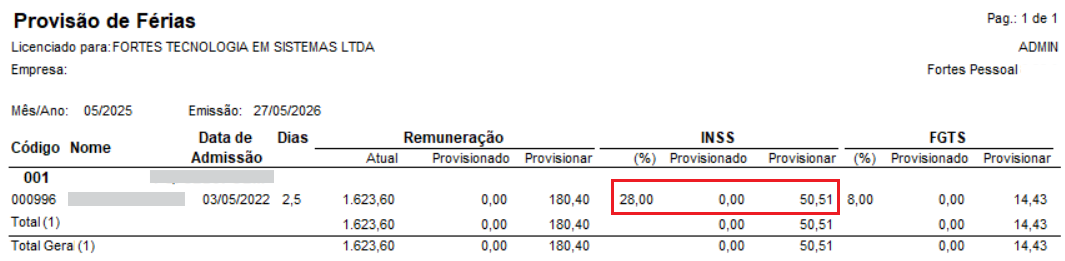
Nas Provisões de Férias e 13º Salários, geradas no menu Movimentos > Provisões, o percentual do adicional será somado ao percentual dos demais encargos Patronais, apresentado a coluna INSS.
Integrações
Na Integração Contábil, quando com a opção “Outras Entidades” estiver marcada em Utilitários > Integração com o Sub-sistema Contábil, a contibuição adicional ao SENAI será somada as demais contribuições previdenciárias.
A Integração com o Fortes Financeiro, configurada no menu Utilitários > Integração com Fortes Financeiro > Lançamento de Previdência Patronal, seguirá a mesma regra.
Um Forte abraço e até a próxima!