O Decreto 12.808/25 e a IN 2.305/25 estabeleceram reduções dos benefícios fiscais na incidência do PIS e COFINS. Para que o contribuinte possa declarar as informações corretamente, a Receita Federal liberou a NT 12/2026, estabelecendo critérios quanto ao envio desses dados.
🚀 Principais Mudanças na Escrituração
Registros M220 / M620 (Ajustes de Débitos)- Benefício Alíquota Zero e Isenção (CST 06 e 07)
- Os ajustes devem estar obrigatoriamente vinculados ao registro pai M210/M610 com os códigos 01 ou 51.
- A informação deve ser detalhada por chave de documento fiscal eletrônico.
Registros M110 / M510 (Ajustes de Créditos)- Benefício Crédito Presumido (CST 60 a 66)
- Os valores dos créditos a serem estornados devem ser escriturados como ajustes de redução.
- Os ajustes devem ser efetuados com o nível de detalhamento da base legal do crédito presumido.
Tabela de Ajustes
- Foram incluídos os códigos 10, 11 e 12 na tabela de ajustes para contemplar essas operações.
Observação: Nos casos de alíquota reduzida ou de redução de base de cálculo, os documentos fiscais já devem ser emitidos de forma a refletir as novas alíquotas e base de cálculo, em conformidade com a LC nº 224, de 2025. Dessa forma, a escrituração destes documentos fiscais na EFD-Contribuições também refletirá estas novas alíquotas ou base de cálculo.
⚙️Como realizar os procedimentos no sistema?
1. Movimentos→ Tributos Federais→ Ajustes PIS/COFINS→ Valor do Imposto
Na tela de Ajustes devem ser informados os valores de acréscimos e reduções dos benefícios fiscais, sendo:
1.1. Saídas de Alíquotas Zeros e Isenção
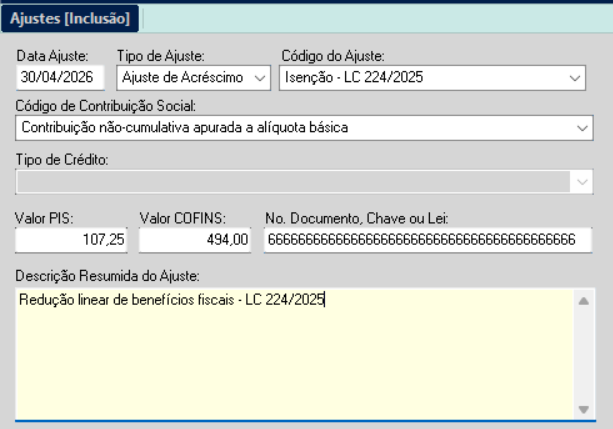
- Tipo de Ajuste: Ajuste de Acréscimo
- Código do Ajuste:
- CST 07- Isenção- LC 224/2025
- CST 06- Alíquota Zero- LC 224/2025
- Código da Contribuição Social- Contribuição Não Cumulativa Apurada a Alíquota Básica ou Contribuição Cumulativa Apurada a Alíquota Básica
- Valor do PIS / Valor do COFINS- O valor dos impostos deve ser a aplicação dos 10% da alíquota padrão sobre a Base de Cálculo (CST 06) ou Valor do Item (CST 07), conforme quadro abaixo:
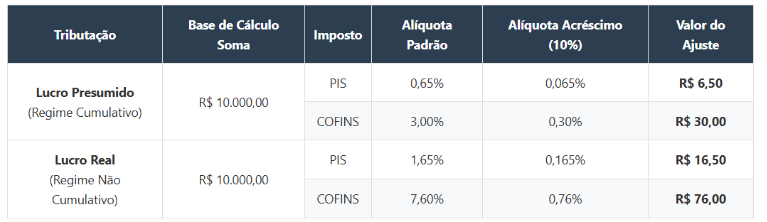
- No do Documento, Chave ou Lei- O campo deve ser informado com a chave do documento fiscal.
- Descrição- Informar a observação: Redução linear de benefícios fiscais - LC 224/2025
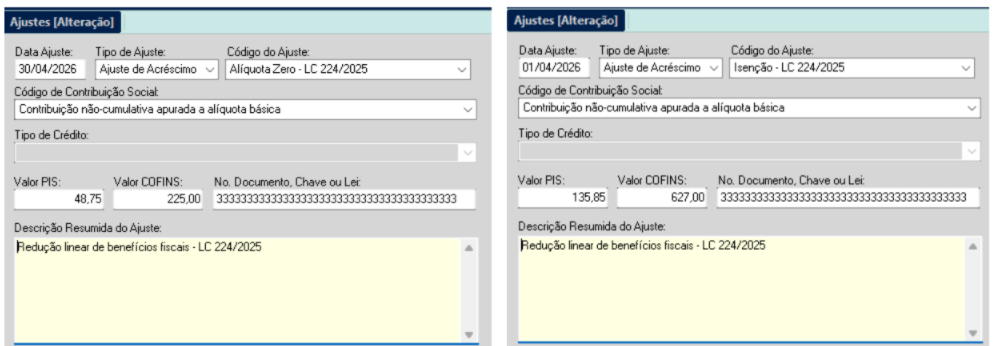
Importante: Os ajustes devem ser informados por cada chave de documento fiscal, sendo um para cada CST 06 e/ou 07.
Exemplo: NFe de uma empresa Lucro Presumido contém 4 produtos que fazem parte da redução do benefício, sendo:
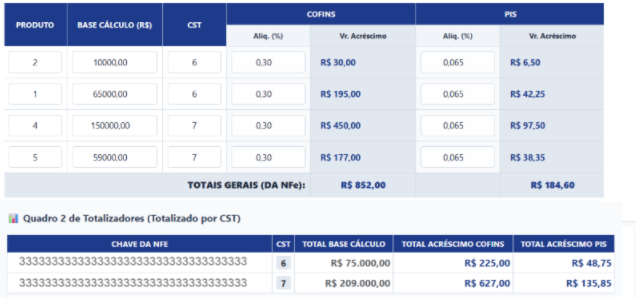
Neste exemplo, o usuário deve realizar a inclusão de dois Ajustes de Acréscimos, um para a soma dos 10% sobre a base de cálculo dos produtos com CST 06, e outro com a soma dos 10% sobre o valor do item dos produtos com CST 07:
1.2. Entradas com CST 60 a 66 (Crédito Presumido
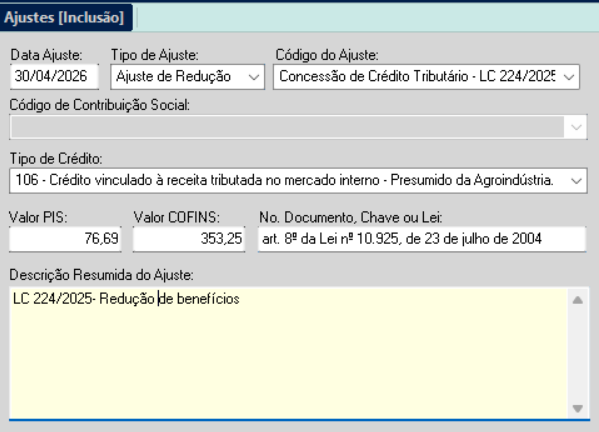
- Tipo de Ajuste: Ajuste de Redução
- Código do Ajuste: Concessão de crédito tributário- LC 224/2025
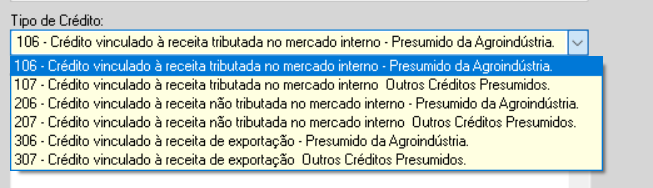
- Tipo de Crédito- Informar o tipo de crédito a qual pertence o lançamento do ajuste:
- Valor do PIS / Valor do COFINS- O valor dos impostos deve ser a aplicação dos 10% sobre o valor do Crédito Presumido (Entradas com CST 60 a 66)
- No do Documento, Chave ou Lei- O campo deve ser informado com a Lei que determina o benefício do Crédito Presumido
1. art. 3º da Lei nº 10.147, de 21 de dezembro de 2000;
2. art. 8º da Lei nº 10.925, de 23 de julho de 2004;
3. arts. 33 e 34 da Lei nº 12.058, de 13 de outubro de 2009;
4. arts. 55 e 56 da Lei nº 12.350, de 20 de dezembro de 2010;
5. arts. 5º e 6º da Lei nº 12.599, de 23 de março 2012;
6. art. 15 da Lei nº 12.794, de 2 de abril de 2013;
7. art. 31 da Lei nº 12.865, de 9 de outubro de 2013;
8. art. 2º-A da Lei nº 14.592, de 30 de maio de 2023;
- Descrição- LC 224/2025 - Redução de benefícios
Importante: Os ajustes devem ser informados com a soma dos valores por cada Lei e Tipo de Crédito.
Exemplo: No período houve duas notas fiscais, sendo dois produtos com a Lei 12.058/2009 e duas com a lei 12.350/2010.
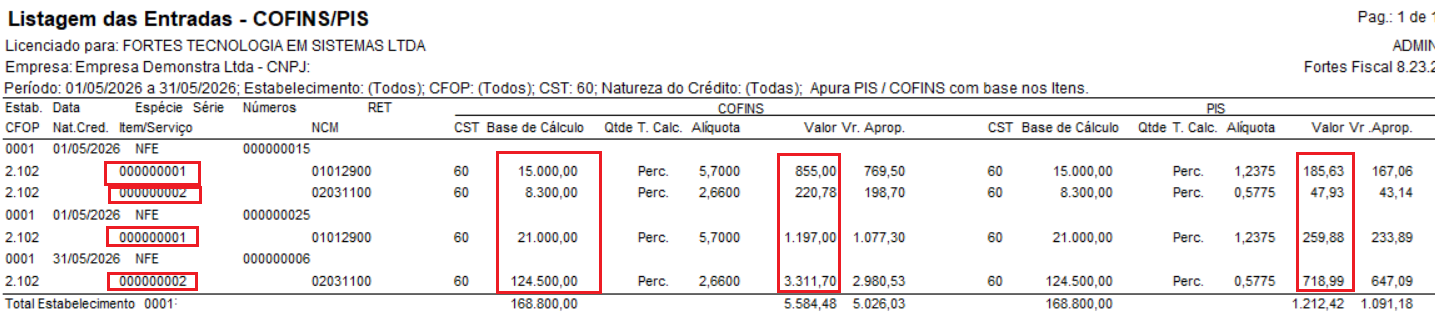
Podemos verificar quais produtos fazem parte dos NCMs da redução dos benefícios, através do relatório "Listagem de Entradas→ COFINS/PIS.
Importante: Somente farão parte do benefício os itens que na listagem COFINS/PIS estão preenchido a coluna "Vr. Aprop". Para verificar como habilitar a informação, você pode ver o passo a passo no link abaixo em Artigos Relacionados.
Após identificar os itens que pertencem à redução do benefício, deve-se somar os que pertencem ao mesmo grupo de cada Lei e realizar a inclusão dos referidos ajustes, aplicando 10% sobre o valor do crédito:
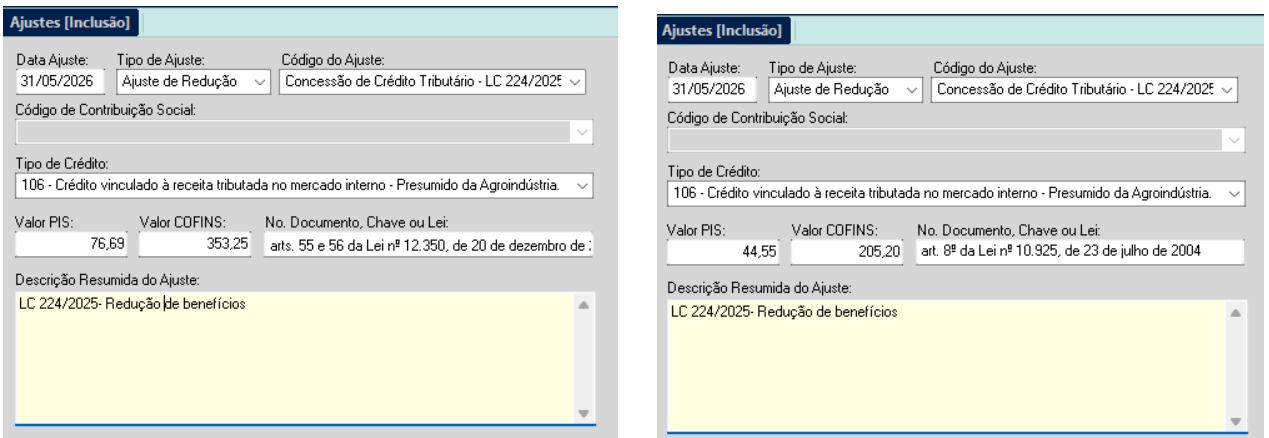
No exemplo acima, foram incluídos dois ajustes de redução de Concessão de Crédito Tributário:
- Tipo de Crédito= 106, pertencentes ao "arts. 55 e 56 da Lei nº 12.350, de 20 de dezembro de 2010", onde foi calculado:
- COFINS= 3.311,70 + 220,78= 3.532,48 x 10%= 353,25
- PIS= 718,99 + 47,93= 766,92 x 10%= 76,69
- Tipo de Crédito= 106, pertencentes ao "Art. 8º da Lei nº 10.925, de 23 de julho de 2004", onde foi calculado:
- COFINS= 2.052,00 x 10%= 205,20
- PIS= 445,50 x 10%= 44,55
2. Movimentos→ Tributos Federais→ Controle de Créditos Não Cumulativos a Compensar
Na tela de Controle de Créditos o campo Ajuste de Redução será alimentado automáticamente com a informação contida na tela de Ajustes PIS/COFINS- Valor do Imposto, vinculada a cada Tipo de Crédito, após emissão do Relatório→ Tributos Federais→ Demonstrativo de Cálculo COFINS, PIS, CSL e IRPJ:
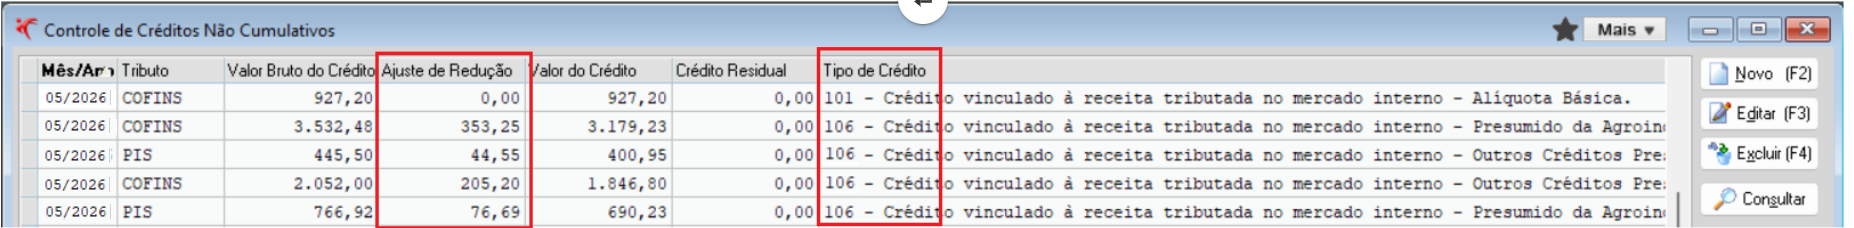
Observação: Os valores dos ajustes serão distribuídos proporcionalmente ao valor Bruto do Crédito, referente ao Tipo de Crédito informado na tela de Ajustes COFINS/PIS.
3. Relatório de Conferência
Relatório→ Tributos Federais→ Demonstrativo de Cálculo COFINS, PIS, CSL e IRPJ
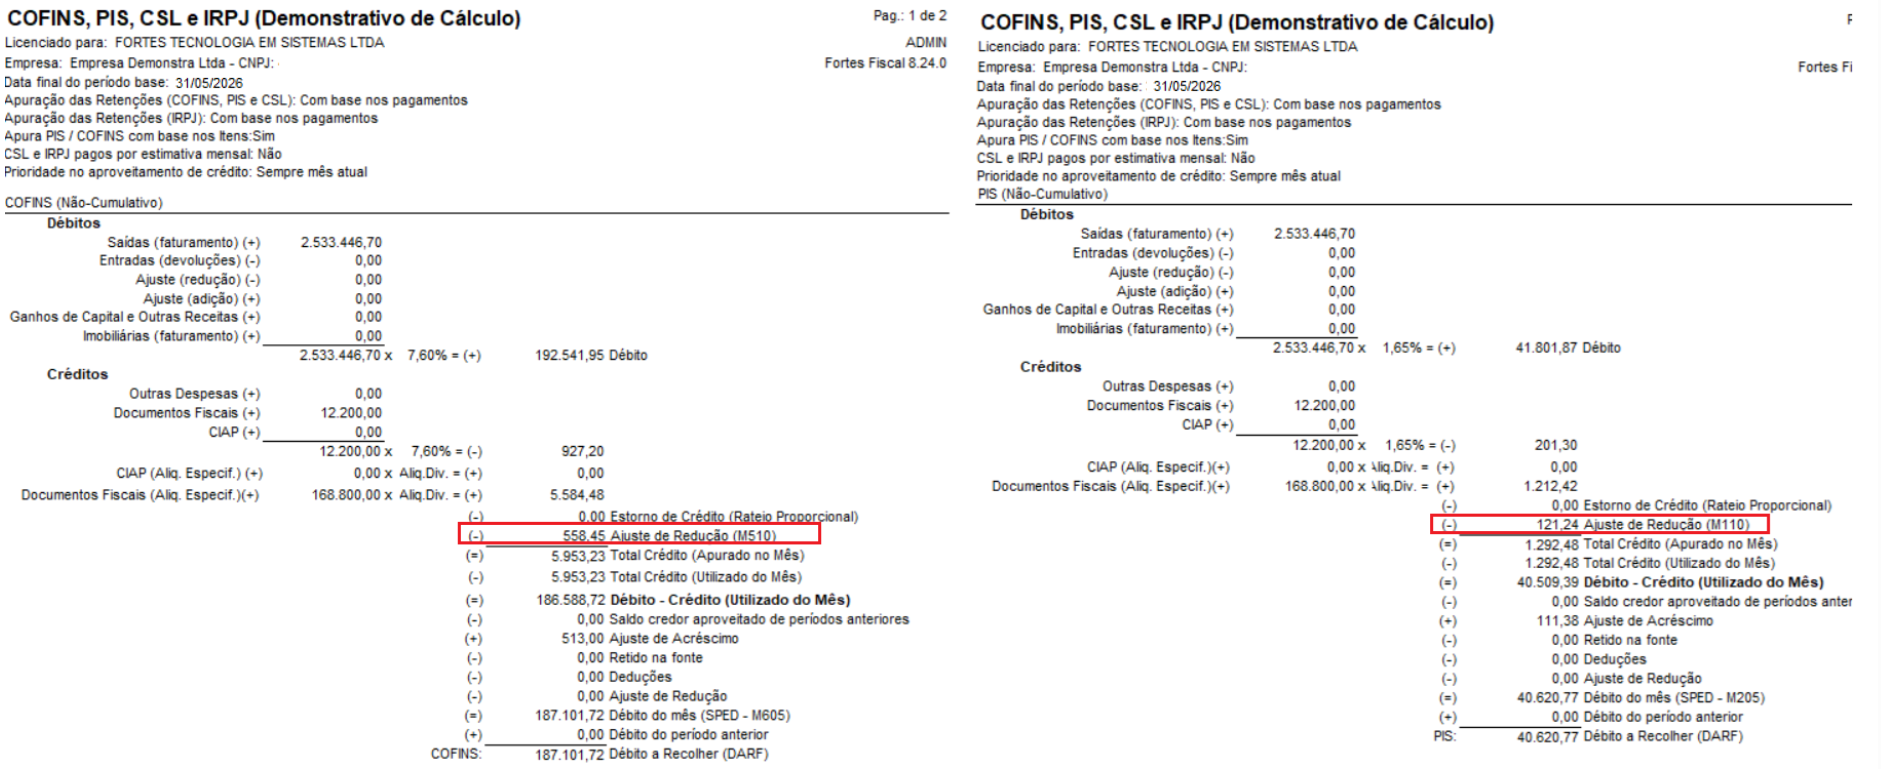
No Demonstrativo de Cálculo é possível confirmar os valores lançados na tela de Ajustes do PIS/COFINS no campo "Ajuste de Redução (M110)- PIS" e "Ajuste de Redução (M510)- COFINS":
4. Mundanças na Geração do SPED PIS/COFINS
4.1. Registro M110 e M510
Os registros M110 e M510 serão gerados para declarar os valores de reduções dos benefícios sobre Créditos Presumidos constantes nos documentos de entradas. Onde, as informações serão alimentadas de acordo com os lançamentos de ajustes da tela "Valor do Imposto" que estejam com:
- Tipo de Ajuste= Ajuste de Redução
- Código de Ajuste= Concessão de crédito tributário- LC 224/2025
No registro o campo 04 (COD_AJ) será alimentado com o Código 12, sendo um registro individual com a combinação:
Data
Tipo e Código do Ajuste
No do Documento, Chave ou Lei
Tipo de Crédito
4.2. Registro M220 e M620
Os registros M220 e M620 serão gerados para declarar os valores de reduções dos benefícios de alíquota zero e isenção constantes nos documentos de saídas. Onde, as informações serão alimentadas de acordo com os lançamentos de ajustes da tela "Valor do Imposto" que estejam com:
- Tipo de Ajuste= Ajuste de Acréscimo
- Código de Ajuste=
- Isenção- LC 224/2025
- Alíquota Zero- LC 224/2025
No registro o campo 04 (COD_AJ) será alimentado com o Código 10 (Ajustes de Isenção) e Código 11 (Ajustes de Alíquota Zero), sendo um registro individual com a combinação:
Data
Tipo e Código do Ajuste
No do Documento, Chave ou Lei
Código de Contribuição Social
Caso, os ajustes tenham a mesma combinação e No Documento em branco será gerado um único registro (soma dos valores).