A legislação tributária brasileira segue evoluindo — e acompanhar essas mudanças não é mais um diferencial, é uma necessidade estratégica. Com a Lei nº 15.270/2025 e os ajustes trazidos pela Nota Técnica EFD-Reinf 04/2025, entra em cena uma nova realidade para empresas que realizam distribuição de lucros acima de R$ 50.000,00 para pessoas físicas: a retenção obrigatória de Imposto de Renda e sua correta escrituração na EFD-Reinf. Pensando nisso, este material foi desenvolvido para orientar, estruturar e viabilizar a adequação completa dos sistemas Fiscal, Pessoal e da Reinf, garantindo tranquilidade fiscal e total aderência às novas exigências da Receita Federal.
🔍 O que muda na prática?
A partir de 01/01/2026, operações que envolvam:
- beneficiário pessoa física (CPF),
- distribuição de lucros,
- valor superior a R$ 50.000,00, e
- natureza de rendimentos 12001
passam a exigir atenção redobrada. Nesses casos, a legislação determina que deve haver retenção de IR, e essa informação precisa ser corretamente enviada à EFD-Reinf, com base de cálculo, valor retido e total do rendimento bruto.
O material detalha essas regras e as traduz em requisitos técnicos claros, eliminando interpretações subjetivas e reduzindo riscos de autuação.
⚙️ Adequações inteligentes no sistema Fiscal e na Reinf
Entre os principais avanços descritos, destacam-se:
✅ Geração correta do IR no evento R-4010, respeitando os campos exigidos pela Reinf;
✅ Integração entre Fiscal e Pessoal, garantindo que valores retidos na folha também reflitam corretamente na Reinf;
✅ Unificação de valores por CPF, mesmo quando houver múltiplos lançamentos no mês — exatamente como exige o leiaute oficial.
Tudo isso pensado para evitar erros manuais, retrabalho e inconsistências entre módulos.
📊 Relatórios mais claros, conferência mais simples
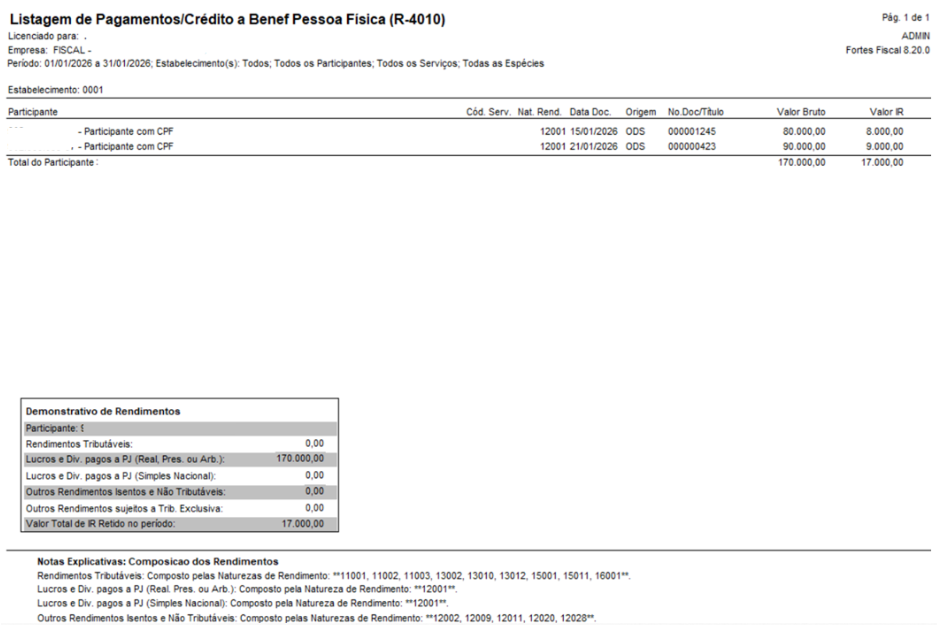
Outra grande novidade foi a inclusão do demonstrativo de rendimentos no relatório do R-4010 permitindo a conferência das informações relevantes para o Imposto de Renda.
Para visualizar a novidade, acesse Relatórios > EFD REINF > Retenções de PIS, COFINS, IR e CSL > Pagamentos/Crédito a Benef Pessoa Física (R-4010):
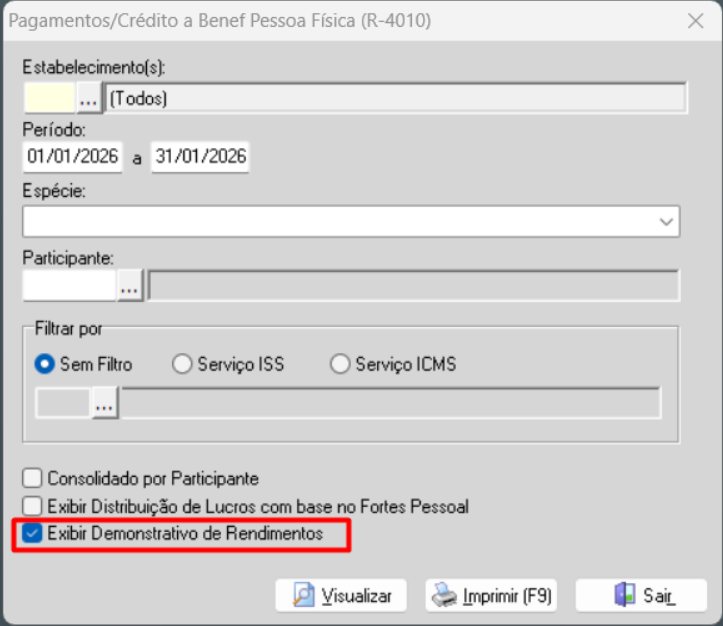
Ao selecionar a opção destacada acima, o sistema exibirá o relatório individualizado por participante e demonstrará seu respectivo rendimento:
🚀 Por que esse material é estratégico para sua empresa?
Porque ele não trata apenas de “atender a lei”, mas de:
- antecipar riscos fiscais,
- padronizar processos,
- garantir conformidade com a Receita Federal, e
- preparar o sistema para 2026 sem sobressaltos.
Empresas que se adaptam antes ganham previsibilidade, segurança e confiança — tanto internamente quanto perante o Fisco.