Com a atualização do PGE do SPED Contribuições para a versão 6.1.0, foram introduzidas novas validações que impactam a escrituração das baixas imobiliárias e os lançamentos de deduções de PIS e COFINS.
Este material tem como objetivo orientar, de forma prática, como essas mudanças funcionam e quais pontos merecem atenção para evitar erros na validação do SPED.
🏢 Baixas imobiliárias: por que surgiram novos CSTs
Nas operações de atividade imobiliária, o SPED passou a aceitar CSTs diferentes do 01 no registro F200. Essa flexibilização foi criada para permitir cenários específicos de isenção, suspensão ou alíquota zero, normalmente decorrentes de acordos ou decisões judiciais. Por esse motivo, sempre que um CST diferente de 01 é utilizado, o validador do SPED exige a existência de um processo administrativo ou judicial, que deve ser informado no registro F211.
Para atender a essa exigência, o sistema passou a disponibilizar os CSTs 01, 07, 08, 09, 49 e 99 nas baixas imobiliárias:
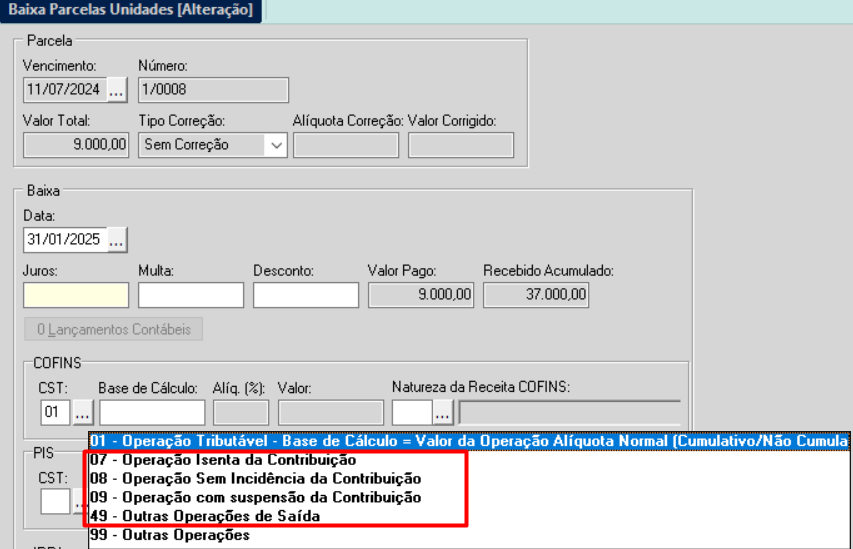
Ao mesmo tempo, o sistema passou a exibir um aviso orientativo sempre que o usuário selecionar um CST diferente de 01 e não houver processo vinculado ao contrato imobiliário, cadastrado em Movimentos → Operações de Atividade Imobiliária → Movimentação:
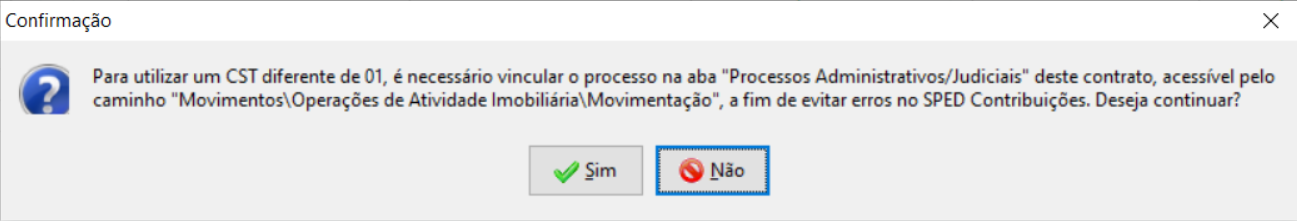
Esse aviso não bloqueia a operação, mas tem a finalidade de alertar o usuário de que, sem o processo administrativo ou judicial, o SPED irá apontar erro na validação do arquivo.
Essas regras se aplicam tanto para baixas individuais quanto para baixas realizadas em lote.
🧾 Natureza da Receita: quando e por que informar
Além da inclusão dos novos CSTs, foram disponibilizadas Naturezas de Receita para viabilizar a correta geração dos registros M400 e M800:
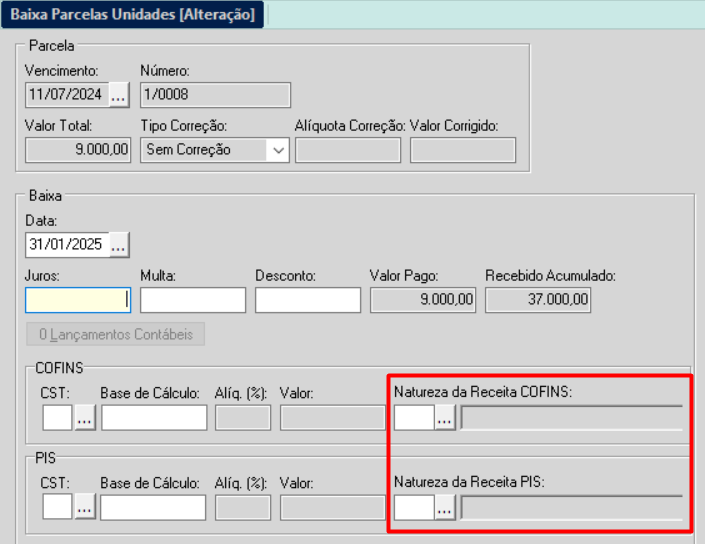
Ao utilizar os CSTs 07, 08 ou 09, torna-se necessário informar uma Natureza da Receita, garantindo que os registros do Bloco M sejam gerados corretamente. Não se trata apenas de um campo adicional em tela, mas de uma informação essencial para que o SPED mantenha consistência com o padrão já adotado para outros documentos fiscais que utilizam esses CSTs.
💰 Deduções de PIS e COFINS
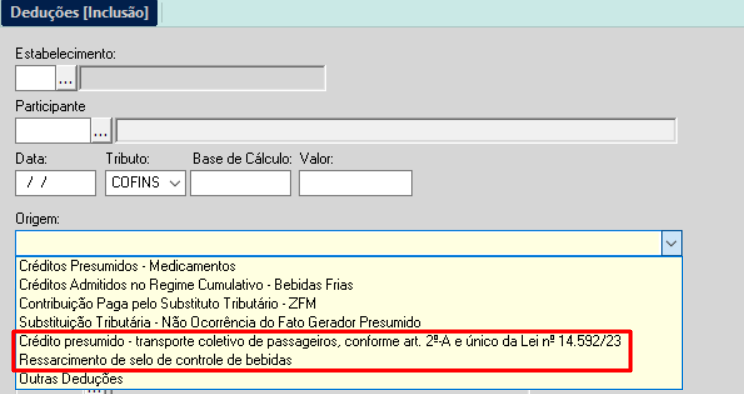
Também houve uma atualização na tabela de origens de dedução de PIS e COFINS, utilizada no registro F700, com a inclusão de novas opções, sem alteração na lógica de geração do arquivo.
Foram incluídas as seguintes origens:
🔸 Código 5: Crédito presumido – transporte coletivo de passageiros, conforme Lei nº14.592/23;
🔸 Código 6: Ressarcimento de selo de controle de bebidas;