Conforme LEI Nº 15.270, DE 26 DE NOVEMBRO DE 2025, a partir de 01 de Janeiro de 2026 será concedida redução do imposto sobre os rendimentos tributáveis sujeitos à incidência mensal do Imposto sobre a Renda das Pessoas Físicas.
Com essa redução não haverá retenção de IRRF para rendimentos tributáveis até R$ 5.000,00, e redução parcial, decrescente linearmente até zerar, para rendimentos de R$ 5.000,01 até R$ 7.350,00.
Tabela de Redução do Imposto Mensal
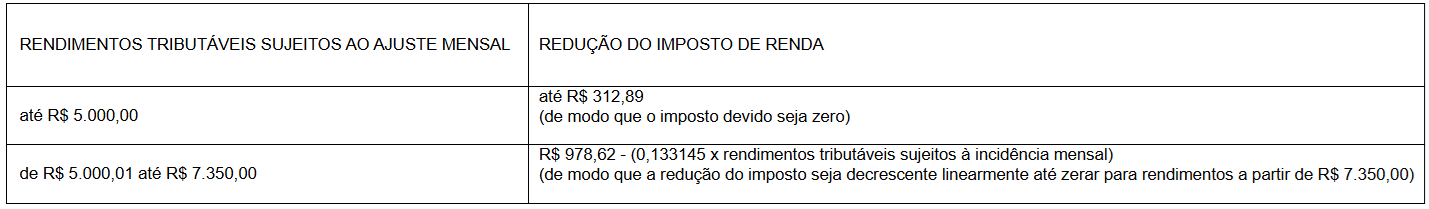
Apuração do IRRF com Redução
Veja abaixo alguns exemplos:
(Cálculo realizado considerando a tabela IRRF e INSS vigente em dezembro/2025)
1. Trabalhador com rendimentos tributáveis de IRRF de R$ 4.050,00, sem dependentes e sem pensão alimentícia
- IRRF Antes da Redução
Base de Cálculo IRRF: R$ 4.050,00 [Rendimentos Tributáveis de IRRF] - R$ 607,20 [Dedução Simplificada] = R$ 3.442,80
IRRF Antes da Redução: (R$ 3.442,80 x 15%) - R$ 394,16 [Parcela a Deduzir] = R$ 122,26 - Redução
Rendimentos tributáveis de IRRF até R$ 5.000,00, redução é até R$ 312,89, zerando o imposto devido
Redução: R$ 122,26 - IRRF a Recolher
IRRF: R$ 122,26 [IRRF Antes da Redução] - R$ 122,26 [Redução] = R$ 0,00
2. Trabalhador com rendimentos tributáveis de IRRF de R$ 6.913,09, sem dependentes e sem pensão alimentícia
- IRRF Antes da Redução
Base de Cálculo IRRF: R$ 6.913,09 [Rendimentos Tributáveis de IRRF] - R$ 777,41 [INSS] = R$ 6.135,68
IRRF Antes da Redução: (R$ 6.135,68 x 27,5%) - R$ 908,73 [Parcela a Deduzir] = R$ 778,58 - Redução
Redução: 978,62 - (0,133145 x 6.913,09 [Rendimentos Tributáveis de IRRF]) = R$ 58,18 - IRRF a Recolher
IRRF: R$ 778,58 [IRRF Antes da Redução] - R$ 58,18 [Redução] = R$ 720,40
3. Trabalhador com rendimentos tributáveis de IRRF de R$ 7.500,00, sem dependentes e sem pensão alimentícia
- IRRF Antes da Redução
Base de Cálculo IRRF: R$ 7.500,00 [Rendimentos Tributáveis de IRRF] - R$ 859,58 [INSS] = R$ 6.640,42
IRRF Antes da Redução: (R$ 6.640,42 x 27,5%) - R$ 908,73 [Parcela a Deduzir] = R$ 917,39 - Redução
Não há redução para rendimentos tributáveis de IRRF superior a R$ 7.350,00 - IRRF a Recolher
IRRF: R$ 917,39
Como irá funcionar no Fortes Pessoal?
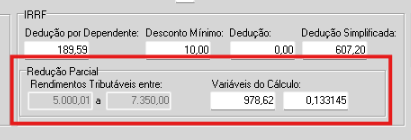
No menu Movimentos > Situações > Legislação, foi inserido o grupo Redução Parcial, com os campos Rendimentos Tributáveis entre e Variáveis do Cálculo.
O campo Rendimentos Tributáveis entre será de preenchimento exclusivo pelo sistema com a faixa contemplada na redução parcial, em 2026 a faixa é R$ 5.000,01 a R$ 7.350,00, e ficará desabilitado.
Já no campo Variáveis do Cálculo é preenchido com as variáveis para o cálculo, conforme legislação, em 2026 as variáveis são 978,62 e 0,133145, e será habilitado para situações a partir de 01/01/2026.
Observação: A redução integral será aplicada automaticamente para Rendimentos Tributáveis inferiores à faixa com redução parcial.
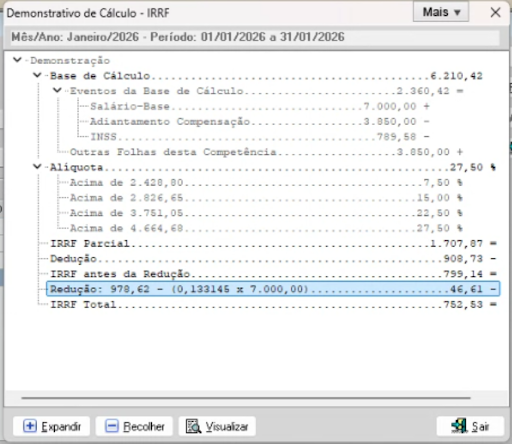
Para conferir o valor da redução, acesso o Demonstrativo de Cálculo do IRRF, no menu Consultar da movimentação criada ou em Relatórios > Acessórios > Demonstrativo de Cálculo.
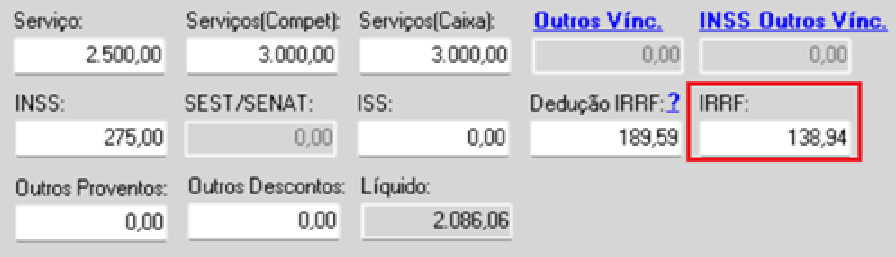
Para os autônomos, ao gerar o pagamento no menu Movimentos > Autônomos > Pagamentos > Editar > Novo, o IRRF já será apresentado com a redução no campo IRRF.
Um Forte abraço e até a próxima!