A SEFAZ do Ceará publicou a Norma de Execução nº 04/2024, que estabeleceu as diretrizes para o cálculo do diferencial de alíquotas nas operações interestaduais destinadas a uso e consumo ou ativo imobilizado.
O sistema Fortes já contemplava esse cenário. No entanto, foi realizada uma adequação adicional para abranger uma situação distinta: quando há tributação na origem (estado remetente), mas isenção ou não tributação no destino (Ceará).
A atualização também considerou as divergências apontadas pelo SITRAM/CE e os exemplos práticos apresentados na Norma de Execução, resultando na aplicação de métodos distintos de cálculo conforme a parametrização da legislação estadual.
Para atender a essas particularidades, foram implementados novos campos e efetuados ajustes no cálculo do diferencial de alíquotas, garantindo a conformidade com a norma vigente.
⚙️ O que muda no sistema?
🔹 Novo campo na Legislação Estadual (UF CE)
Agora, há um campo de marcação em Movimentos → Legislação → Estadual → CE, que permite definir o método de cálculo do diferencial de alíquotas a ser utilizado:
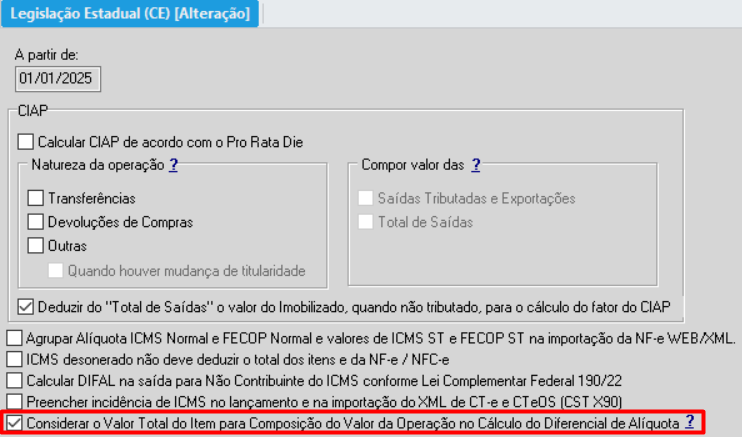
🟢 Se marcado: O sistema considera o valor total do item + IPI como base de cálculo (sem incluir ICMS), conforme exemplos apresentados pelo SITRAM/CE.
🔘 Se desmarcado (padrão): O cálculo segue a Norma de Execução 04/2024, onde o ICMS é incorporado ao valor da operação.
📌 Importante: Se a nota já estiver escriturada, será preciso reprocessá-la (reimportar ou refazer o preenchimento do diferencial).
🔹 Novo campo na NF-e de Entrada
Na aba “ICMS” dos Produtos da NF-e escriturada, foi criada o campo 'Possui tributação de ICMS na origem':
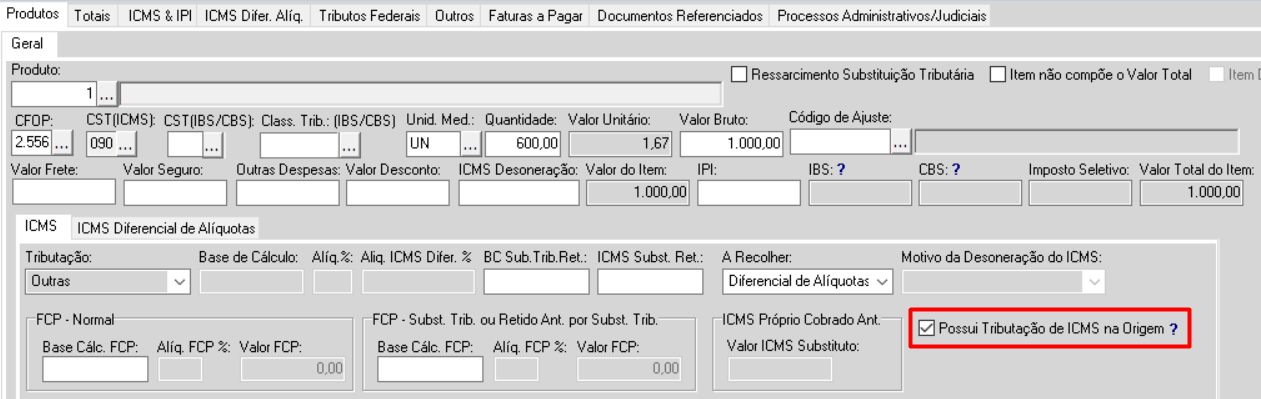
🟢 Quando essa opção está habilitada, o sistema considera que o ICMS foi tributado na origem, enquanto o destino é isento ou não tributado, conforme o CST aplicado. Nessa condição, o cálculo do diferencial de alíquotas é realizado normalmente, levando em conta o ICMS destacado na origem.
🔘 Se a opção estiver desabilitada, o sistema entenderá que a operação é totalmente isenta ou não tributada, conforme o CST vinculado, aplicando a fórmula correspondente a esse tipo de operação, de acordo com o previsto na Norma de Execução nº 04/2024.
📋 Condições para habilitação
O campo 'Possui tributação de ICMS na origem' poderá ser habilitado apenas quando forem atendidas as seguintes condições:
- A empresa estiver estabelecida no Ceará (CE);
- O CFOP utilizado for interestadual (2.xxx);
- O destino da operação corresponder a uso e consumo ou ativo imobilizado;
- O CST de ICMS aplicado for 40, 41 ou 90 (isenção ou não tributação);
- O fornecedor não for optante pelo Simples Nacional.
🧰 Como marcar o campo 'Possui tributação de ICMS na origem'?
A marcação desse campo pode ser realizada das seguintes formas:
- Manualmente, em cada nota: ao acessar as notas escrituradas em modo de edição que atendam às condições mencionadas anteriormente, é possível marcar o campo para indicar a tributação de ICMS na origem, garantindo o cálculo correto do diferencial de alíquotas;
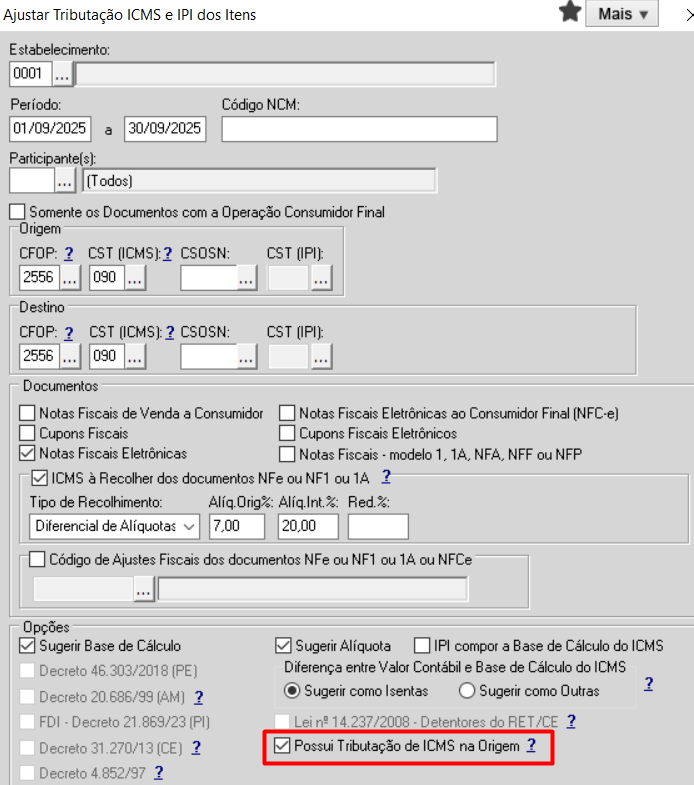
- Em lote, por meio da ferramenta de manutenção: ao acessar o menu “Utilitários → Ajustar Tributação de ICMS e IPI dos Itens”, é possível efetuar a marcação do campo em lote, desde que os parâmetros selecionados estejam de acordo com as condições estabelecidas:
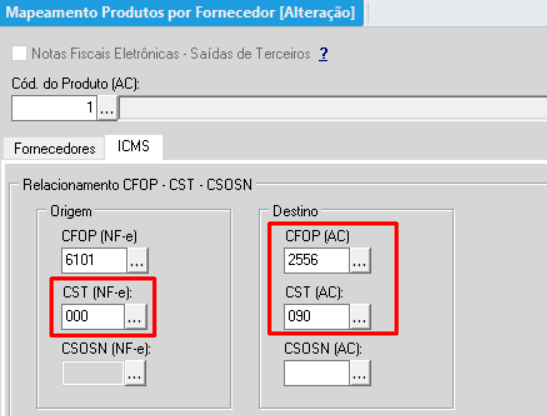
- Automaticamente, durante a importação do XML: caso o sistema identifique as condições para habilitação do campo no momento da importação e mapeamento dos XMLs de entrada, o campo será marcado automaticamente, viabilizando o cálculo adequado do diferencial de alíquotas:
🧮 Métodos de Cálculo
Conforme já mencionado, o cálculo do diferencial de alíquotas no sistema pode variar de acordo com a parametrização da legislação estadual e com a marcação de tributação na origem. A seguir, apresentamos um resumo prático dessas variações, utilizando um mesmo conjunto de dados para fins de comparação:
Produto: R$ 1.000,00 | Alíquota interna: 20% | Alíquota interestadual: 7%
📘 Fórmula Geral:
ICMS DIFAL = {[(Vr_ope - ICMS_origem)/(1 - ALQ_intra/100) ] x ALQ_intra - (Vr_ope x ALQ_inter)}
⚙️ Cálculos conforme marcação da “Legislação Estadual”
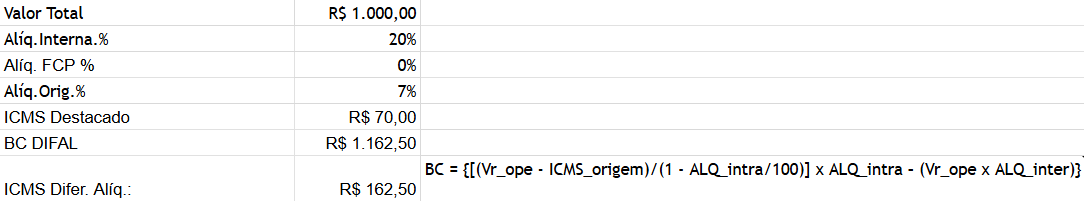
🟢 [x] Se o campo estiver marcado:
O sistema utilizará o valor total do item, acrescido do IPI (quando aplicável, para empresas contribuintes), para compor o “Valor da Operação”, que servirá de base para o cálculo do diferencial de alíquotas.
ICMS DIFAL = {[(1.000,00 - 70,00)/(1 - 0,20) ] x 0,20 - (1.000 x 0,07)}
ICMS DIFAL = {[(930,00)/(0,80) ] x 0,20 - (70,00)}
ICMS DIFAL = {[1.162,50] x 0,20 - (70,00)}
ICMS DIFAL = {232,50 - 70,00}
ICMS DIFAL = R$ 162,50
🔘 [ ] Se o campo estiver desmarcado:
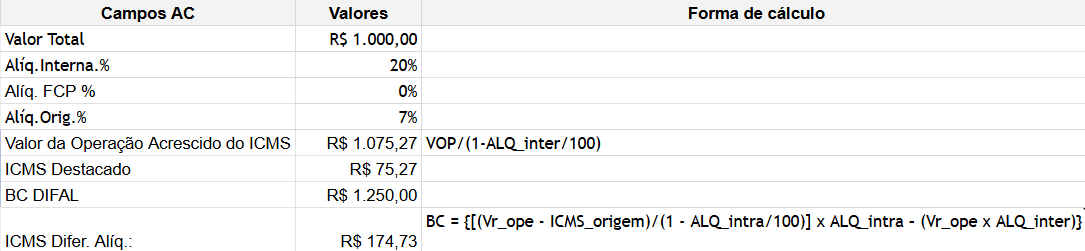
O cálculo seguirá a Norma de Execução 04/2024, que determina a incorporação do ICMS ao valor do item para compor o “Valor da Operação”.
Antes de calcular o DIFAL, é preciso descobrir o valor da operação e o ICMS origem. Para isso, deve-se incluir o ICMS na própria base de cálculo usando a seguinte fórmula:
Inclusão do ICMS na BC = Vr_Ope/(1 - Alíq. Interestadual)
Inclusão do ICMS na BC = 1.000/(1 - 0,07)
Inclusão do ICMS na BC = 1.000/(0,93)
Inclusão do ICMS na BC = R$ 1.075,27
ICMS Origem = 1.075,27 x 7%
ICMS Origem = R$ 75,27
ICMS DIFAL = {[(1.075,27 - 75,27)/(1 - 0,20) ] x 0,20 - (1.075,27 x 0,07)}
ICMS DIFAL = {[(1.000)/(0,80) ] x 0,20 - (75,27)}
ICMS DIFAL = {[1.250] x 0,20 - (75,27)}
ICMS DIFAL = {250,00 - 75,27}
ICMS DIFAL = R$ 174,73
🧾 Cálculos conforme marcação nas notas fiscais
A marcação já mencionada anteriormente, localizada na aba 'ICMS' dos produtos das notas escrituradas, define se o ICMS de origem deve ou não ser considerado no cálculo do diferencial.
🔘 [ ] Se o campo estiver desmarcado:
O valor do ICMS de origem não é considerado na fórmula, e a operação é tratada como isenta ou não tributada.
ICMS DIFAL = {[(1.000,00 - 0,00)/(1 - 0,20) ] x 0,20 - (1.000 x 0,07)}
ICMS DIFAL = {[(1.000,00)/(0,80) ] x 0,20 - (70,00)}
ICMS DIFAL = {[1.250,00] x 0,20 - (70,00)}
ICMS DIFAL = {250,00 - 70,00}
ICMS DIFAL = R$ 180,00
🟢 [x] Se o campo estiver marcado:
O sistema considera o valor de ICMS de origem na fórmula, ainda que haja um CST de ICMS de isenção ou não tributação:
ICMS DIFAL = {[(1.000,00 - 70,00)/(1 - 0,20) ] x 0,20 - (1.000 x 0,07)}
ICMS DIFAL = {[(930,00)/(0,80) ] x 0,20 - (70,00)}
ICMS DIFAL = {[1.162,50] x 0,20 - (70,00)}
ICMS DIFAL = {232,50 - 70,00}
ICMS DIFAL = R$ 162,50
💡 Lembrando que, neste último exemplo, o resultado do cálculo pode variar conforme as marcações de parametrização da legislação estadual, como demonstrado anteriormente.