De acordo com o Anexo XX do Decreto nº 4.852/1997, com a inclusão promovida pelo Decreto nº 10.611/2024, empresas optantes pelo Simples Nacional, estabelecidas em Goiás (GO), estão obrigadas ao recolhimento do diferencial de alíquotas nas aquisições interestaduais de mercadorias destinadas à industrialização, comercialização ou produção rural, desde que sua Receita Bruta Acumulada nos últimos 12 meses (RBT12) ultrapasse R$ 360.000,00.
Para atender a essa exigência legal, o sistema passou a contemplar as sistemáticas de cálculo previstas na legislação, além de disponibilizar relatórios específicos para conferência e apresentação ao Fisco.
✅ QUANDO ESSA FUNCIONALIDADE É HABILITADA?
O específico cálculo do diferencial de alíquotas poderá ser habilitado quando:
A empresa estiver localizada em Goiás (GO);
A empresa estiver parametrizada como optante pelo Simples Nacional no histórico da empresa;
O regime estiver configurado como ME ou EPP no histórico do estabelecimento;
🧾 COMO O CÁLCULO APARECE NA NOTA DE COMPRA?
Nas notas fiscais eletrônicas (NF-e) de compra interestadual, quando vinculado o indicador de recolhimento do ICMS Diferencial de Alíquotas, o sistema exibirá novas modalidades de cálculo, aplicáveis exclusivamente a esse cenário:
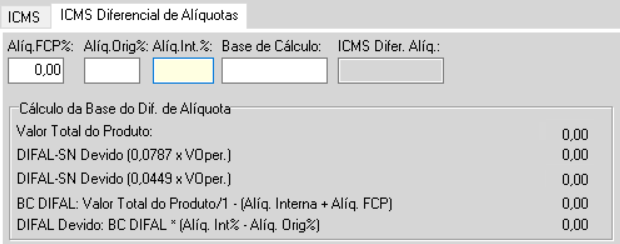
📐 REGRAS DE CÁLCULO CONFORME O TIPO DO PRODUTO
🔹 1. Produtos com benefício fiscal de redução + Alíquota de origem 4%
Se o produto tiver benefício de redução conforme o art. 3º do Anexo XX e a alíquota interestadual (origem) for de 4%, a fórmula aplicada será:
📌 DIFAL-SN = 0,0787 x VOper
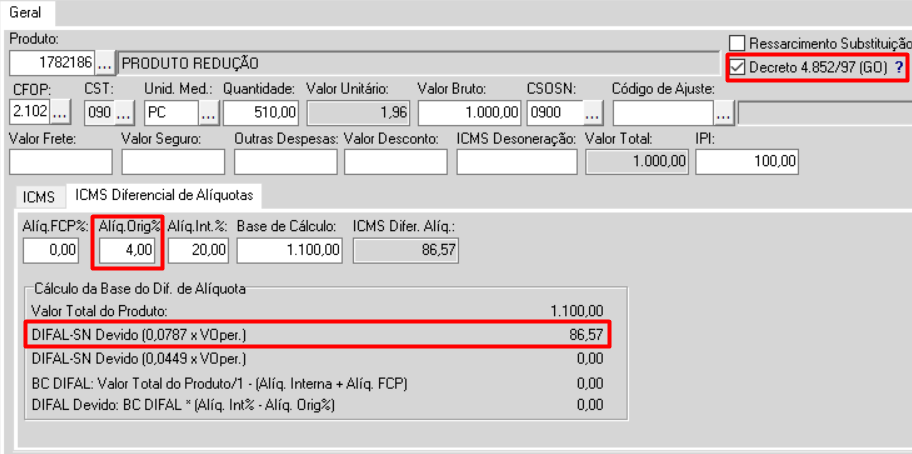
⚠️ Para indicar que o produto possui redução e garantir que o cálculo seja corretamente aplicado, é essencial que o campo "Decreto 4.852/97 (GO)" esteja marcado.
🔹 2. Produtos com benefício fiscal de redução + Alíquota de origem diferente de 4%
Caso o produto tenha o mesmo benefício fiscal, mas a alíquota de origem seja diferente de 4%, será aplicada outra fórmula:
📌 DIFAL-SN = 0,0449 x VOper
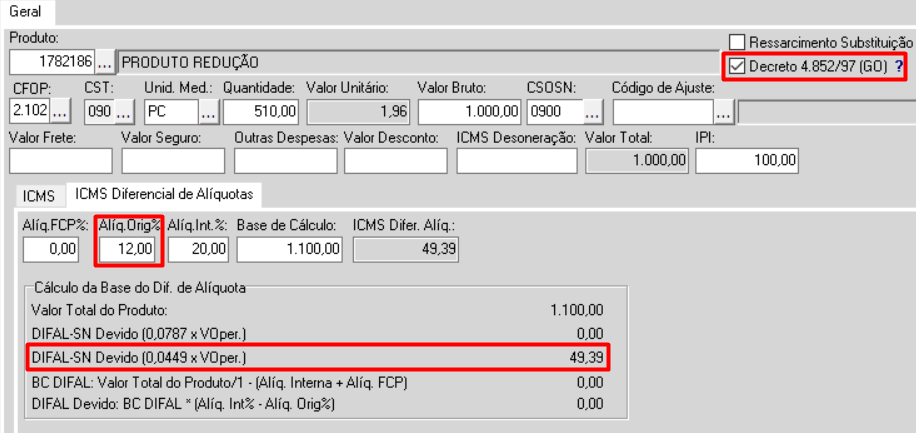
⚠️ Para indicar que o produto possui redução e garantir que o cálculo seja corretamente aplicado, também é essencial que o campo "Decreto 4.852/97 (GO)" esteja marcado.
🔹 3. Produtos sem benefício fiscal
Para produtos sem qualquer tipo de benefício fiscal, o cálculo segue a fórmula padrão:
📌 DIFAL-SN = [V Oper ÷ (1 - AICMS Intra)] x (AICMS Intra - AICMS Inter)
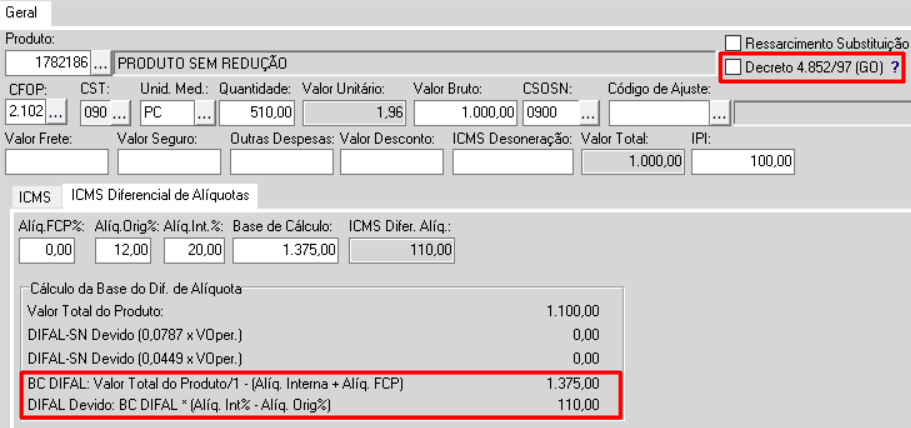
⚠️ Nesta modalidade de cálculo, os produtos não devem possuir redução. Portanto, é essencial que o campo "Decreto 4.852/97 (GO)" esteja desmarcado para garantir a correta aplicação do cálculo.
🔁 COMO O DIFAL APARECE NA NOTA DE DEVOLUÇÃO DE COMPRA?
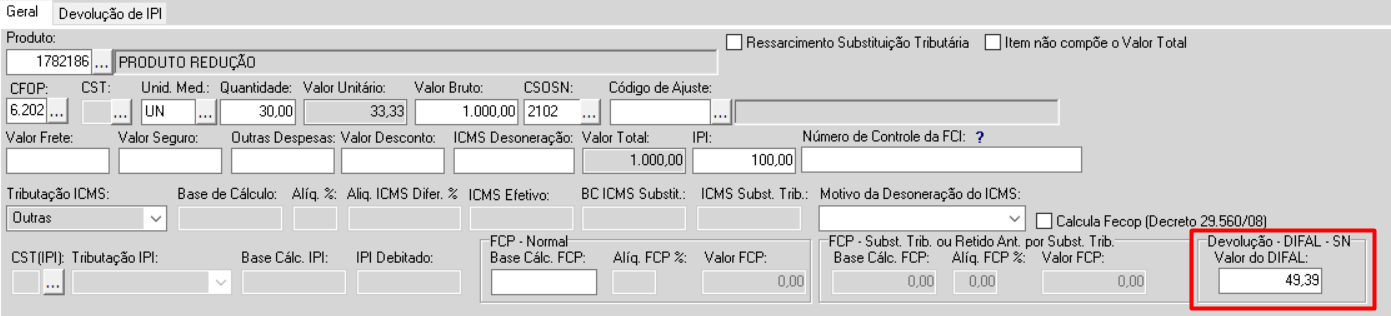
Nas notas fiscais eletrônicas (NF-e) de saída que referenciem devolução de compra, o sistema habilita um campo específico para o vínculo manual do valor do DIFAL a ser creditado. Essa funcionalidade foi desenvolvida para permitir o controle adequado dos débitos e créditos relacionados ao diferencial de alíquotas, de acordo com o que é exigido no relatório fiscal:
📄 RELATÓRIOS PARA CONFERÊNCIA E CONTROLE
🔹 1. Relatório de Itens Consolidados
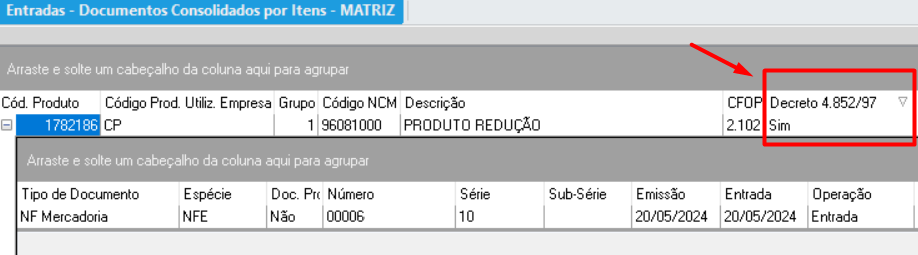
Disponível no caminho Movimentos > Documentos Consolidados > Itens, esse relatório permite identificar se os produtos lançados nas notas fiscais de entrada estão ou não enquadrados na sistemática do Decreto nº 4.852/97. A partir dele, é possível filtrar com facilidade quais itens foram parametrizados no sistema com o benefício de redução:
🔹 2. Relatório de Demonstrativo Mensal - DIFAL-SN
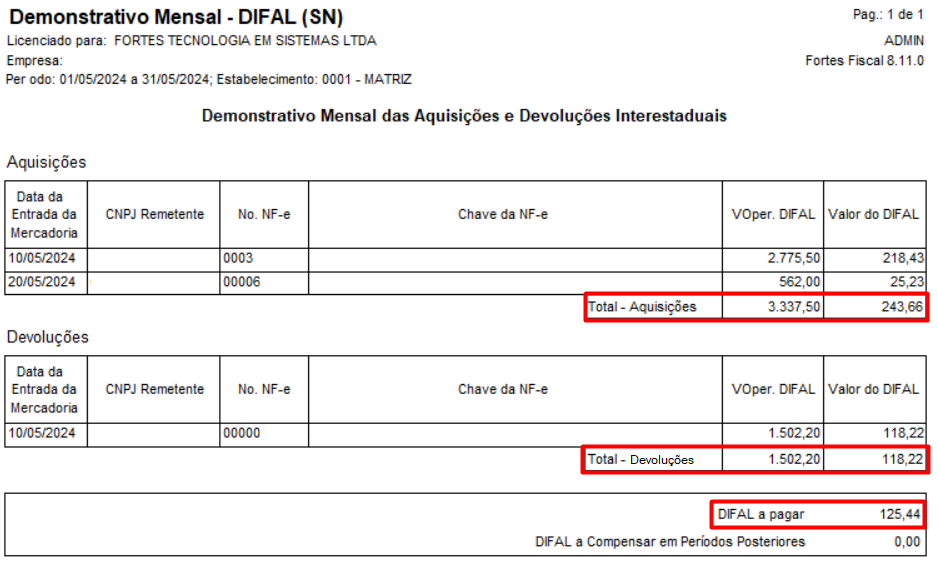
Localizado em Relatórios > ICMS > ICMS - Diferencial de Alíquotas > Demonstrativo Mensal - DIFAL-SN, foi desenvolvido para atender aos requisitos da legislação. Nele, são apresentados os valores de diferencial de alíquotas por documento de entrada ou devolução de compra, além do total a pagar ou a compensar em períodos futuros:
Agora que você já conhece a nova funcionalidade, que tal explorá-la no sistema? Caso surja alguma dúvida ou precise de apoio, nossa equipe está à disposição! É só acessar a Central de Atendimento em Ajuda > Fortes Chat. 💬