Adequamos o Fortes Pessoal para realizar a apuração da Contribuição Previdenciária Patronal conforme a Lei 14.973/2024, que estabelece o regime de transição para o fim da CPRB integralmente em 2028.
Assim também, nos adequamos a Nota Técnica 02/2024, que trouxe alterações para cumprimento da legislação.
Reoneração da Folha de Pagamento
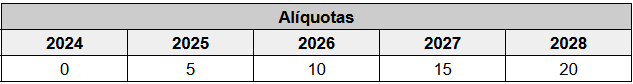
Com a promulgação da Lei nº 14.973/2024, foi instituído um regime de transição para a contribuição previdenciária sobre a receita bruta (CPRB), regulamentada pelos artigos 7º e 8º da Lei nº 12.546/2011, prevendo a manutenção da desoneração da folha de pagamento até o ano de 2027, de forma parcial, conforme alíquotas a seguir:
- 2024: Empresas desoneradas não contribuirão com qualquer percentual sobre a folha referente à parcela desonerada;
- 2025: As empresas desoneradas recolherão 5% sobre a folha de pagamento referente à parcela desonerada;
- 2026: As empresas desoneradas contribuirão com 10% sobre a folha de pagamento referente à parcela desonerada;
- 2027: As empresas desoneradas contribuirão com 15% sobre a folha de pagamento referente à parcela desonerada;
- 2028: A contribuição previdenciária patronal voltará a ser 20% sobre a folha de pagamento, encerrando definitivamente o regime de desoneração parcial.
Durante o período de transição, não haverá incidência de Contribuição Previdenciária Patronal sobre as remunerações pagas, devidas ou creditadas a título de 13º terceiro salário para empresas desoneradas.
Observação!
Empresas construtoras com obra não substituída, permanecem com a contribuição previdenciária patronal de 20% sobre as folhas normalmente, inclusive sobre o 13° salário.
Mudanças no Fortes Pessoal
Os relatórios adequados considerando as alíquotas de reoneração:
- Analítico DCTFWeb/FGTS Digital;
- Análise de Movimentações Gerais;
- Contribuição Patronal - Indicadores do Simples;
- Super Simples; e
- Listagem da Provisão de Férias.
- 1 - Empresa com classificação tributária 99 e integralmente desonerada
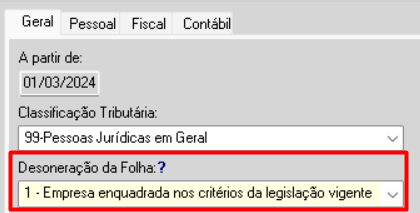
Para que o eSocial e o Fortes identifiquem a desoneração da folha de pagamento no Fortes Pessoal, acesse o menu Movimentos > Situações > Empresa. Crie uma nova situação a partir da desoneração e no campo Desoneração da Folha, selecione a opção 1- Empresa enquadrada nos critérios da legislação vigente.
Mensalmente, acesse Movimentos > Obrigações Mensais > Faturamento da empresa e marque a opção Contribuição Patronal Integralmente Substituída, para informar ao eSocial e ao Fortes que a desoneração é integralmente substituída.
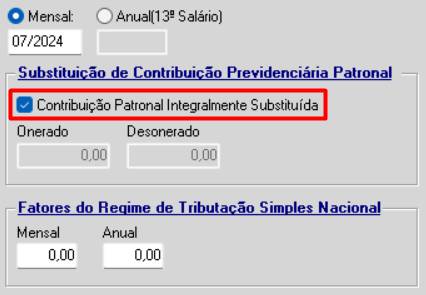
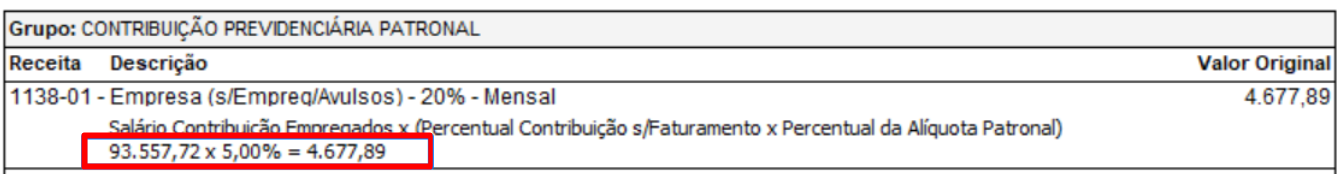
Para o cálculo da Contribuição Previdenciária Patronal usaremos como base de cálculo dos empregados (todas as folhas, exceto 13º) o valor de R$ 93.557,72.
Valor da CPP:
Considerando o cálculo no ano de 2025, será aplicado a alíquota de 5%. Dessa forma, a empresa que antes não contribuia sobre a folha, contribuirá com 5% sobre o salário contribuição, exceto valores de 13° salário.
- 2 - Empresa com classificação tributária 99 e parcialmente desonerada
Para que o eSocial e o Fortes identifiquem a desoneração da folha de pagamento no Fortes Pessoal, acesse o menu Movimentos > Situações > Empresa. Crie uma nova situação a partir da desoneração e no campo Desoneração da Folha, selecione a opção 1- Empresa enquadrada nos critérios da legislação vigente.
Mensalmente, em Movimentos > Obrigações Mensais > Faturamento da empresa, informe o faturamento onerado e desonerado nos campos Onerado e Desonerado, respectivamente, para que o eSocial e o Fortes reconheçam a desoneração parcial.
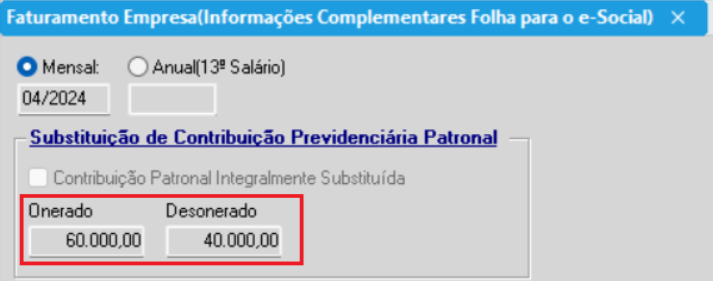
Valores utilizados:
Faturamento Onerado - R$ 60.000,00
Faturamento Desonerado - R$ 40.000,00
*Fator a ser utilizado para cálculo da contribuição patronal (Faturamento Onerado/ Faturamento Total) - 60.000,00/100.000,00 = 0,6
*Fator a ser utilizado para cálculo da reoneração da contribuição patronal (Faturamento Desonerado/ Faturamento Total) - 40.000,00/100.000,00 = 0,4
*Isso significa que 0,6 da folha de pagamento será tributado com 20% e 0,4 será tributado com 5%.
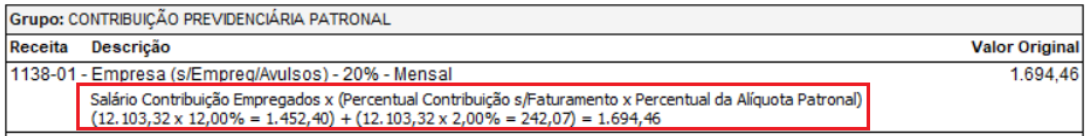
Para o cálculo da Contribuição Previdenciária Patronal usaremos como base de cálculo dos empregados (todas as folhas, exceto 13º) o valor de R$ 12.103,32.
Sobre a parte onerada, iremos aplicar o percentual de 20% multiplicado pelo fator de 0,6, resultando em uma alíquota de 12%.
Demonstrativo: 20% * 0,6 = 12%
Sobre a parte desonerada, iremos aplicar o percentual de reoneração em 2025 (5%) multiplicado pelo fator de 0,4, resultando em uma alíquota de 2%.
Demonstrativo: 5% * 0,4 = 2%
- 3 - Empresa com classificação tributária 03 e integralmente desonerada
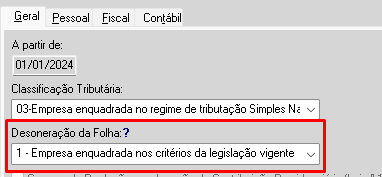
Para que o eSocial e o Fortes identifiquem a desoneração da folha de pagamento no Fortes Pessoal, acesse o menu Movimentos > Situações > Empresa. Crie uma nova situação a partir da desoneração e no campo Desoneração da Folha, selecione a opção 1- Empresa enquadrada nos critérios da legislação vigente.
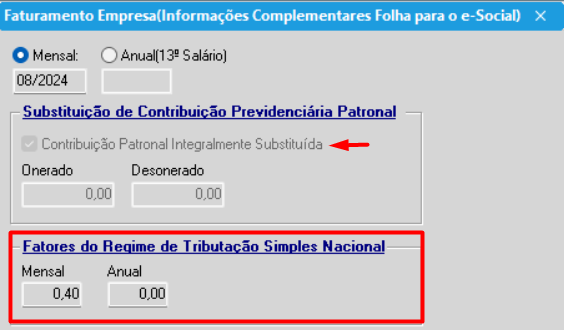
Mensalmente, acesse Movimentos > Obrigações Mensais > Faturamento da empresa e marque a opção Contribuição Patronal Integralmente Substituída, para informar ao eSocial e ao Fortes que a desoneração é integralmente substituída. Além disso, como a classificação tributaria é 03, também deve ser informado o campo Fatores do Regime de Tributação Simples Nacional.
Para o cálculo da Contribuição Previdenciária Patronal usaremos como base de cálculo os seguintes valores:
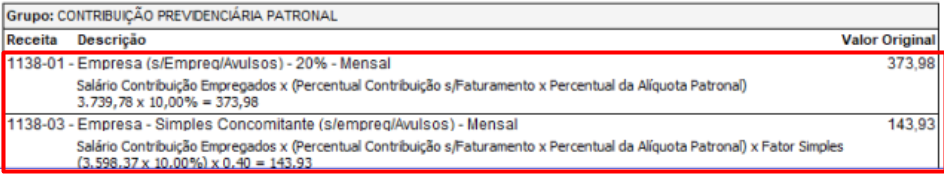
Empregados com Indicativo do simples 2 - Contribuição não substituída (todas as folhas, exceto 13º) - R$ 3.739,78.
Empregados com Indicativo do simples 3 - Contribuição não substituída concomitante com contribuição substituída (todas as folhas, exceto 13º) - R$ 3.598,37.
Lembrando que, a contribuição patronal sobre a remuneração dos empregados com indicativo do simples 2 (Contribuição não substituída) é gerada no código de receita 1138-01.
Neste exemplo, iremos utilizar a alíquota devida em 2026, ou seja, 10%. Sendo assim, devido a reoneração, será calculado 10% sobre o salário contribuição com indicativo 2.
Demonstrativo: R$ 3.739,78 * 10% = R$ 373,98.
Já a contribuição patronal sobre a remuneração dos empregados com indicativo do simples 3 (Contribuição não substituída concomitante com contribuição substituída) é gerada no código de receita 1138-03.
Para o cálculo será considerado o salário contribuição com indicativo 3, a alíquota de reoneração em 2026 (10%) e o fator do Simples (0,4).
Demonstrativo: R$ 3.598,37 * 10% * 0,4 = R$ 143,93.
- 4 - Empresa construtora com classificação tributária 99, desonerada integralmente e com obra de construção civil própria substituída e não substituída
Para que o eSocial e o Fortes identifiquem a desoneração da folha de pagamento no Fortes Pessoal, acesse o menu Movimentos > Situações > Empresa. Crie uma nova situação a partir da desoneração e no campo Desoneração da Folha, selecione a opção 1- Empresa enquadrada nos critérios da legislação vigente.
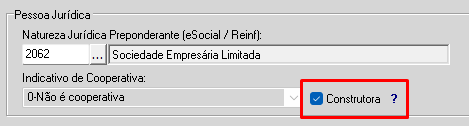
Em seguida, clique na aba Pessoal, e marque a opção Construtora.
O indicativo de Contribuição Patronal da Obra, deve ser informada no campo Contribuição Patronal de Obra de Construção Civil, em Cadastros > Obras & Tomadores > Hitórico.
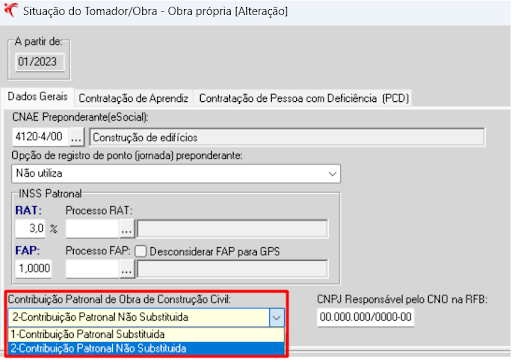
Para o cálculo da Contribuição Previdenciária Patronal usaremos como base de cálculo os seguintes valores:
Empregados vinculados a obra com contribuição patronal sustituída (todas as folhas, exceto 13º) - R$ 4.500,00.
Empregados vinculados a obra com Contribuição Patronal não sustituída (todas as folhas, exceto 13º) - R$ 3.400,00.
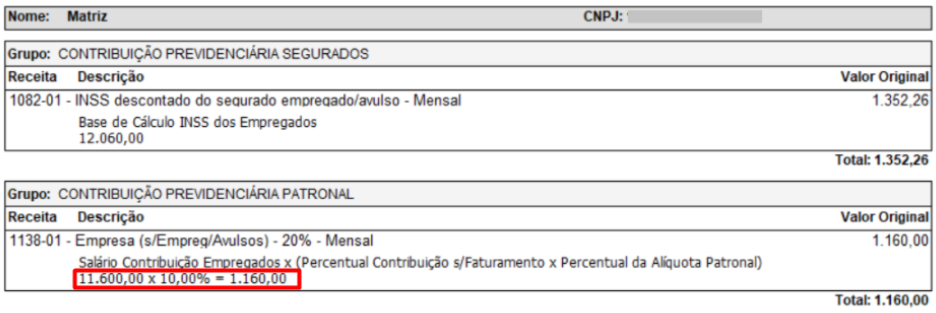
Empregados não vinculados a obra (todas as folhas, exceto 13º) - R$ 11.600,00.
Aplicaremos a aliquota de 2026, 10%.
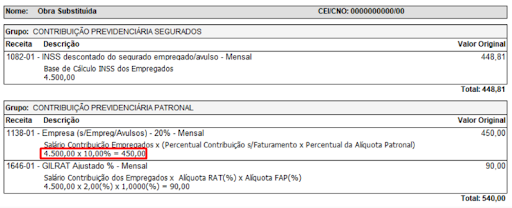
Aplicaremos a aliquota integral de 20%.
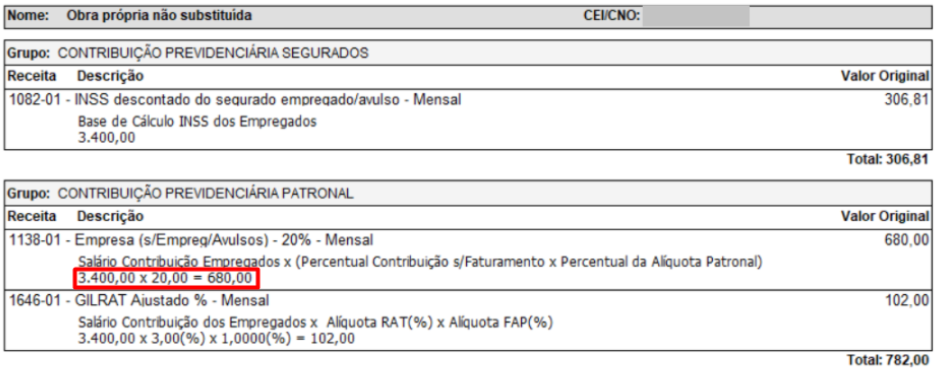
Também aplicaremos a aliquota de 2026, 10%.
Conciliação eSocial
A aba Trabalhadores da Conciliação eSocial, acessada pelo menu Movimentos > eSocial > Controle de Competências > botão Conciliação, foi adequada para exibir os novos Tipos de Retorno do eSocial decorrentes da Lei 14.973/2024:
- 51 - Base de cálculo da contribuição previdenciária normal - 13º salário - Lei 14.973/2024;
- 52 - Base de cálculo da contribuição previdenciária adicional para o financiamento dos benefícios de aposentadoria especial após 15 anos de contribuição - 13º salário - Lei 14.973/2024;
- 53 - Base de cálculo da contribuição previdenciária adicional para o financiamento dos benefícios de aposentadoria especial após 20 anos de contribuição - 13º salário - Lei 14.973/2024;
- 54 - Base de cálculo da contribuição previdenciária adicional para o financiamento dos benefícios de aposentadoria especial após 25 anos de contribuição - 13º salário - Lei 14.973/2024;
- 71 - Incidência suspensa em decorrência de decisão judicial - Base de cálculo - BC da Contribuição Previdenciária - CP normal - 13º salário - Lei 14.973/2024;
- 72 - Incidência suspensa em decorrência de decisão judicial - BC CP aposentadoria especial aos 15 anos de trabalho - 13º salário - Lei 14.973/2024;
- 73 - Incidência suspensa em decorrência de decisão judicial - BC CP aposentadoria especial aos 20 anos de trabalho - 13º salário - Lei 14.973/2024;
- 74 - Incidência suspensa em decorrência de decisão judicial - BC CP aposentadoria especial aos 25 anos de trabalho - 13º salário - Lei 14.973/2024.
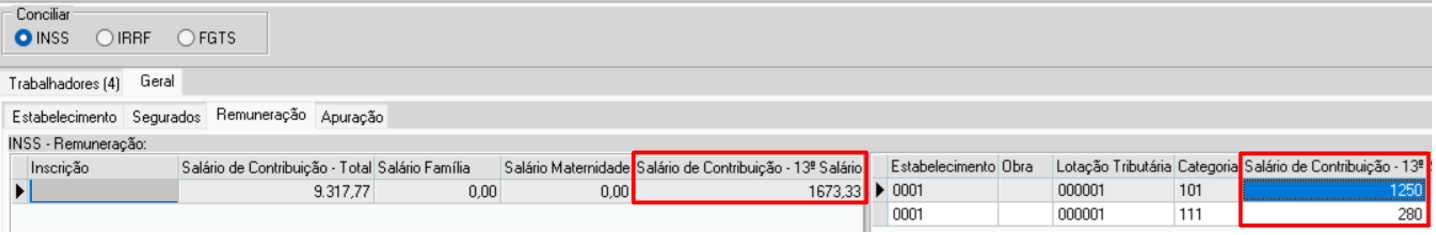
Já na aba Remuneração, na aba Geral, foi incluída a coluna Salário de Contribuição - 13° Salário. Essa informação identificar os valores de 13° salário que serão reduzidos do Salário de Contribuição - Total para calcular a Contribuição Patronal devida das empresas desoneradas.
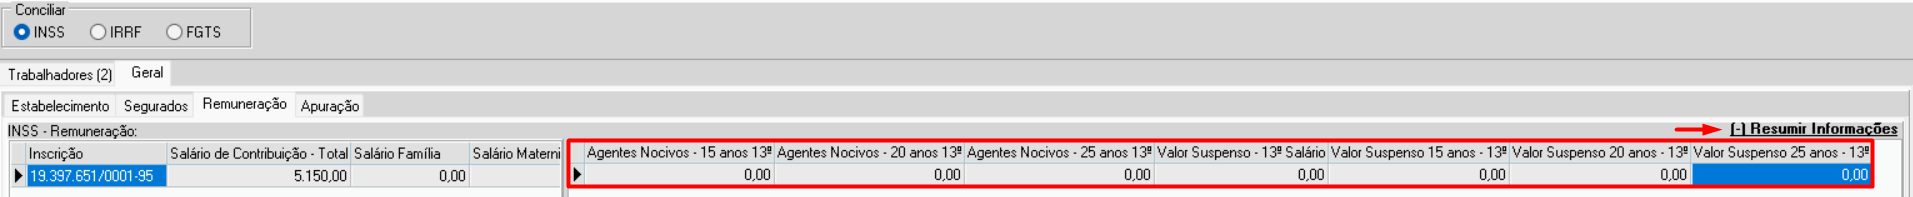
Ainda na aba Remuneração, foram incluídas as colunas de Agentes Nocivos e Valores Suspensos sobre 13º Salário.
Observação:
Municípios com coeficiente inferiores a 0,4, que tinham a alíquota fixada em 8%, também a terão aumento nos percentuais nos anos de 2025 a 2027. Porém, para essa situação, a alíquota deve ser informada no Histórico do Estabelecimento.
Para mais informações de como configurar esse tipo de empresa, clique aqui.