-
Empresas enquadradas no Regime Normal de ICMS: Contribuintes que apuram o ICMS de forma regular, ou seja, com escrituração fiscal e apuração mensal de débitos e créditos do imposto.
-
Empresas do Simples Nacional com Substituição Tributária: Mesmo as empresas optantes pelo Simples Nacional podem ser obrigadas a enviar a DIME se forem substitutos tributários ou realizarem operações sujeitas à substituição tributária de ICMS.
-
Empresas com benefícios fiscais: Empresas que usufruem de incentivos ou benefícios fiscais no estado, como regimes especiais de tributação, também devem declarar suas operações por meio da DIME.
-
Estabelecimentos industriais e comerciais: Que realizam operações interestaduais e intermunicipais, bem como a circulação de mercadorias e prestação de serviços sujeitos à tributação do ICMS.
-
Empresas optantes pelo Simples Nacional que não realizam operações sujeitas à substituição tributária ou outros regimes especiais podem estar dispensadas da entrega da DIME, mas devem verificar a legislação específica para confirmar essa dispensa. Estão dispensados também os órgãos da administração pública; e além destes, os estabelecimentos localizados em outras unidades da Federação;
Para gerar a DIME SC, deverá acessar o caminho Movimentos>Obrigações Estaduais>Gerar Arquivo DIME (SC), conforme imagem abaixo:
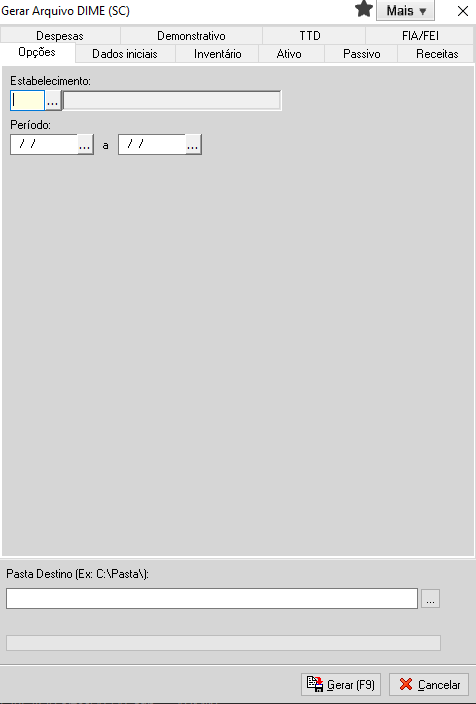
Na primeira etapa, deverá preencher a aba de Opções, conforme imagem abaixo:
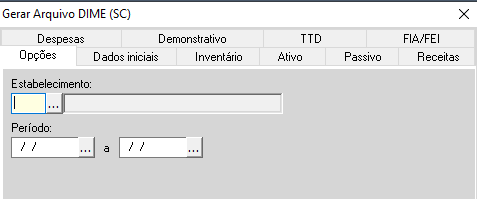
Estabelecimento: Clique no botão com reticências (...) ao lado do campo "Estabelecimento" para selecionar o estabelecimento da empresa que será vinculado à declaração da DIME;
Periodo: Informe a data referente ao período de apuração;
Na segunda etapa, deverá preencher a aba Dados Iniciais, conforme imagem abaixo:
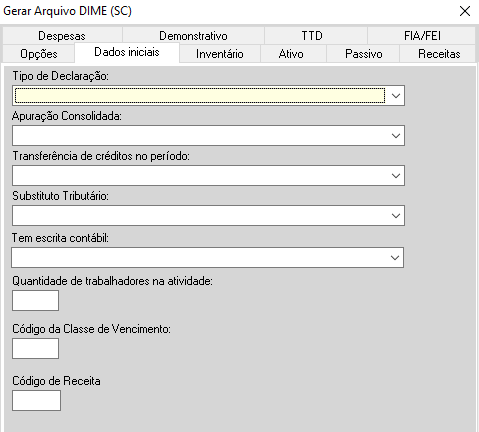 No campo, Tipo de Declaração ao ser selecionado retorna as seguintes opções:
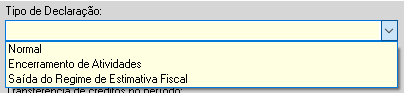
Encerramento de Atividades: Se a empresa foi encerrada ou deixou de operar, escolha esta opção ao declarar o término das atividades.
Saída do Regime de Estimativa Fiscal: Se a empresa está saindo do regime de estimativa fiscal para outro regime tributário.
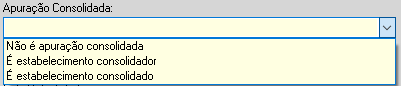
É estabelecimento consolidador: Deverá ser selecionado se você está enviando informações consolidadas de vários estabelecimentos sob um único CNPJ ou grupo.
É estabelecimento consolidado: Deverá ser selecionado se a sua declaração faz parte de um processo consolidado por outro estabelecimento.
No campo Transferência de Créditos no Período ao ser selecionado retorna as seguintes opções:
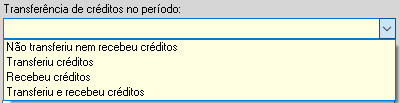
Transferiu créditos: Deverá ser selecionado se foram transferidos créditos para outro estabelecimento ou entidade.
Recebeu créditos: Deverá ser selecionado se foram recebidos créditos de outro estabelecimento ou entidade.
Transferiu e recebeu créditos: Deverá ser selecionado se houve tanto transferência quanto recebimento de créditos durante o período.
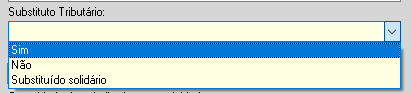
Sim: Deverá ser selecionada se a sua empresa atua como substituta tributária
Não: Deverá ser selecionada se a sua empresa não tem responsabilidade de substituição tributária
Substituído solidário: Deverá ser selecionada se sua empresa é substituída, mas também responde solidariamente com o substituto
No campo, Tem escrita Contábil, ao ser selecionado retorna as seguintes opções:
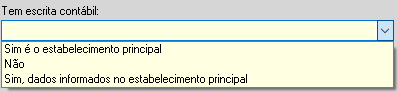
Sim, é o estabelecimento principal: Deverá ser selecionado se sua empresa é o estabelecimento principal e mantém a escrita contábil;
Não: Deverá ser selecionado se a sua empresa não realiza escrita contábil;
Sim, dados informados no estabelecimento principal: Deverá ser selecionado se a escrita contábil é realizada, mas os dados são informados pelo estabelecimento principal.
Para finalizar essa etapa, deverá informar a Quantidade de trabalhadores na atividade, o Código da Classe de Vencimento e o código de receita, conforme imagem abaixo: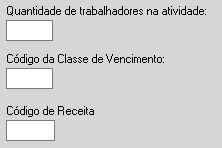
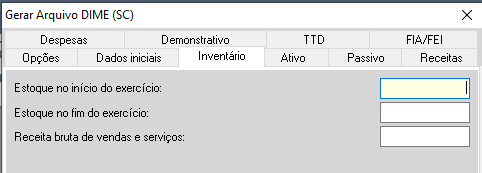
Estoque no início do exercício: Insira o valor total do estoque existente no início do período contábil.
Estoque no fim do exercício: Preencha com o valor total do estoque disponível no final do período contábil.
Receita bruta de vendas e serviços: Informe o valor total da receita bruta obtida com vendas e serviços durante o exercício.
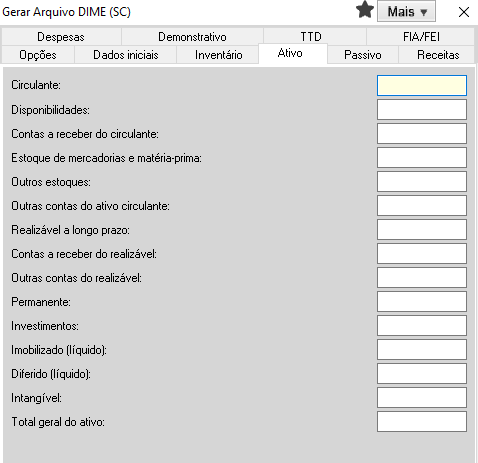
Circulante: Informe os valores referente ao circulante
Disponibilidades: Informe os valores em caixa e equivalentes a caixa.
Contas a receber do circulante: Insira o total das contas a receber a curto prazo.
Estoque de mercadorias e matéria prima: Coloque o valor dos estoques disponíveis.
Outros estoques: Se houver outros tipos de estoque, informe aqui.
Outras contas do ativo circulante: Insira valores de outros ativos circulantes.
Realizável a longo prazo: Informe os valores referentes a realizável a longo prazo
Contas a receber do realizável: Preencha com valores a receber a longo prazo.
Outras contas do realizável: Insira outras contas realizáveis a longo prazo.
Permanente: Informe os valores referentes ao Permanente
Investimentos: Coloque o valor total dos investimentos de longo prazo.
Imobilizado (líquido): Informe o valor dos ativos imobilizados líquidos.
Diferido (líquido): Insira o valor dos ativos diferidos líquidos.
Intangível: Informe o valor dos ativos intangíveis.
Total geral do ativo: Insira a soma de todos os valores registrados acima.
Na quinta etapa deverá preencher a aba Passivo, conforme imagem abaixo:
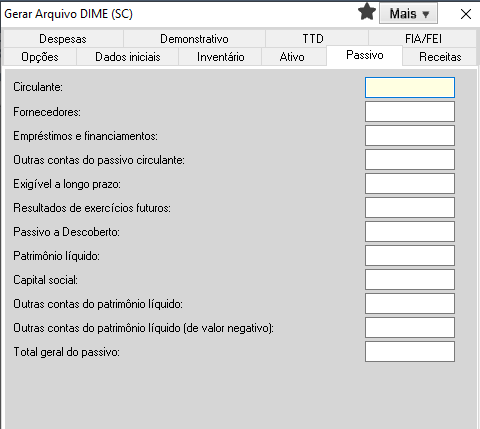
Circulante: Informe o valor referente ao circulante
Fornecedores: Informe o valor total das dívidas com fornecedores.
Empréstimos e financiamentos: Insira os valores de empréstimos a curto prazo.
Outras contas do passivo circulante: Inclua outras obrigações de curto prazo.
Exigível a longo prazo: Informe o valor referente ao exigível a longo prazo
Resultados de exercícios futuros: Coloque valores referentes a receitas futuras.
Passivo a Descoberto: Informe valores que representam obrigações a descoberto.
Patrimônio líquido: Informe o valor referente ao patrimônio líquido
Capital social: Insira o valor total do capital social da empresa.
Outras contas do patrimônio líquido: Coloque outros componentes do patrimônio líquido.
Outras contas do patrimônio líquido (de valor negativo): Informe valores negativos do patrimônio.
Total geral do passivo: Informe a soma de todos os passivos e patrimônio líquido registrados acima.
Na sexta etapa deverá preencher a aba Receitas, conforme imagem abaixo:
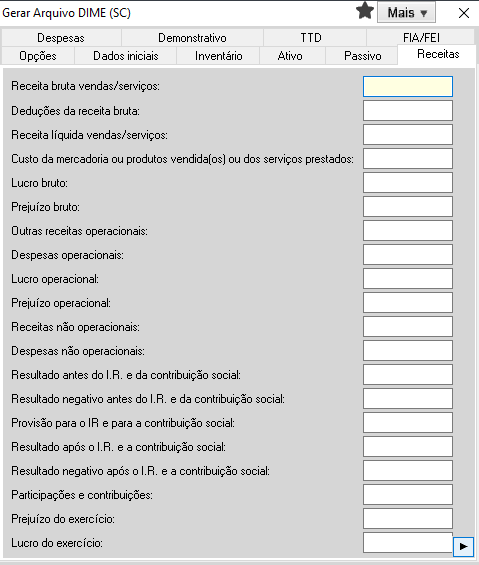
Receita bruta vendas/serviços: Insira o valor total das vendas e serviços brutos.
Deduções da receita bruta: Informe os valores deduzidos, como descontos e abatimentos.
Receita líquida vendas/serviços: Calcule a receita bruta menos as deduções.
Custo da mercadoria ou serviços: Coloque o custo dos bens vendidos ou serviços prestados.
Lucro bruto: Informe a diferença entre receita líquida e custo das mercadorias/serviços.
Prejuízo bruto: Se houver, indique o prejuízo nesta linha.
Outras receitas operacionais: Insira outras fontes de receita operacional.
Despesas operacionais: Informe as despesas associadas às operações.
Lucro operacional: Calcule a diferença entre receitas operacionais e despesas.
Prejuízo operacional: Se houver, coloque aqui.
Receitas não operacionais: Informe receitas que não são parte da operação principal.
Despesas não operacionais: Inclua despesas não relacionadas à operação principal.
Resultado antes do I.R. e da contribuição social: Informe o resultado antes de tributos.
Resultado negativo antes do I.R. e da contribuição social: Se houver, coloque aqui.
Provisão para o I.R. e a contribuição social: Insira as provisões para impostos.
Resultado após o I.R. e a contribuição social: Resultado final após deduções de tributos.
Resultado negativo após o I.R. e a contribuição social: Se negativo, indique aqui.
Participações e contribuições: Informe valores distribuídos de participações.
Prejuízo do exercício: Registre o prejuízo total do exercício, se houver.
Lucro do exercício: Informe o lucro total do exercício.
Na sétima etapa deverá preencher a aba Despesas, conforme imagem abaixo:
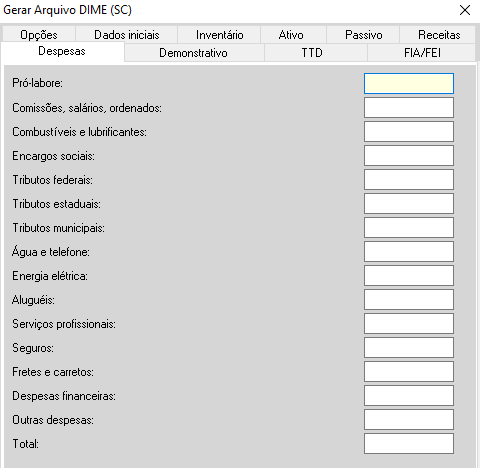
Pró-labore: Insira o valor total pago como pró-labore aos sócios.
Comissões, salários, ordenados: Informe os valores de salários e comissões pagos.
Combustíveis e lubrificantes: Coloque o total gasto em combustíveis e lubrificantes.
Encargos sociais: Insira os valores pagos em encargos sociais.
Tributos federais: Informe o total gasto com tributos federais.
Tributos estaduais: Coloque o total gasto com tributos estaduais.
Tributos municipais: Insira o total gasto com tributos municipais.
Água e telefone: Informe o valor gasto em contas de água e telefone.
Energia elétrica: Insira o total gasto com energia elétrica.
Aluguéis: Coloque o valor total gasto em aluguel.
Serviços profissionais: Insira valores pagos a profissionais, como consultorias.
Seguros: Informe o total gasto em seguros.
Fretes e carretos: Coloque o valor gasto com fretes e transportes.
Despesas financeiras: Informe o total das despesas financeiras, como juros.
Outras despesas: Insira outras despesas não categorizadas acima.
Total: Calcule e informe a soma de todas as despesas listadas.
Na oitava etapa deverá preencher a aba Demonstrativo, conforme imagem abaixo:
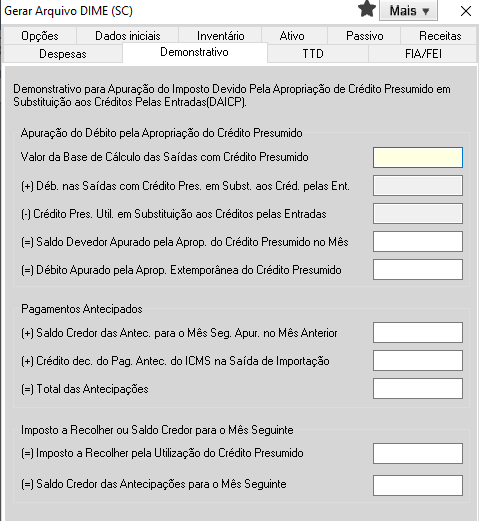
Apuração de Débito pela Apropriação do Crédito Presumido
Valor da Base de Cálculo das Saídas com Crédito Presumido: Informe o valor base utilizado para cálculo do crédito presumido.
(+ Déb. nas Saídas com Crédito Pres. em Subst. aos Créd. pelas Ent.): Insira o débito nas saídas substituindo créditos das entradas.
(-) Crédito Pres. Util. em Substituição aos Créditos pelas Entradas: Informe o crédito presumido utilizado em substituição.
(+) Saldo Devedor Apurado pela Aprop. do Crédito Presumido no Mês: Coloque o saldo devedor apurado no mês.
(-) Débito Apurado pela Aprop. Extemporânea do Crédito Presumido: Insira o débito apurado por apropriação extemporânea.
Pagamentos Antecipados
(+) Saldo Credor das Antec. para o Mês Seg. Apur. no Mês Anterior: Informe o saldo credor antecipado para o próximo mês.
(+) Crédito do Pag. Antec. do ICMS na Saída de Importação: Insira o crédito de pagamento antecipado do ICMS para importação.
(=) Total das Antecipações: Calcule o total das antecipações registradas.
Imposto a Recolher ou Saldo Credor para o Mês Seguinte
(=) Imposto a Recolher pela Utilização do Crédito Presumido: Informe o imposto a recolher pelo uso do crédito presumido.
(=) Saldo Credor das Antecipações para o Mês Seguinte: Coloque o saldo credor das antecipações para o próximo mês.
Na nona etapa deverá preencher a aba TTD, conforme imagem abaixo:
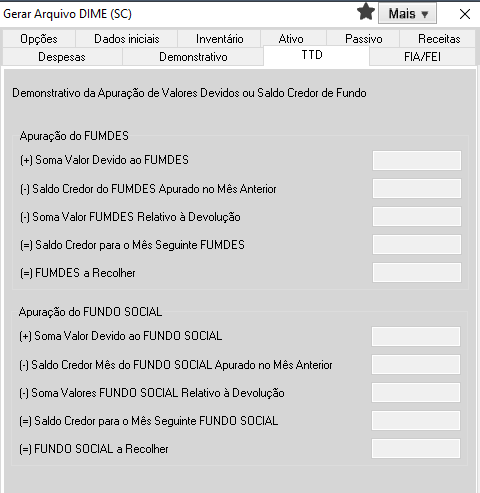
Apuração do FUMDES
(+) Soma Valor Devido ao FUMDES: Informe o valor total devido ao FUMDES.
(-) Saldo Credor do FUMDES Apurado no Mês Anterior: Insira o saldo credor do FUMDES do mês anterior.
(-) Soma Valor FUMDES Relativo à Devolução: Coloque os valores devolvidos relacionados ao FUMDES.
(=) Saldo Credor para o Mês Seguinte FUMDES: Calcule o saldo credor para o próximo mês.
(=) FUMDES a Recolher: Informe o valor do FUMDES a ser recolhido.
Apuração do FUNDO SOCIAL
(+) Soma Valor Devido ao FUNDO SOCIAL: Indique o valor total devido ao FUNDO SOCIAL.
(-) Saldo Credor do FUNDO SOCIAL Apurado no Mês Anterior: Insira o saldo credor do FUNDO SOCIAL do mês anterior.
(-) Soma Valores FUNDO SOCIAL Relativo à Devolução: Coloque os valores devolvidos relacionados ao FUNDO SOCIAL.
(=) Saldo Credor para o Mês Seguinte FUNDO SOCIAL: Calcule o saldo credor para o próximo mês.
(=) FUNDO SOCIAL a Recolher: Informe o valor do FUNDO SOCIAL a ser recolhido.
Na penúltima etapa deverá preencher a aba FIA/FEI, conforme imagem abaixo:
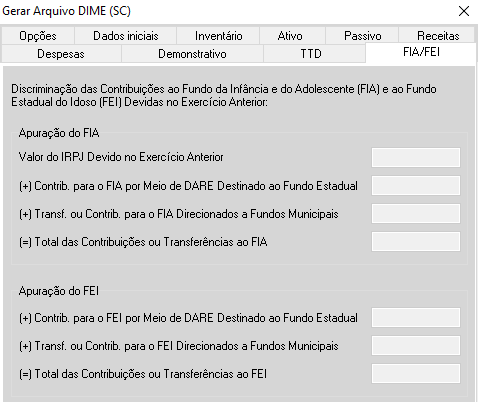
Apuração do FIA
Valor do IRPJ Devido no Exercício Anterior: Informe o valor do IRPJ devido no exercício anterior.
(+) Contrib. para o FIA por Meio de DARE Destinado ao Fundo Estadual: Insira o valor das contribuições destinadas ao fundo estadual por meio do DARE.
(+) Transf. ou Contrib. para o FIA Direcionadas a Fundos Municipais: Coloque o valor das transferências ou contribuições para fundos municipais.
(=) Total das Contribuições ou Transferências ao FIA: Calcule o total de contribuições ou transferências ao FIA.
Apuração do FEI
(+) Contrib. para o FEI por Meio de DARE Destinado ao Fundo Estadual: Insira o valor das contribuições destinadas ao fundo estadual por meio do DARE.
(+) Transf. ou Contrib. para o FEI Direcionadas a Fundos Municipais: Coloque o valor das transferências ou contribuições para fundos municipais.
(=) Total das Contribuições ou Transferências ao FEI: Calcule o total de contribuições ou transferências ao FEI.
No último passo deverá ser informado a pasta destino a ser salvo o arquivo conforme imagem abaixo:
Preenchido todas as informações, basta clicar no botão 
Espero que tenha gostado!
Até a próxima!