| De acordo com o art. 22 do RICMS/PA é devido o ICMS Diferencial de Alíquotas sobre aquisição de itens para o ativo permanente e uso e consumo. |  |
ENTENDA O CÁLCULO!
A seguir veja como é realizado o cálculo do ICMS DIFAL nas Notas Fiscais de Entrada (NF-e).
VAMOS À PRÁTICA:
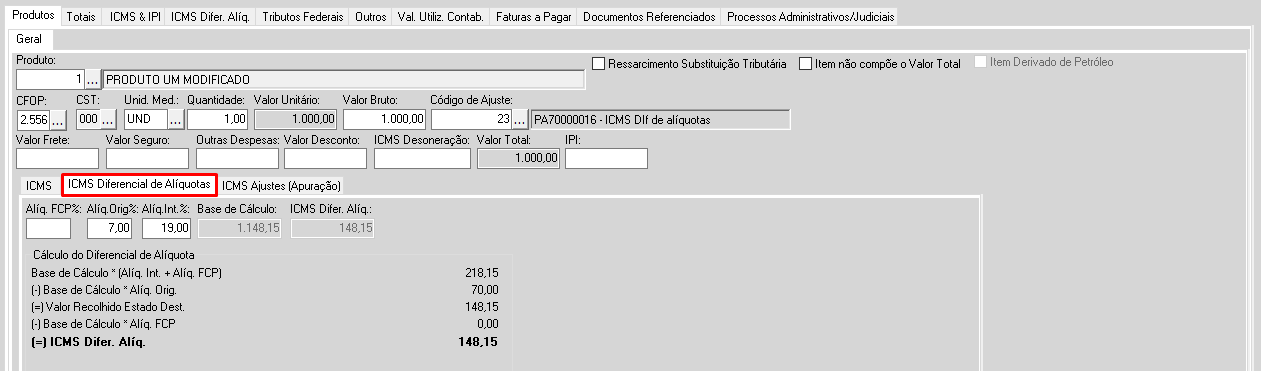
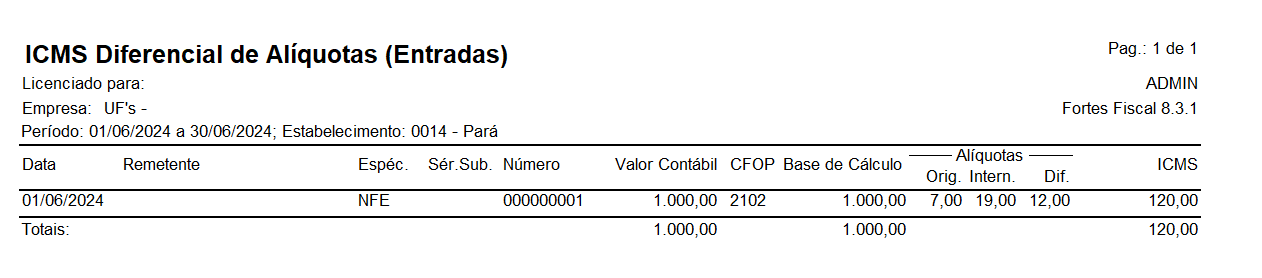
Exemplo: Empresa do Estado do Pará que tem alíquota interna de 19% realizou uma compra de um item para uso e consumo do estado de São Paulo com Alíquota interestadual de 7% no valor de R$ 1000,00 e ICMS destacado de R$ 7,00.
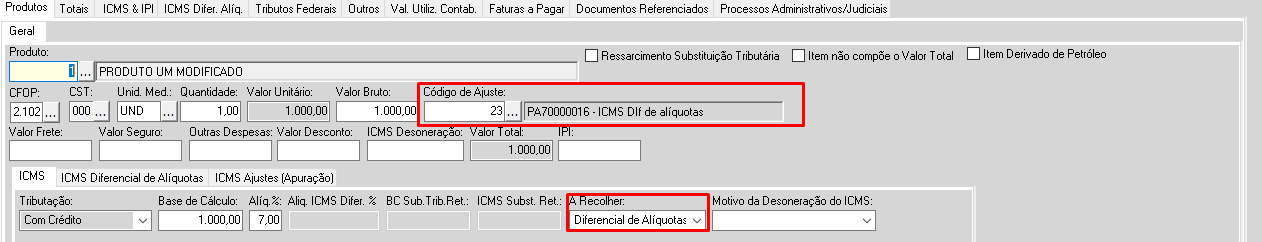
O Lançamento da Nota será da seguinte forma:
Para itens da cesta básica, deve-se informar no campo "código de ajuste" o código PA70000016 ou PA70000017.
No campo "A Recolher" informa Diferencial de Alíquotas, onde será habilitada a aba ICMS Diferencial de Alíquotas para demonstração do cálculo:
Ferramenta
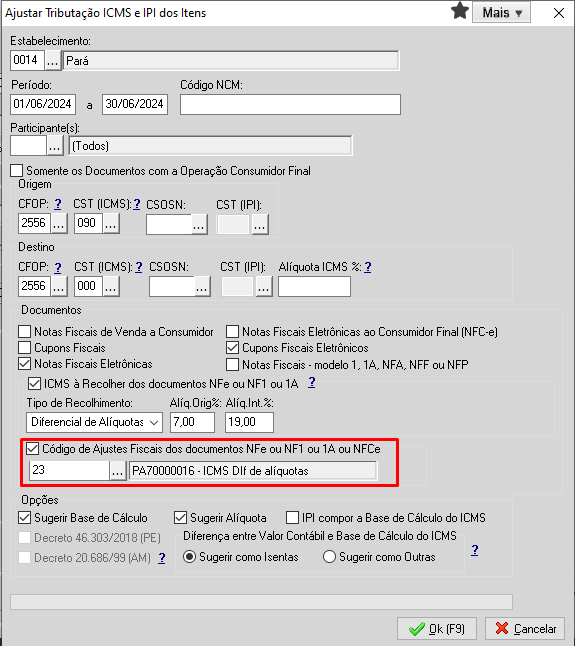
Para alterações em lote, você ainda pode utilizar a ferramenta em Utilitários > Ajustar Tributação de ICMS/IPI nos itens. Preencha os dados em seu contexto, e documentos que serão afetados, marcando a opção conforme indicada na imagem:
RelatórioÉ possível consultar os valores do diferencial de alíquotas através do Relatórios > ICMS > ICMS Diferencial de Alíquotas > Entradas
Confira o vídeo sobre o tema: