Este artigo irá lhe auxiliar na conferência do cálculo de IRRF sobre Rendimentos Recebidos Acumuladamente.
Para saber mais continue lendo este artigo!
O que é um Rendimentos Recebidos Acumuladamente - RRA?
Os rendimentos recebidos acumuladamente são aqueles referentes a anos-calendário anteriores ao ano do recebimento e, em razão disso, tem tratamento tributário específico. Este tratamento é conferido quando os rendimentos são decorrentes de:
a) aposentadoria, pensão, transferência para a reserva remunerada ou reforma, pagos pela Previdência Social da União, dos estados, do Distrito Federal e dos municípios; e
b) rendimentos do trabalho.
Aplica-se a referida tributação, inclusive, aos rendimentos decorrentes de decisões das Justiças do Trabalho, Federal, Estaduais e do Distrito Federal, devendo abranger tais rendimentos o décimo terceiro salário e quaisquer acréscimos e juros deles decorrentes.
Os rendimentos recebidos acumuladamente e submetidos à incidência do imposto sobre a renda, com base na tabela progressiva, quando correspondentes a anos-calendário anteriores ao do recebimento, serão tributados exclusivamente na fonte, no mês do recebimento ou crédito, em separado dos demais rendimentos recebidos no mês.
Calculando o Imposto de Renda sobre RRA
A retenção de IRRF sobre RRA é calculada sobre o montante dos rendimentos pagos, mediante a utilização de tabela progressiva resultante da multiplicação da quantidade de meses a que se referem os rendimentos pelos valores constantes da tabela progressiva mensal correspondente ao mês do recebimento ou crédito. O décimo terceiro salário, quando houver, representará 1 (um) mês, segundo o art. 45 da Instrução Normativa RFB 1500.
As deduções legais aplicadas a e esse rendimentos são Previdência Oficial, Pensão Alimentícia e despesa com ações judiciais. Não sendo dedutíveis Dependentes e Previdência Privada.
Exemplo de Cálculo:
Uma convenção coletiva foi celebrada em 08/2024, retroativa a 07/2023, para pagamento em 09/2024 juntamente com o 13º salário de 2023.
- Quantidades de meses de anos anteriores: 7
- Base de Cálculo de 07/2023 a 12/2023 (Montante dos Rendimentos anos anteriores menos o Montante das Deduções): 30.000,00
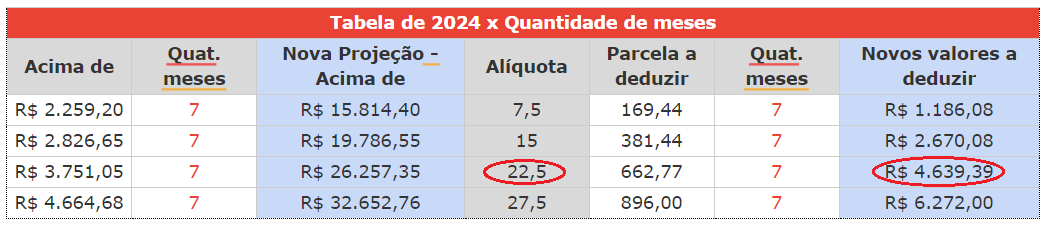
- Alíquota: 22,5%
- Parcela a deduzir: 4.639,39
- Valor de IRRF - RRA a recolher = 2.110,61
Caso a base de cálculo seja inferior a primeira faixa da tabela, não haverá retenção de imposto de renda.
 Os valores da tabela serão alterados conforme a quantidade de meses a serem pagos.
RRA no eSocial
O eSocial identifica que o rendimento é RRA quando há indicativo, por demonstrativo, no XML dos eventos de remuneração.
Dessa forma não há incidência específica para RRA na Tabela 21, devendo ser utilizada as incidências de retenção de IRRF já utilizadas (31, 32, 33 e 34).
Utilizando o exemplo do item anterior, as informações serão enviados nos eventos:
- S-1200, S-2299 ou S-2399: Com o indicativo de RRA, campo {indRRA} preenchido com Sim, no demonstrativo {ideDmDev}, e com grupo de informações de períodos anteriores [infoPerAnt] discriminados por período de referência {PerRef}com os períodos de 07/2023 a 12/2023 discriminados por período de referência {PerRef}, e os valores de RRA relativos à diferença de 13º salário de ano calendário anterior deve ser informado no {perRef} de dezembro.
- S-1210: Com o somatório das competências de 07/2023 a 12/2023 no valor a pagar {vrLiq}.
 Os valores decorrentes de processos que tramitaram perante a Justiça do Trabalho devem ser
informados nos eventos S-2500 e S-2501.
Agora que já sabe o que é RRA e como realizar o cálculo do IRRF sobre esse tipo de rendimento, vamos compreender como gerar e conferir essas informações no Fortes Pessoal.
Evento IRRF (RRA)
O evento de desconto do imposto de renda sobre Rendimentos Recebidos Acumuladamente será criado e configurado automaticamente quando utilizada a funcionalidade Complemento em Lote, Movimentos > Complemento em Lote, e identificado que não há evento criado com a fórmula padrão. Caso o evento padrão não esteja configurado em Utilitários > Configuração > Pessoal > Descontos > IRRF (RRA), se
Sua base de cálculo é determinada pela base de cálculo dos eventos padrões de IRRF, logo, ao configurar eventos como base de cálculo de IRRF, estes serão considerados automaticamente para a base do evento IRRF (RRA).
Criando o Acordo/Dissídio Coletivo
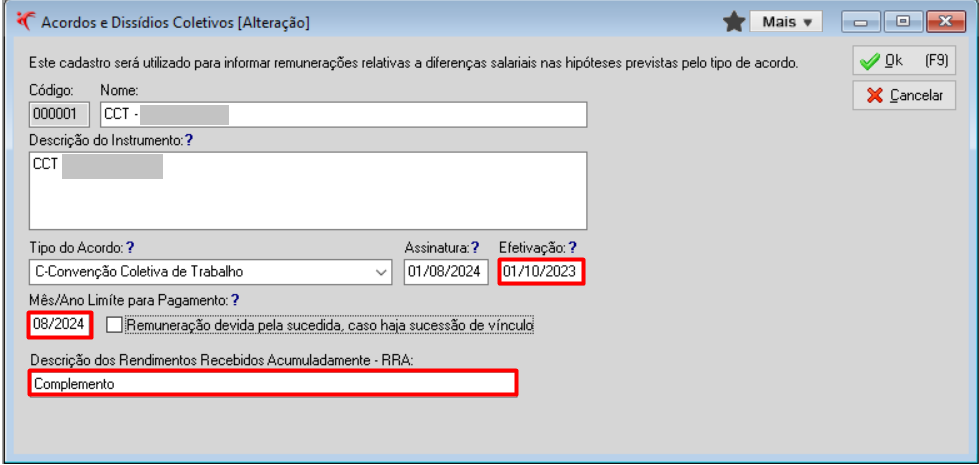
Antes de criar as folhas de RRA, cadastre as informações do acordo que gerou a obrigatoriedade desse pagamento, para isso acesse Cadastros > Acordos e Dissídios Coletivos, e clique no botão Novo (F2).
Informe o Nome, a Descrição do Instrumento, selecione o Tipo do Acordo, informe a data da Assinatura, da Efetivação e o Mês/Ano Limite para Pagamento.
Quando o data da efetivação for em ano anterior ao do limite para o pagamento, será habilitado o campo Descrição dos Rendimentos Recebidos Acumuladamente - RRA, preencha-o e clique em Ok (F9) para salvar o cadastro.
Movimentações com RRA
O Complemento em Lote será responsável por criar e calcular os rendimentos recebidos acumuladamente.
Para saber mais sobre como funciona o Complemento em Lote, leia o artigo Complemento em Lote: Adequação para cálculo em lote.
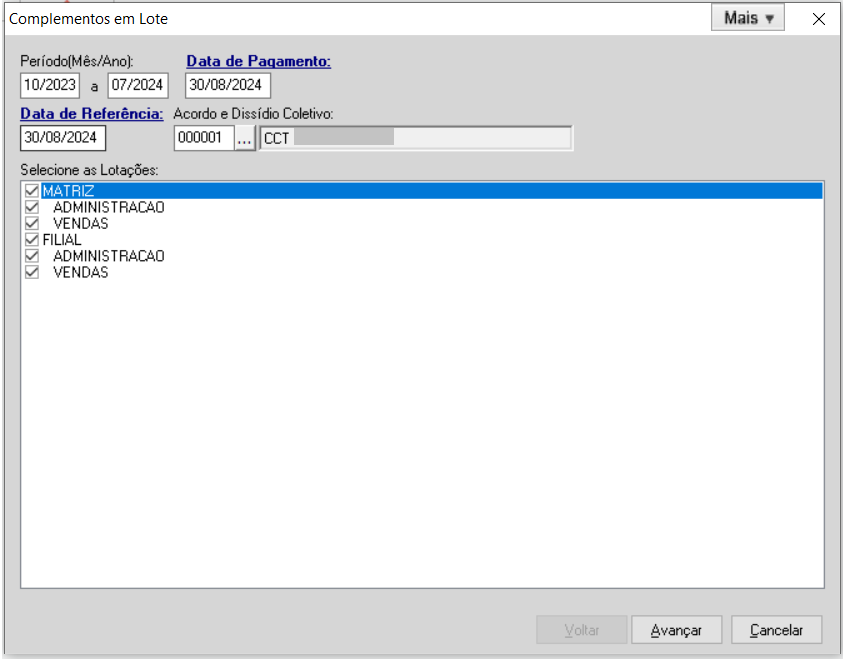
Agora, para criar as movimentações em lote, acesse o menu Movimentos > Complementos em Lote e informe as competências que serão criadas no campo Período (Mês/Ano)
Exemplo: CCT com data de pagamento 08/2024, retroativo a 10/2023, neste campo você informará as competências de 10/2023 a 07/2024, pois, ao calcular os complementos em lote o sistema identifica automaticamente as competências que terão característica de RRA ou não, para a devida aplicação de cálculo de IRRF, não sendo necessário gerar mais de um lote.
Também informe a Data de Pagamento, a Data Referência, selecione o acordo cadastrado anteriormente, e clique em Avançar até finalizar a criação e cálculo dos complementos.
Conferindo o IRRF RRA
Perceberá que não há diferença em criar, movimentar, consultar ou visualizar os relatórios de complementos. Sendo assim, também continuará conferindo cada movimentação criada individualmente, conforme orientações a seguir.
Ainda utilizando o exemplo anterior, temos:
Movimentações de 10/2023 a 12/2023 (4 meses de RRA) com cálculo de IRRF (RRA)
Ao consultar o evento IRRA (RRA) da competência 11/2023, em Movimentos > Complemento de Folha com encargos, será apresentado o seguinte demonstrativo:
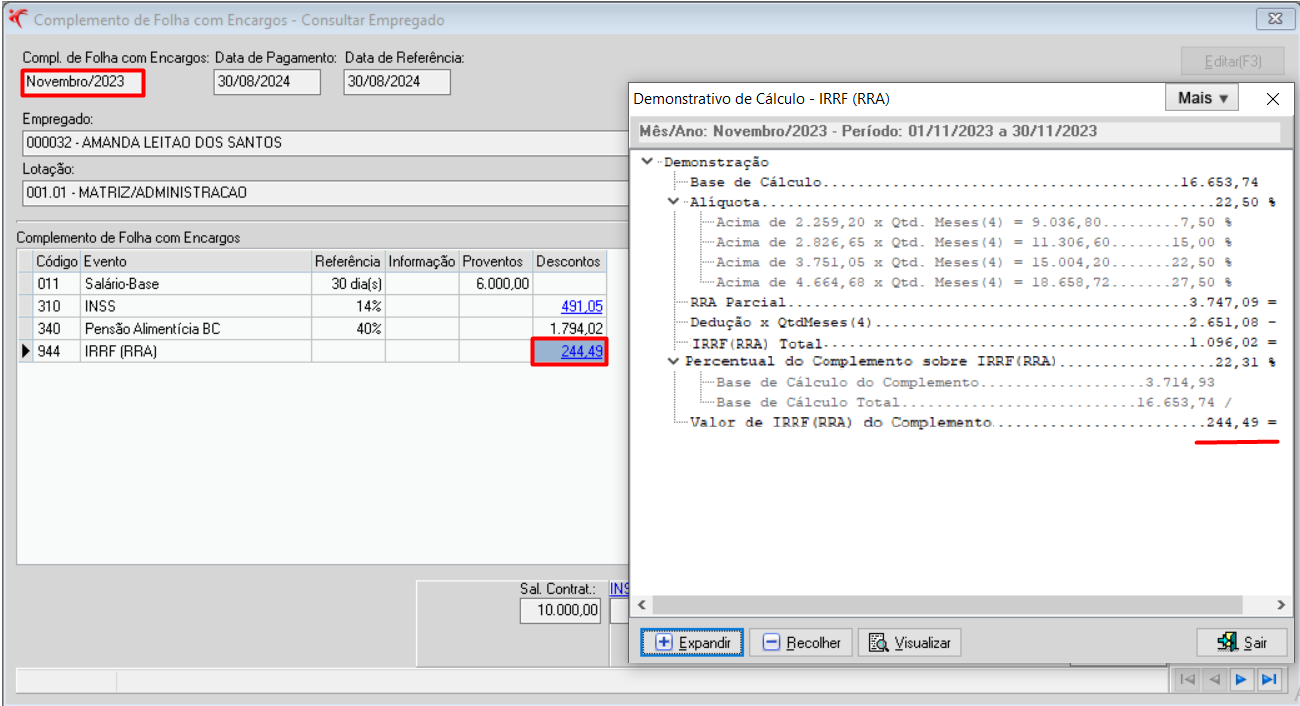
Entendendo o Demonstrativo de Cálculo - IRRF (RRA):
- Base de Cálculo: Base de Cálculo do RRA, composta pelo montante dos rendimentos tributáveis de anos anteriores menos as deduções de INSS e Pensão;
- Alíquota: O sistema verificará a quantidade de meses para aplicar na tabela progressiva vigente na data de pagamento do lote (no nosso exemplo são 4 meses), para ser identificar percentual e o valor da parcela a deduzir, para calcular o IRRF sobre RRA, conforme orientação do item "Movimentações com RRA ".
- Percentual do Complemento IRRF (RRA): Percentual da base de cálculo da folha em relação ao somatório da base de cálculo de todas as movimentações de RRA, sendo definido da seguinte forma:
- Base de Cálculo do Complemento (rendimentos tributáveis da movimentação menos INSS e Pensão), dividido pela Base de Cálculo Total (somatório da base de cálculo de todas as movimentações de RRA) e multiplicado por 100: 3.714,93 / 16.653,74 * 100 = 22,31%.
- Valor de IRRF (RRA) do Complemento: Parte IRRF (RRA) da movimentação, sendo definido da seguinte forma:
- IRRF (RRA) Total multiplicado pelo Percentual do Complemento: 1.096,02 * 22,31 / 100 = R$ 244,49.
 O IRRF a recolher é sobre o montante, mas é necessário informar ao eSocial por referência, conforme
orientação do MOS.
O cálculo apresentado em Percentual do Complemento é a forma que o Fortes Pessoal identifica o valor
de imposto por movimentação.
Movimentaçõoes de 01/2024 a 07/2024 sem cálculo de IRRF (RRA)
Será calculado o IRRF normal, conforme a regra de data de pagamento já conhecida, e para sua base de cálculo não serão consideradas as competências de 10/2023 a 12/2023.
Conferindo o Analítico DCTFWeb, XML e Conciliação
Analítico DCTFWeb
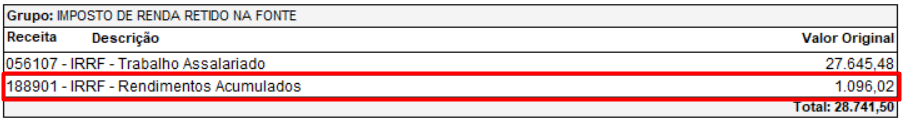
Ao emitir o Analítico DCTFWeb, em Relatórios > eSocial > Analítico DCTFWeb/FGTS Digital, da competência de pagamento dos complementos, será apresentado o Código de Receita 188901 referente ao recolhimento de IRRF sobre RRA (188901).
XML
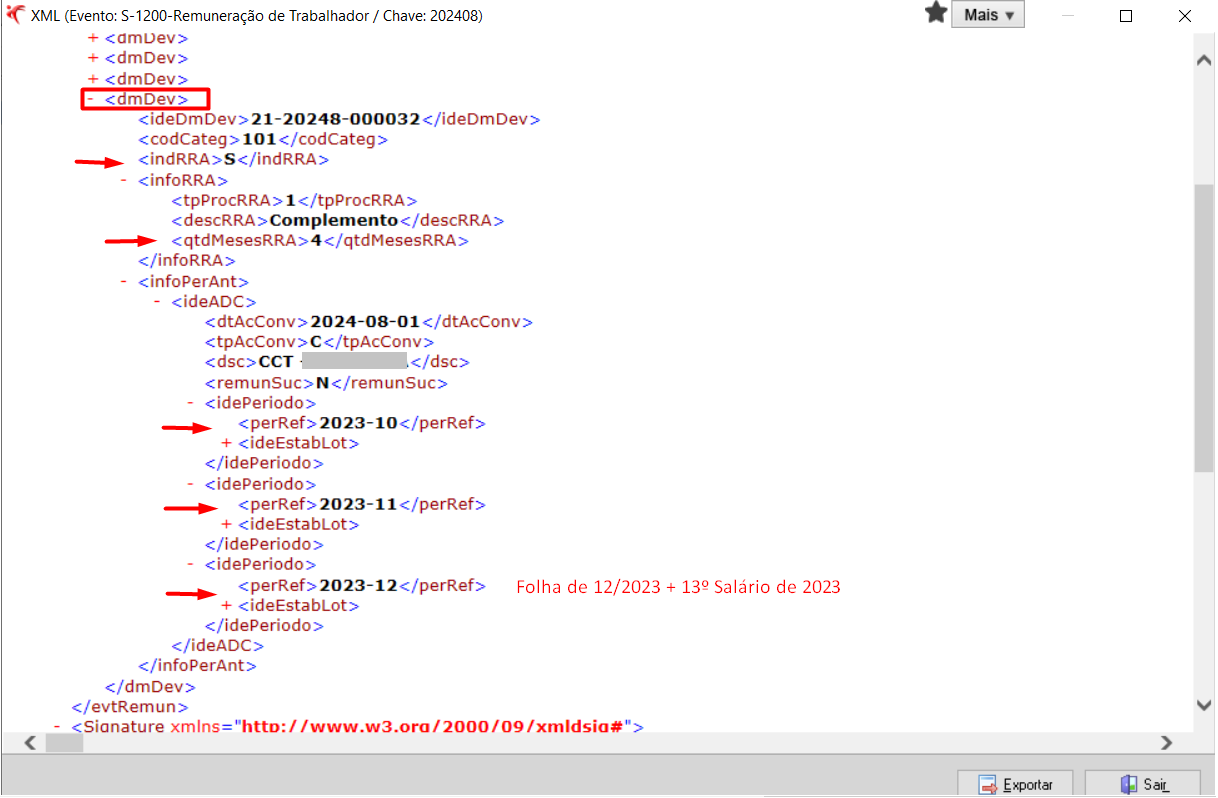
O xml dos eventos de remuneração, as informações de RRA serão enviadas um único demonstrativo, divididos por período de referência.
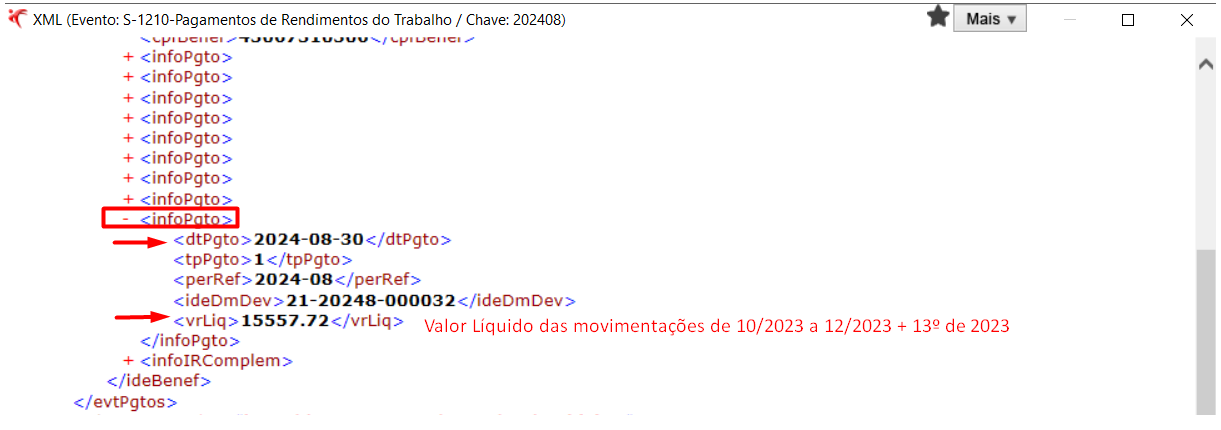
Já o xml do evento de pagamento, os pagamentos de RRA serão agrupados por data de pagamento.
Exemplo do demonstrativo de RRA no S-1200:
Exemplo das informações de pagamento de RRA no S-1210:
distintas, as informadas de RRA constarão no mesmo período de referência, conforme da competência
de origem.
Lembrando que, as Férias serão informados no período de referência do pagamento, por meio das rubricas de Antecipação.
Conciliação
Após envio dos eventos de remuneração (S-1200, S-2299 e S-2399) e de pagamento (S-1210), acesse a Conciliação, em Movimentos > eSocial > Controle de Competências > Conciliação, e em Conciliar selecione a opção IRRF.
Na aba Trabalhadores, poderá visualizar os valores de RRA agrupados por Tipo de Folha.
Os complementos de 10/2023 a 12/2023 estarão agrupadas no Tipo de Folha Complemento de RRA e o IRRF - Rendimentos Acumulados, no painel IRRF - Recolhimento, é composto pelo somatório dos tipos 31, 32 e 34, conforme regras do evento de retorno S-5002, contida na documentação técnica do eSocial.
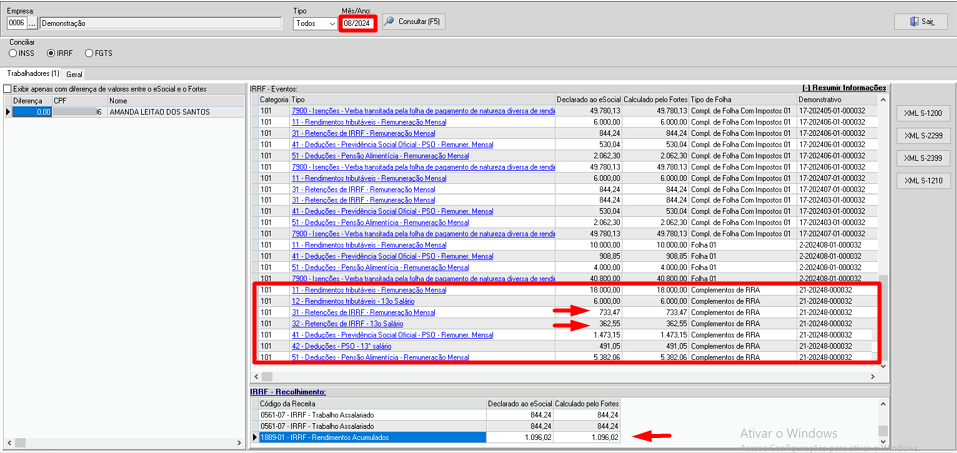
Na aba Geral, será apresentado o código de receita 188901 com valor total a recolher, que também constará no DARF da DCTFWeb.
Importante!
- O sistema impedirá a criação de complementos individualmente quando o ano da competência do complemento for anterior ao ano do pagamento, pois para o cálculo do IRRF (RRA) é necessário a quantidade de meses e a base de cálculo total;
- Se houver necessidade de movimentar eventos manualmente, calcule o lote novamente em Movimentos > Complementos em Lote;
- O Complemento de 13º Salário decorrente da média de variáveis deve ser gerado em Movimentos > Complemento de 13º Salário, pois essa movimentação não possui característica de RRA;
- Não há alteração na forma de cálculo dos encargos de INSS e FGTS.