

“Total das receitas brutas informadas (P200(2) + P200(4) + P200(6) + P200(8) + P200(9) + P300(16)) diferente da receita calculada [P150("3.01.01.01.01")-P150("3.01.01.01.02.01")-P150("3.01.01.01.02.02")].”
O erro se apresenta devido a divergências do Resultado Líquido do Exercício montado na ECF (P150 = Montado com base nos registros J051, K355 e K356) em confronto as as informações da apuração do IR (Imposto de renda apurado no subsistema ACFiscal).
Correção:
1- Verificar em qual subsistema a apresenta o valor recolhido do imposto, se no subsistema fiscal ou se no subsistema contábil.
2- Com base na identificação, fazer o ajuste no subsistema que estiver incorreto:
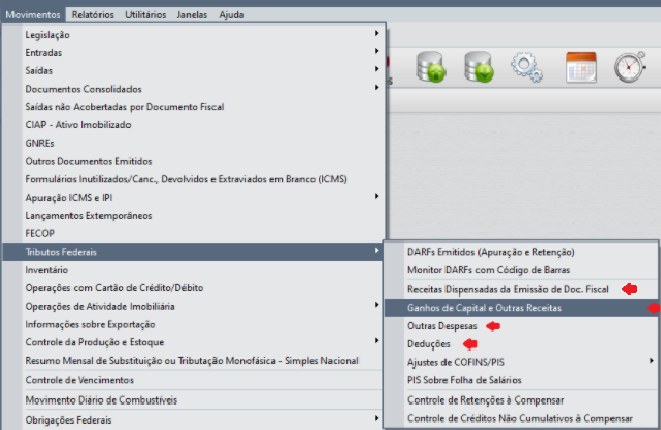
2.a - Se Fiscal: Verificar se as configurações da apuração do imposto estão aplicadas ou corretas (configuração do sistema verificando os percentuais de IR e CSLL estão de acordo com o desejado,verificar se há alguma configuração a mais nos cadastros dos serviços caso a empresa seja prestadora de serviços e se for revendedor de mercadorias se há alguma configuração nos cadastros dos produtos), realizar o lançamento faltando em Movimentos > Tributos federais
2.b - Se Contábil: Verificar em Utilitários > Vincular plano de contas referencial > Campo de contas vinculadas, qual a conta do contribuinte está vinculada as contas apresentadas no cálculo do P150 [P150("3.01.01.01.01")-P150("3.01.01.01.02.01")-P150("3.01.01.01.02.02")]
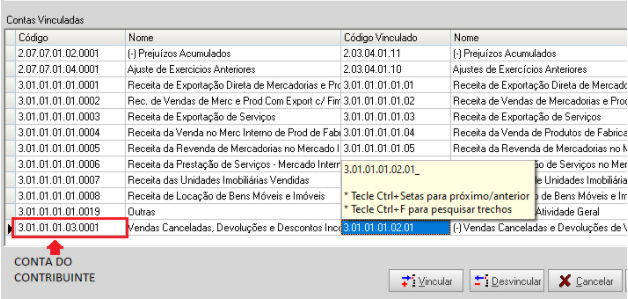
Entrar na conta identificada, ou nas contas identificadas, e realizar os lançamentos necessários de modo que a apuração apresentada na conta, seja o mesmo apurado no subsistema fiscal
3- Gerar o arquivo novo e importá-lo no validador da ECF.
Dica 1: Esse procedimento pode ser adotado ao erro apresentado no registro P400 quando confrontado com o P150

A correção será a mesma, mas em vez de verificar o IRPJ deverá ser verificado e analisado a apuração da CSLL
Dica 2: Caso o Cliente tenha uma DRE devidamente vinculada e existindo as contas de apuração do IRPJ e CSLL, é possível bater o resultado apurado com o demonstrado na ECF.