O Programa Emergencial de Retomada do Setor de Eventos (Perse), instituído pela Lei 14.148/2021, visa minimizar os efeitos decorrentes das medidas de isolamento ou de quarentena em enfrentamento à pandemia da Covid-19. A lei, no primeiro momento determinou a redução da alíquota dos impostos PIS, COFINS, IRPJ e CSLL, para estabelecimentos prestadores de serviços, porém foi atualizada pela Lei 14.592/2023, onde foi definido outros CNAEs para utilização do mesmo benefício e mesmas regras definidas anteriormente. Sendo assim, ficam reduzidas a 0% (zero por cento) por um prazo de 60 meses (01/03/2022 a 28/02/2027) os setores que exercem as seguintes atividades econômicas (CNAE):
Restaurantes e similares (5611-2/01);
Bares e outros estabelecimentos especializados em servir bebidas, sem entretenimento (5611-2/04);
Bares e outros estabelecimentos especializados em servir bebidas, com entretenimento (5611- 2/05);
Os novos parâmetros para zerar as alíquotas do IRPJ e CSLL são aplicados às Notas Fiscais que contenham somente produtos e/ou serviços (notas mistas) que estejam determinados a participação no benefício Perse - Modelos NF-e, NF-e Doc.Próprios, NFC-e, CF-e, NFA, Notas Fiscais de Terceiros.
Com relação ao PIS e COFINS, quando houver o benefício, será determinado com o CST de alíquota zero e natureza da receita referente ao Perse.
 O que deve ser feito no TC Fiscal?
1) Conforme determinado no § 4º da Lei 14.592/2023, é importante confirmar que a empresa beneficiada com a lei Perse tenha seu início de atividade inferior à data limite para utilização do benefício (18/03/2022).
Sendo assim, a primeira configuração no Fortes Fiscal é determinar a data de início da empresa.
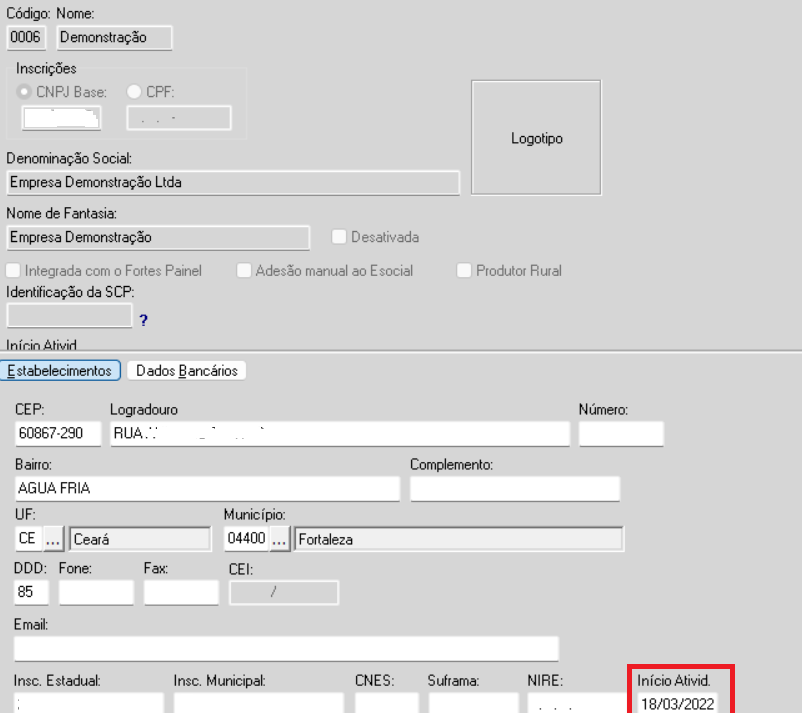
- Em Cadastro → Empresa → Estabelecimento.
- No cadastro da empresa, clique em Editar (F3).
- Selecione o referido estabelecimento, e clique em Editar (F3)
- No campo “Início de Atividade” preencha a data que foram iniciadas as atividades do estabelecimento.
- Por fim, clique em Confirmar (F9).
2) É necessário determinar se o produto participa do benefício, no menu Cadastro - Produtos.
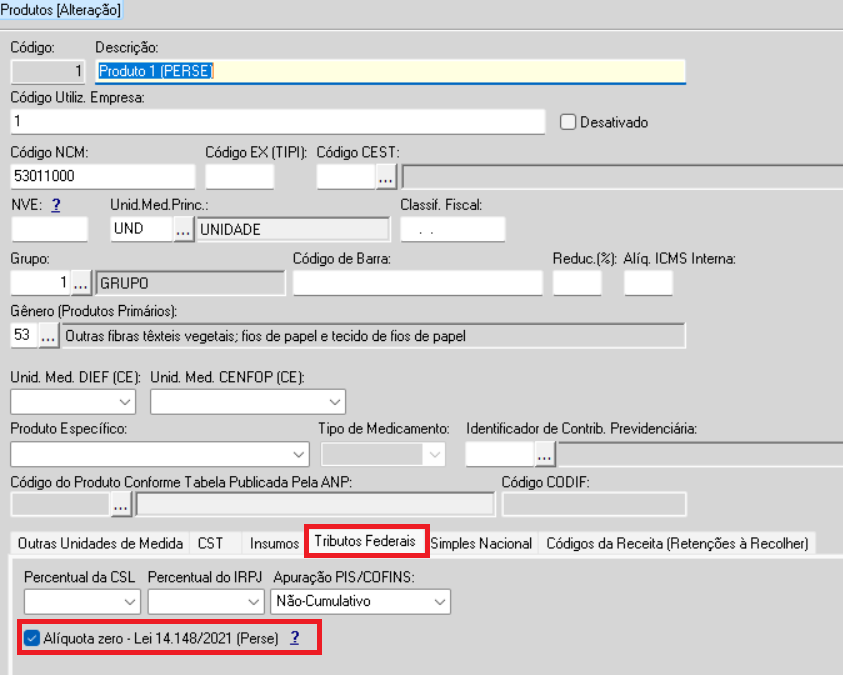
- No cadastro do produto, clique em Editar (F3)
- Na aba “Tributos Federais”, marque o checkbox “Alíquota zero - Lei 14.148/2021 (Perse) ?” nos produtos que participam do benefício
- Clique em Confirmar (F9).
Importante:
- Se data do início de atividade do estabelecimento for até 18/03/2022 - Permitirá a marcação;
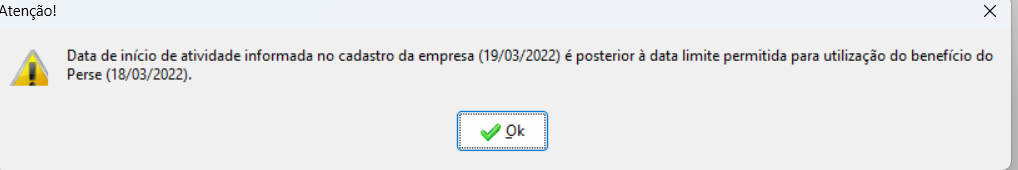
- Se data do início de atividade do estabelecimento for maior do que 18/03/2022 - Não permitirá a marcação e apresentará a mensagem:
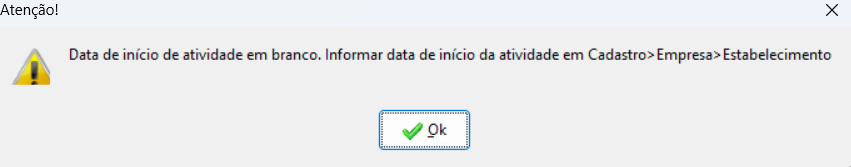
- Se data de início de atividade não preenchida no cadastro do estabelecimento - Não permitirá a marcação e apresentará a mensagem:
|
Atenção! Apesar da aplicação da redução na escrituração ser considerada a partir da data 18.03.2022, estabeleceu-se a antecipação do benefício, onde será aplicada alíquota zero para todo o mês de março de 2022. Por seguinte, antecipa-se a aplicação de seu término até o mês fevereiro de 2027. |
3) Feito isso, observe como ficam a distribuição das bases de cálculos do IRPJ e CSLL, na aba “Tributos Federais”, nos referidos lançamentos que utilizaram o benefício.
Exemplo 1:
Documentos contendo somente produtos e serviços com o benefício (PERSE).
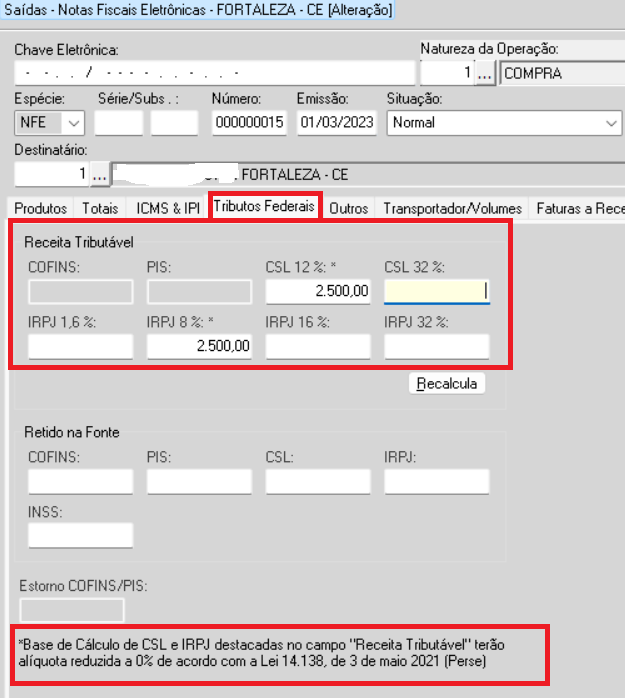
Nesses tipos de lançamentos o sistema distribui as bases de cálculos de acordo com seus respectivos percentuais, e exibe ao lado das referidas alíquotas um sinal de asterisco (*), determinando que os percentuais participam do benefício (PERSE), e ficarão com as alíquotas dos impostos zeradas.
Exemplo 2:
Documentos contendo produtos mistos, com a marcação do benefício, e outros produtos sem a marcação.
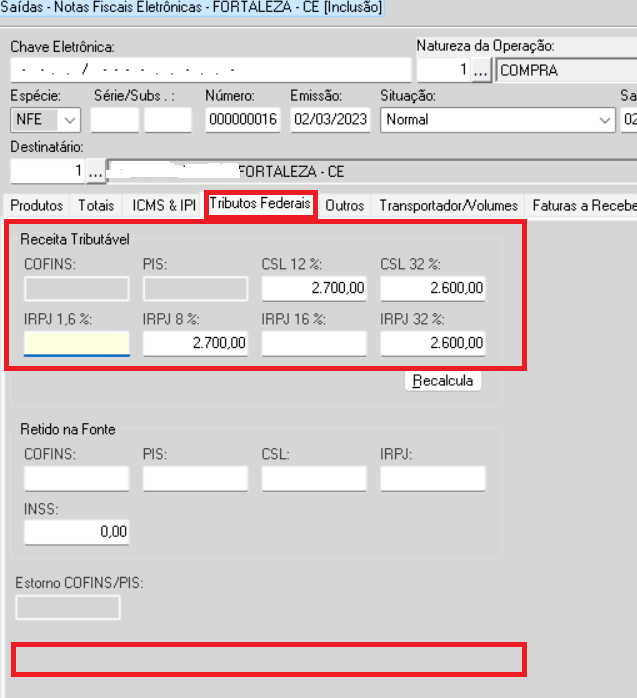
Nesses tipos de lançamentos o sistema distribui as bases de cálculos de acordo com seus respectivos percentuais, sem apresentar o sinal de asteriscos (*), e sem a mensagem determinando que possui PERSE nos produtos, pois quando no documento existe algum produto ou serviço que não participa do benefício, é determinado pela Lei que o documento fiscal não utilizará o benefício.
Exemplo 3:
Documentos contendo todos os produtos ou serviços sem a marcação do benefício (PERSE).
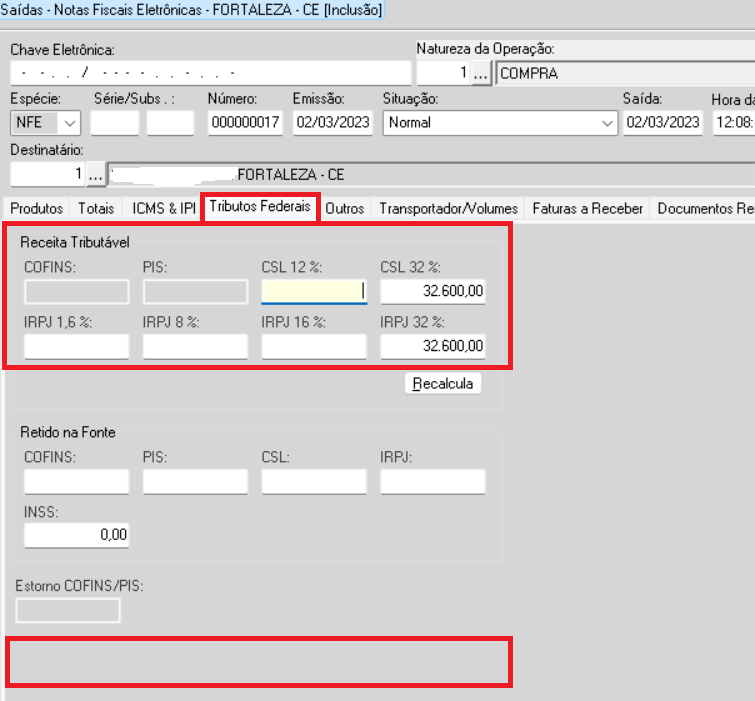
Nesse tipo de lançamentos continua a mesma tratativa que o sistema processa atualmente, distribuindo as respectivas bases de cálculos de acordo com seus percentuais, sem a informação dos asteriscos e sem a mensagem de benefício.
4) Após os lançamentos, observe como ficam os relatórios dos tributos federais para empresas regime tributação Lucro Presumido e/ou Lucro Real Trimestral.
4.1 - COFINS, PIS, CSLL e IRPJ ( Base de Cálculo, Receitas e Retenções) → Em Relatórios → Tributos Federais
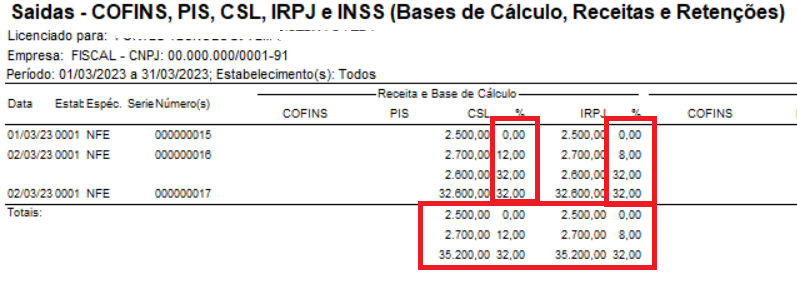
Nesse relatório são demonstradas as bases de cálculos dos lançamentos, distribuídas por alíquotas utilizadas, e no totalizador do valor o referido montante da base de cálculo de cada alíquota.
4.2 - COFINS, PIS, CSL e IRPJ (Demonstrativo de Cálculo) → Em Relatórios → Tributos Federais
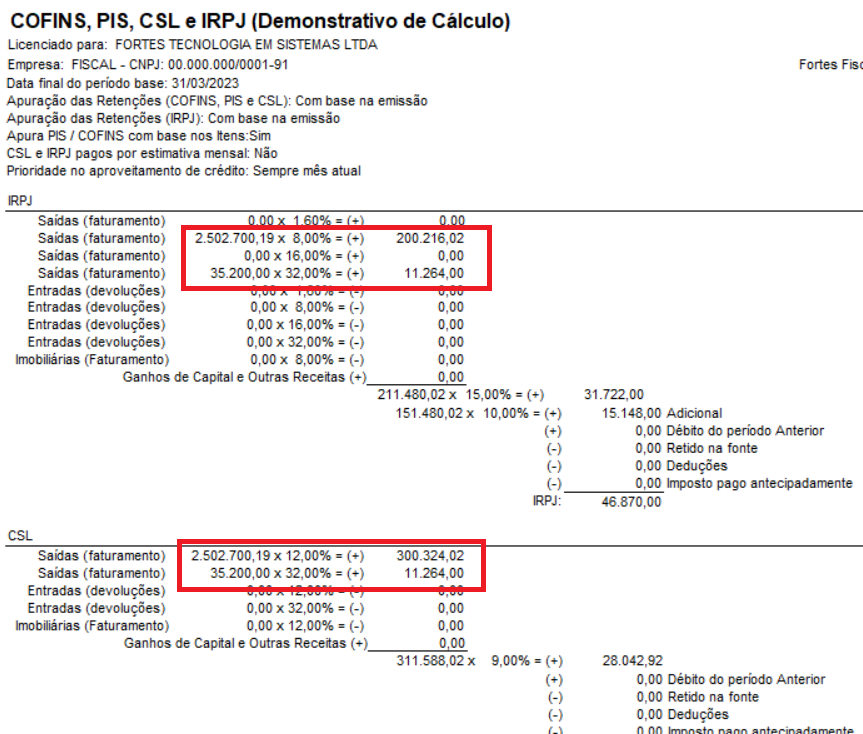
No demonstrativo de cálculo são distribuídas as bases de acordo com cada percentual, e somente as que possuírem a alíquota do imposto diferente de zero.
5) Para empresas Regime de Caixa, no menu Movimentos → Controle de Vencimentos:
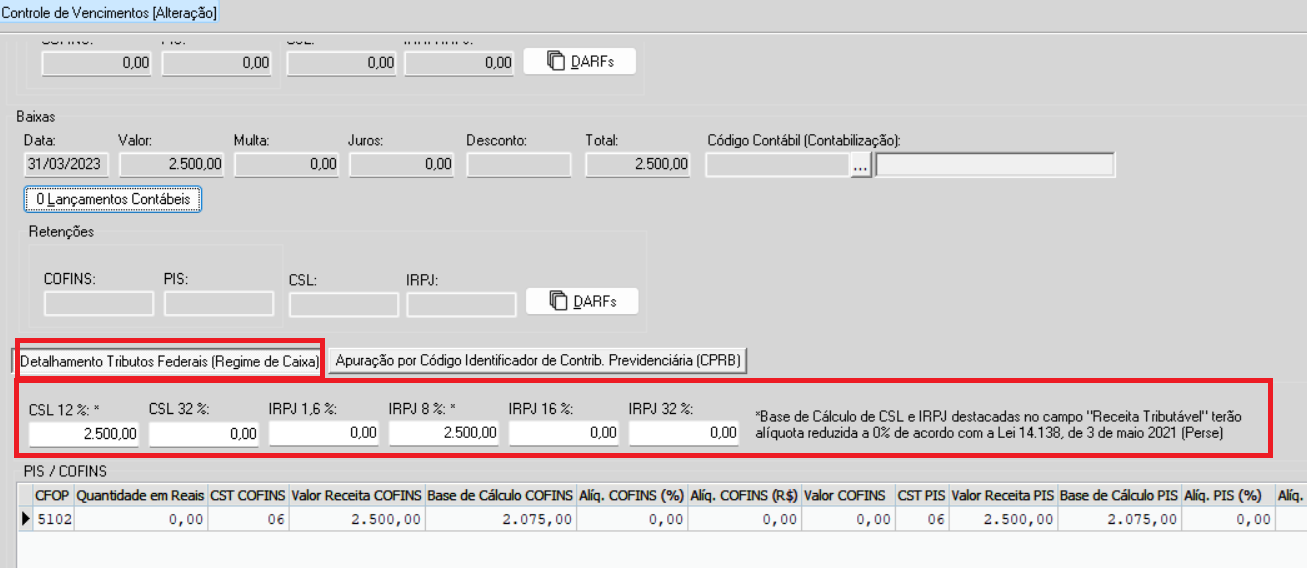
Na aba “Detalhamento Tributos Federais (Regime de Caixa)”, estará determinado com asteriscos, ao lado da alíquota dos percentuais incididos, e a referida mensagem, quando todos os produtos e serviços do documento fiscal participarem do benefício.
5.1 - COFINS, PIS, CSL e IRPJ - Regime de Caixa (Base de Cálculo e Receitas) → Em Relatórios → Tributos Federais
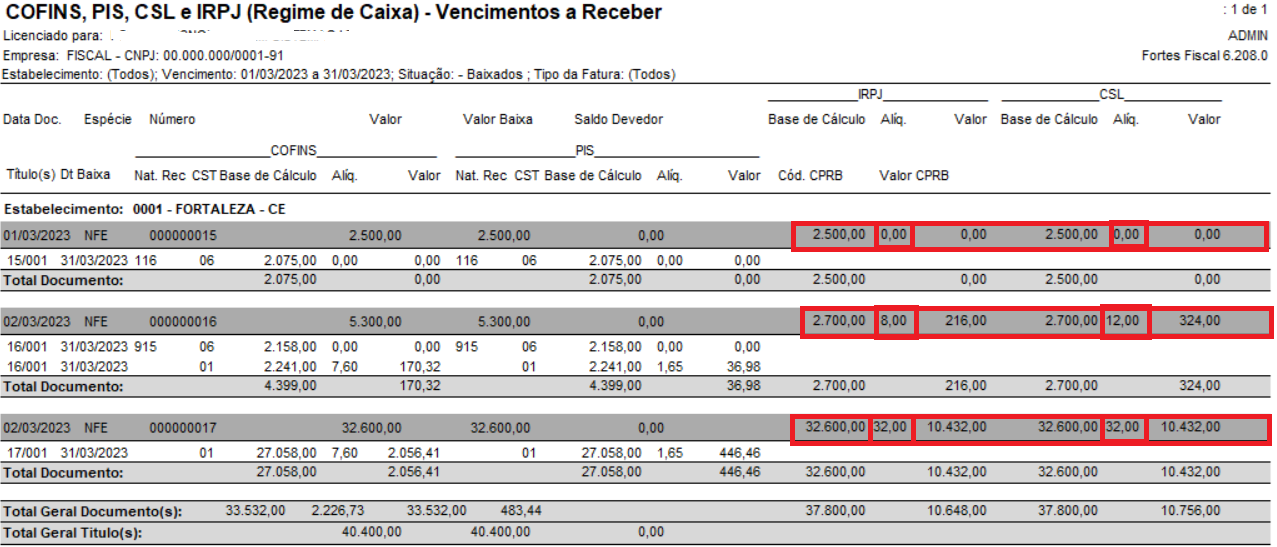
No demonstrativo (Caixa) serão mostradas cada baixa com base de cálculo, e suas referidas alíquotas, onde o cálculo e exibição no relatório será de acordo com a data da baixa realizada.
6) Ferramenta de manutenção - Atualizar Cadastro de Produtos, no menu Utilitários → Ferramenta de Manutenção.
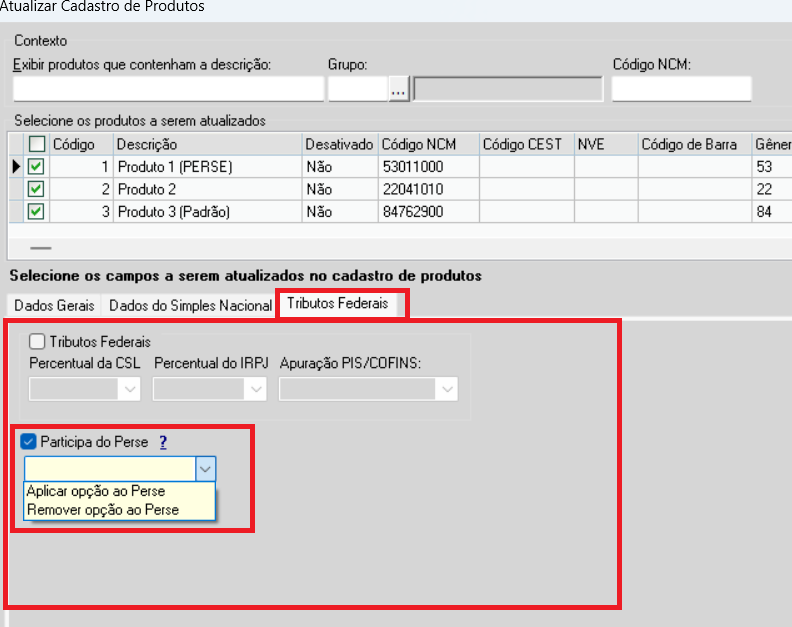
O usuário pode determinar, em vários produtos, se os mesmos pertencem à lista de atividades com o benefício, ou remover a marcação nos referidos cadastros de produtos. Marcando a opção “Participa do Perse”, na aba “Tributos Federais”:
- Aplicar opção ao Perse - Escolhendo essa opção marcará, no cadastro dos produtos selecionados acima, a opção que participa do Perse.
- Remover opção ao Perse - Escolhendo essa opção desmarcará, no cadastro dos produtos selecionados acima, a opção que participa do Perse.
7) Geração do arquivo SPED ECF.
- Empresas Lucro Presumido

Ainda no subsistema Fiscal, em Movimentos → Tributos Federais → Deduções, deverão ser lançados os valores do IRPJ e CSLL que pertencem ao Perse para geração do ECF, onde serão gerados os registros:
IRPJ: Registro P300 - Cálculo do Imposto de Renda Sobre o Lucro Presumido (IRPJ)
Item: 11.20 (-) Programa Emergencial de Retomada do Setor de Eventos (Perse) e o Programa de Garantia aos Setores Críticos (PGSC) (Art. 4º, Lei nº 14.148/2021 ).
CSL: Registro P500 - Cálculo da Contribuição Social Sobre o Lucro Líquido ( CSLL)
Item: 11.20 (-) Programa Emergencial de Retomada do Setor de Eventos (Perse) e o Programa de Garantia aos Setores Críticos (PGSC) (Art. 4º, Lei nº 14.148/2021 ).


- Empresas Lucro Real

Na geração do arquivo ECF, o usuário deve marcar a opção “Lucro da Exploração”, para que seja habilitado, no validador, o registro N600 (IRPJ), e preenchido manualmente o valor da receita referente ao benefício, conforme imagem:
