Como já sabemos, o CIAP é o Controle de crédito do ICMS do Ativo Permanente, onde a empresa poderá se apropriar do crédito do ICMS relativo às compras do ativo imobilizado utilizado diretamente em sua atividade.
Sendo que, de acordo com o Parágrafo Único, do Art. 65 do Decreto Nº 33.327 de 30/10/2019, do Estado do Ceará, excluem-se do total das saídas as operações internas ou interestaduais que envolvam simples deslocamento físico de mercadorias ou bens, sem que haja transferência definitiva de titularidade, não implicando redução de estoque ou alterações de ordem patrimonial, tais como:
- Remessa a estabelecimento de terceiro de mercadoria ou bem para fins de industrialização, beneficiamento, conserto ou reparo, bem como para demonstração e armazenamento, desde que retorne ao estabelecimento remetente, nos prazos previstos na legislação.
Nesse artigo veremos as mudanças ocorridas no Fortes Fiscal para a distribuição e cálculo dos valores no CIAP, de acordo com o estado do Ceará.
O que devemos observar no sistema Fortes Fiscal
1. Primeiramente vamos determinar o cálculo automático do crédito do CIAP.
Cadastro> Histórico do Estabelecimento

A opção estando marcada, o sistema gera automaticamente os valores dos créditos calculados sobre o CIAP para o controle de apuração do ICMS.
2. No cadastro do CFOP, marque a opção “Transferência Definitiva de Titularidade", quando houver.
Cadastro> CFOP

Quando o CFOP for natureza “Outras”, e houver transferência de titularidade, o checkbox “Transferência Definitiva de Titularidade” deverá ser marcado.
Essa opção determinará quais CFOPs, com natureza “Outras”, irão compor no cálculo do CIAP.
Em seguida, vamos observar quais outras operações irão compor o cálculo do CIAP, de acordo com as marcações na legislação estadual.
Legislação> Estadual> CE

Quando estiver determinado que as operações com natureza “Outras” irão compor o cálculo do CIAP, o contribuinte deverá determinar se todas participarão do cálculo, ou se somente as que houveram mudança de titularidade irão compor ao cálculo.
Ou seja:
Ou seja:
- Se estiver marcado somente o checkbox “Outras” - Será composto ao cálculo do CIAP todas as operações com natureza “Outras”, independente de estar marcado ou não o checkbox “Transferência Definitiva de Titularidade” no cadastro do CFOP.
- Se estiver marcado o checkbox “Outras” e “Quando houver mudança de titularidade” - Será composto ao cálculo do CIAP todas as operações com natureza “Outras”, e que estejam marcadas também o checkbox “Transferência Definitiva de Titularidade” no cadastro do CFOP.
- Se não estiver marcado o checkbox “Outras” - Não será composto ao cálculo do CIAP as operações com natureza “Outras”.
Vamos observar como ficarão os valores distribuídos nos relatórios utilizados pelo controle do CIAP.
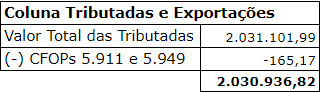
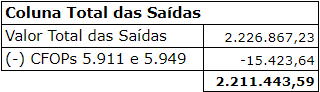
Exemplo: A empresa X vendeu no período as seguintes operações.

Sendo que, para a empresa X será determinado:
- Sem transferência de titularidade - 5.911 e 5.949;
- Com transferência de titularidade - 5.923.

E, na legislação estadual, está determinado para compor as operações com natureza “Outras”, e somente as que houveram mudança de titularidade. Também foi determinado que essas operações irão compor o total das saídas e o valor das saídas tributadas.
Desta forma, os valores ficarão:


Dica: Você também poderá acompanhar mais materiais do assunto em nossa central de conteúdo:
-
Controle do Crédito do ICMS do Ativo Permanente no Fortes Fiscal (CE)
-
Como gerar créditos de Ativo Imobilizado (CIAP) automaticamente na apuração de ICMS