A publicação da Instrução Normativa 2121/2022 em 20 de dezembro de 2022 provocou uma mudança significativa em relação aos créditos de PIS e COFINS, no qual destacamos a não composição do IPI destacado em nota fiscal para o cálculo do devido crédito de PIS e COFINS.
Vejamos o que diz o parágrafo único do artigo 171 da IN 2121/2022 sobre o tema:
“Não geram direito a crédito:
I - o ICMS incidente na venda pelo fornecedor;
II - o ICMS a que se refere o inciso II do § 3º do art. 25 (Lei nº 10.637, de 2002, art. 3º, § 2º, inciso II, incluído pela Lei nº 10.865, de 2004, art. 37; e Lei nº 10.833, de 2003, art. 3º, § 2º, inciso II, incluído pela Lei nº 10.865, de 2004, art. 21); e (Incluído(a) pelo(a) Instrução Normativa RFB nº 2152, de 14 de julho de 2023);
III - o IPI incidente na venda pelo fornecedor. (Incluído(a) pelo(a) Instrução Normativa RFB nº 2152, de 14 de julho de 2023).”
Dessa forma, para que o valor do IPI não seja mais considerado no cálculo do crédito de PIS e COFINS, no Fortes Fiscal você deverá realizar o seguinte ajuste:
Ao utilizar a ferramenta de preencher dados de Pis e Cofins no menu de Utilitários > Ferramentas de Manutenção > Preencher dados PIS/COFINS, será possível escolher se deseja que o IPI seja ou não considerado na base de PIS e COFINS:

Com a flag marcada, ao utilizar a ferramenta de preencher dados de PIS e COFINS o lançamento das NFEs de entradas passarão a se comportar da seguinte forma:
Ex: Valor do produto: 2.000,00
Valor do IPI: 200,00
BC de PIS e COFINS: 2.000,00
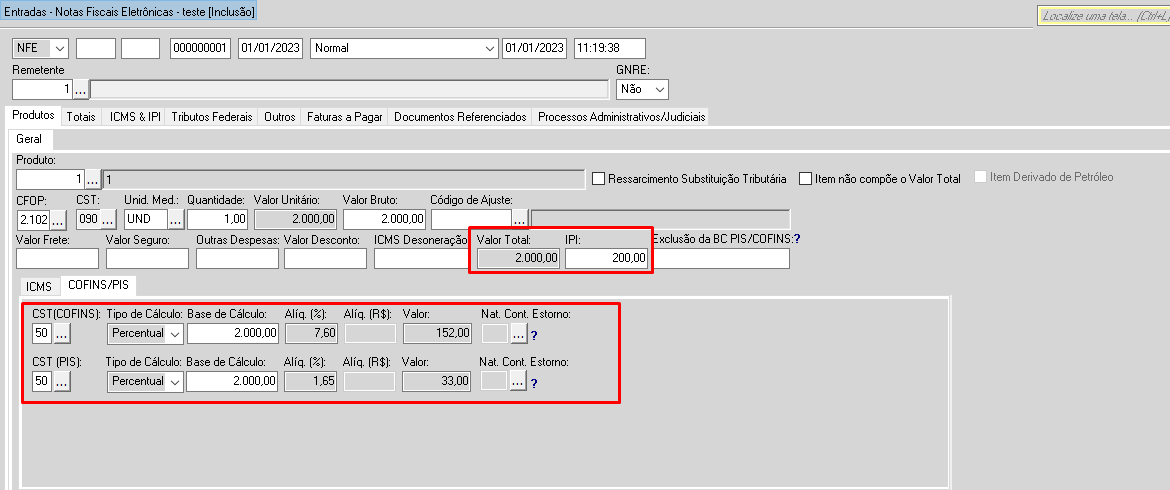
Obs: Sem a flag marcada, o IPI continuará sendo considerado para a base de crédito de PIS/COFINS considera o IPI ;
Importante Saber
Caso já tenha utilizado a ferramenta para realizar o preenchimento da Exclusão do ICMS da Base de Cálculo de PIS e COFINS, basta marcar somente a opção “Desconsiderar IPI da BC PIS/COFINS” para que o sistema reprocesse os valores de base de cálculo dos tributos.