O S-2501 pertence ao grupo de eventos do módulo Processo Trabalhista no eSocial, que entrou em vigor em 1º de outubro de 2023, devendo ser utilizado para informar os valores do imposto sobre a renda da pessoa física e das contribuições sociais previdenciárias, inclusive as destinadas a Terceiros, incidentes sobre as bases de cálculo constantes das decisões condenatórias e homologatórias de acordos proferidos nos processos trabalhistas perante a Justiça do Trabalho e nos acordos celebrados no âmbito das Comissões de Conciliação Prévia – CCP e dos Núcleos Intersindicais – Ninter, que foram informados no evento S-2500. Também devem ser enviadas informações complementares do imposto de renda, as quais são atualmente transmitidas via PGD DIRF.
Quem está obrigado?
Todo declarante que, em função do decidido nos processos trabalhistas ou nas demandas submetidas à CCP ou aos Ninter, estiver obrigado a recolher as contribuições sociais previdenciárias, as destinadas a Terceiros e/ou o imposto sobre a renda retido da pessoa física. Também está obrigado o declarante que pagou rendimentos do trabalho sujeitos à legislação do Imposto de Renda, ainda que não tenha IRRF a recolher.
Até o dia 15 do mês subsequente ao pagamento referido na decisão/acordo proferida no processo trabalhista ou no acordo celebrado perante a CCP ou Ninter. Esse prazo pode ser antecipado para fins de cumprimento de obrigações decorrentes da decisão judicial.
Pré-requisitos
Para o envio do evento S-2501 é obrigatório o envio do evento S-2500.
Atenção!
Este evento deve ser enviado ainda que não haja contribuição previdenciária ou imposto de renda incidente a recolher.
A identificação do evento é feita pelo seguinte conjunto de dados: CNPJ Raiz/CPF do declarante, número do processo e a competência do pagamento. Logo, deve ser enviado um S-2501 para cada processo trabalhista, independente do número de trabalhadores incluídos no processo.
Nos processos onde for determinado o parcelamento dos encargos de contribuições sociais previdenciárias e de IRRF, o S-2501 deve ser enviado ao eSocial por período de apuração, a fim de registrar a(s) competência(s) e as respectivas informações dos tributos (base de cálculo e valor), que estão sendo quitadas em cada parcela.
Para conhecer melhor sobre as regras de preenchimento e envio do evento S-2501 é imprescindível a leitura prévia acerca do evento contido na documentação técnica do eSocial.
É importante lembrar que, as informações referentes a decisões condenatórias ou homologatórias proferidas pela Justiça do Trabalho a partir do período de apuração 10/2023 deverão ser declaradas na DCTFWeb, e o pagamento efetuado por meio do DARF numerado. Se quiser saber mais sobre a DCTFWeb RT clique aqui.
Agora se quiser saber como fazer o envio do evento S-2501, através do Fortes Pessoal, basta continuar lendo esse artigo.
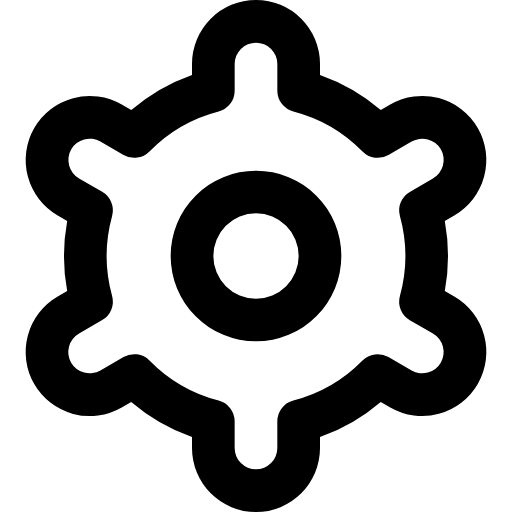
Para realizar o envio do evento S-2501, acesse o menu Movimentos > eSocial > Reclamatória Trabalhista > Contribuições de Processos Trabalhista > Novo (F2) e informe os campos:
- Número Processo: Informar o processo enviado em Movimentos > eSocial > Reclamatória Trabalhista > Processo Trabalhista;
- Competência Pagamento: Preencher com o Mês/Ano em que é devido o pagamento da parcela prevista no acordo/sentença;
- Observação: Campo é destinado a observações referente ao pagamento da parcela prevista no acordo/sentença, quando houver necessidade.
Após preenchimento dos campos, pressione a tecla "Enter" no seu teclado será listado todos os CPFs vinculados ao processo selecionado.
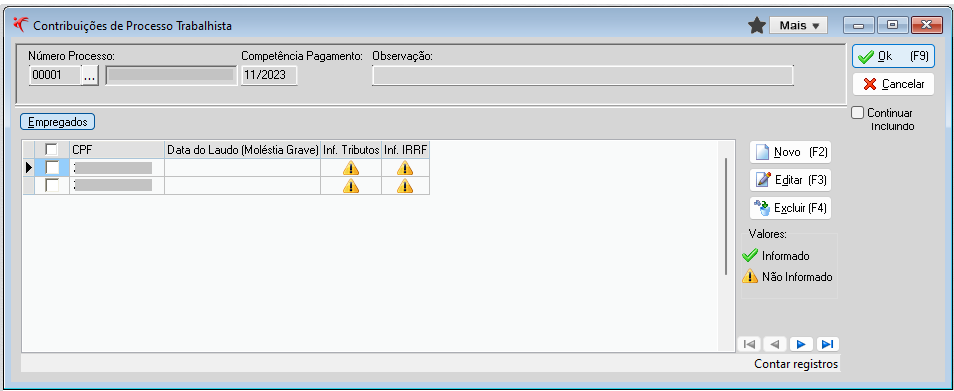
Exemplo:
Em função de uma reclamatória trabalhista com dois reclamantes pleiteando diferenças de horas extras do período 01/2022 a 12/2022, que foram reconhecidas como devidas por decisão judicial em 10/2023 e o pagamento foi determinado em uma única parcela para 11/2023, o empregador deve:
- Enviar dois eventos S-2500, um para cada CPF reclamante; e
- Enviar um evento S-2501, com o detalhamento de cada trabalhador, individualizados por CPF, dos valores das bases de cálculo e dos tributos devidos em cada competência.
- Contrib. Prev. e Sociais;
- Informações de IRRF.
- Dependentes;
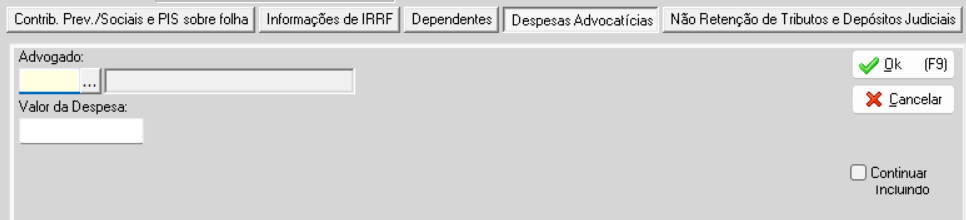
- Despesas Advocatícias; e
- Não Retenção de Tributos e Depósitos Judiciais.
Antes de iniciar a inclusão dos valores das Contribuições Previdenciárias, ainda na aba Empregados, se o trabalhador for portador de moléstia grave, marque a opção Portador de Moléstia Grave e informe a Data do Laudo.
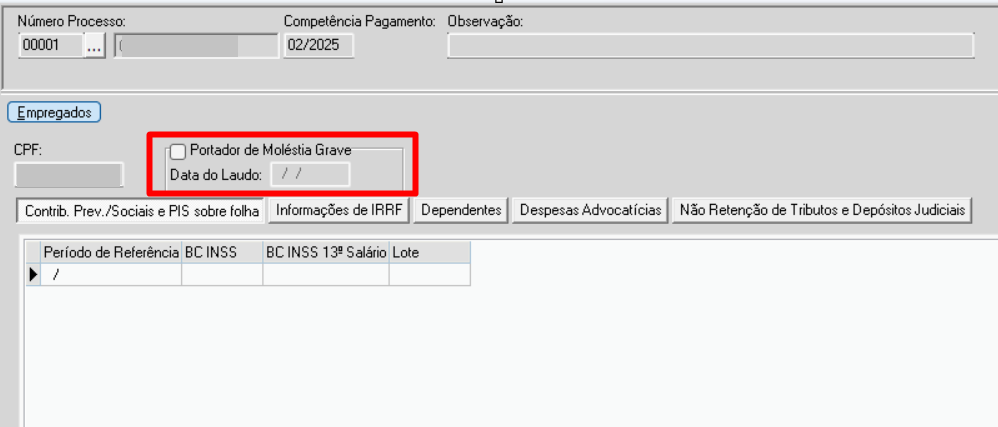
Contrib. Prev. e Sociais e PIS Sobre Folha
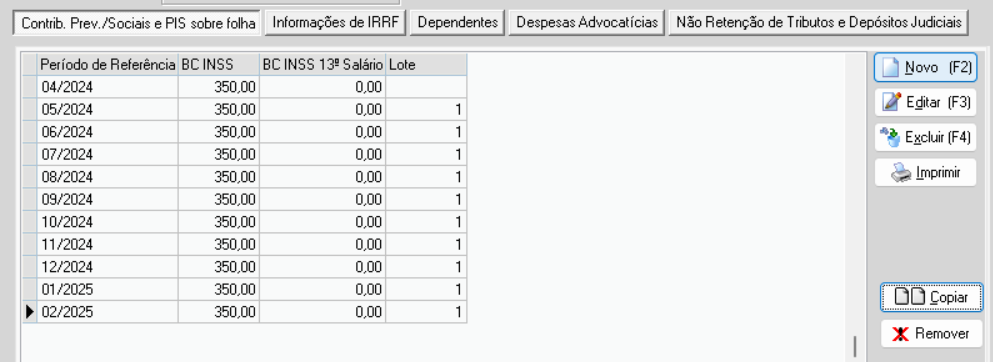
Para incluir as informações de contribuições de Previdenciárias, clique na aba Contrib. Prev. Sociais e após no botão Novo (F2).
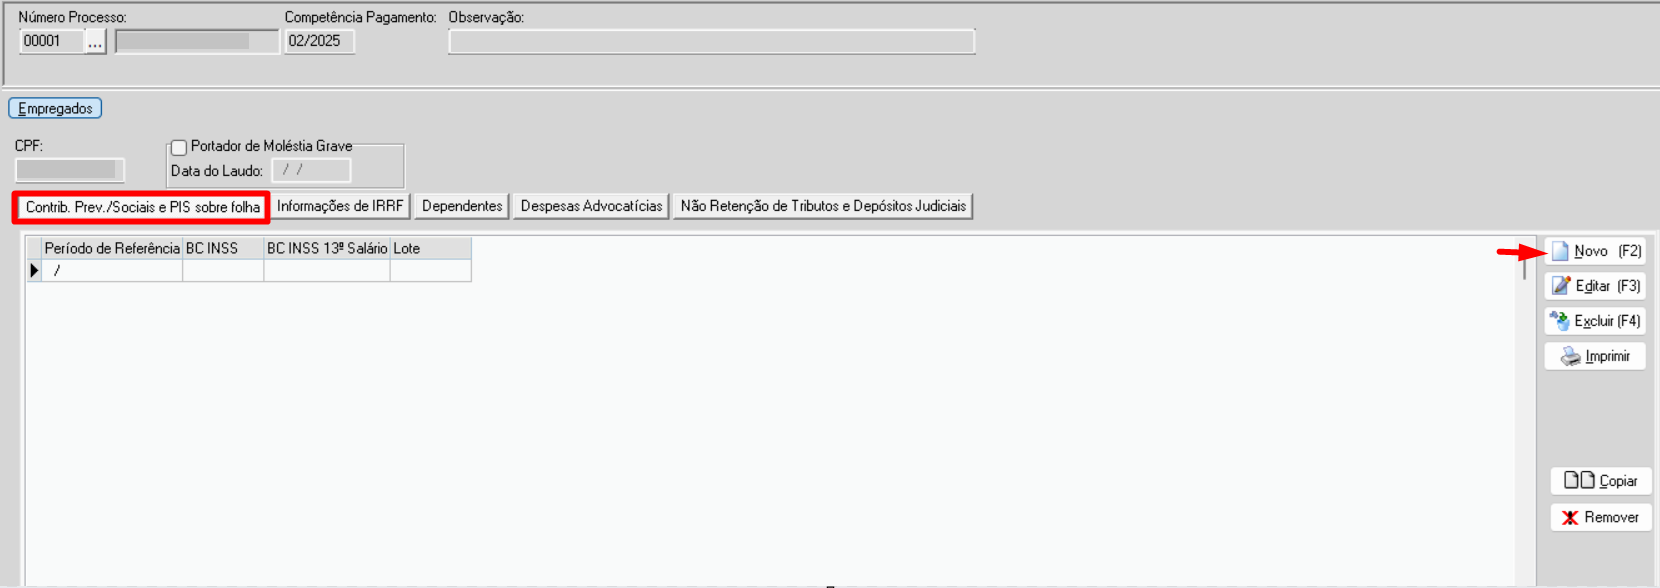
Agora realize o preenchimento dos seguintes campos:
- Período de Referência: Informar o Mês/Ano de referência das informações. Deve ser um período existente no evento S-2500, informado em Movimentos > Reclamatória Trabalhista > Processo Trabalhista, para o trabalhador indicado no campo CPF. Data pode ser igual ou posterior a 12/2008;
- BC INSS: Preencher com a base de cálculo da contribuição previdenciária sobre a remuneração mensal do trabalhador;
- BC INSS 13º Salário: Preencher com a base de cálculo da contribuição previdenciária sobre a remuneração do trabalhador referente ao 13º salário, quando houver.
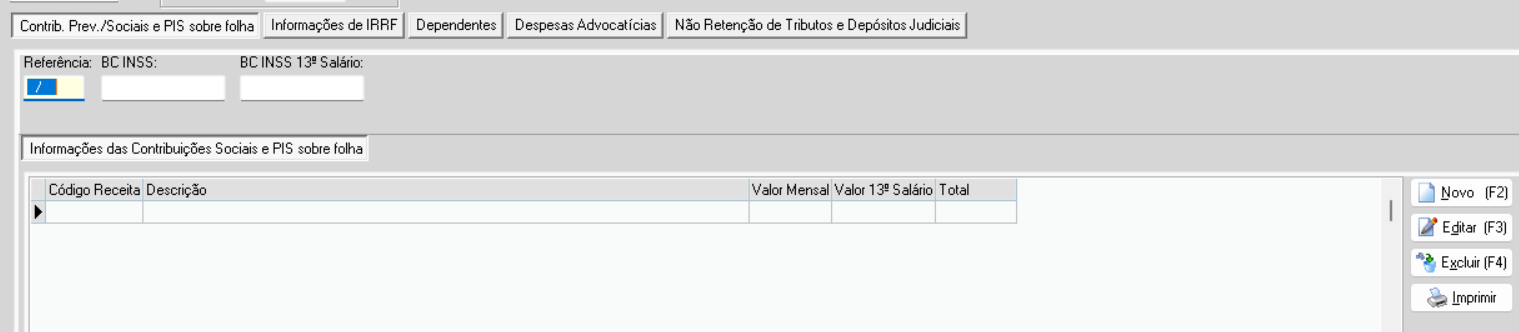
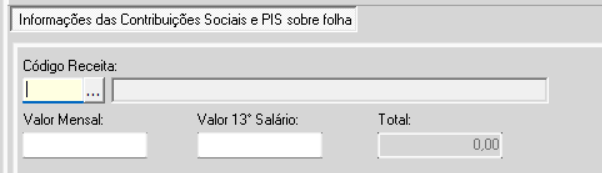
Após o preenchimento das bases de cálculo, insira os códigos de receita e valores das Contribuições Sociais. Para isso, clique em Novo (F2) e informe os seguintes campos:
- Código de Receita: Informe o Código de Receita - CR relativo as contribuições sociais devidas à Previdência Social e a Outras Entidades e Fundos (Terceiros), existente na tabela 29 do eSocial, conforme legislação em vigor para a data informada no campo Período de Referência;
- Valor Mensal: Informar o valor sobre rendimento mensal correspondente ao Código de Receita, de acordo com a legislação em vigor para a data informada no campo Período de Referência;
- Valor 13º Salário: Informar o valor rendimento de 13º Salário correspondente ao Código de Receita, de acordo com a legislação em vigor para a data informada no campo Período de Referência;
- Total: Somatório dos campos Valor Mensal e Valor 13º Salário.
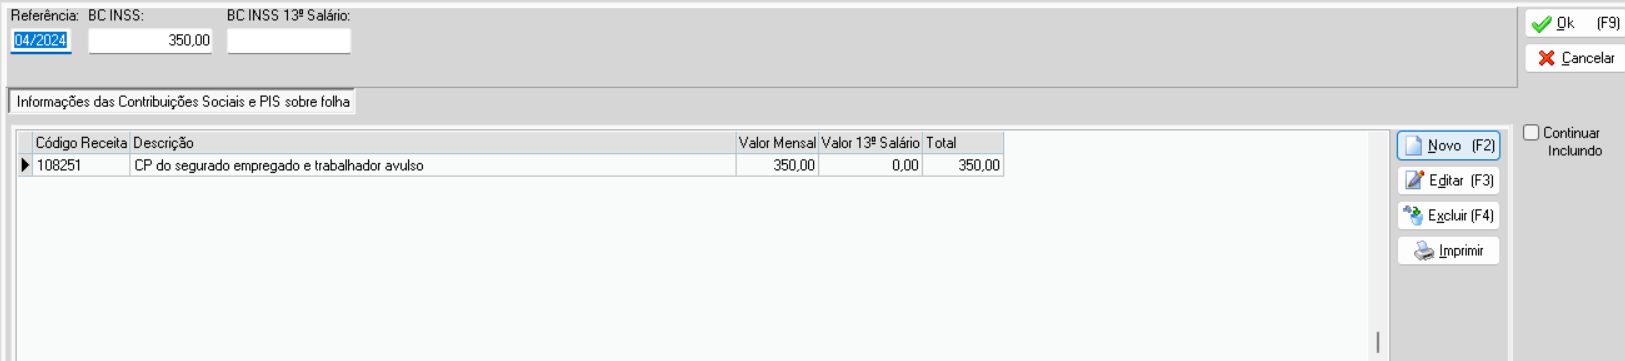
Exemplo:
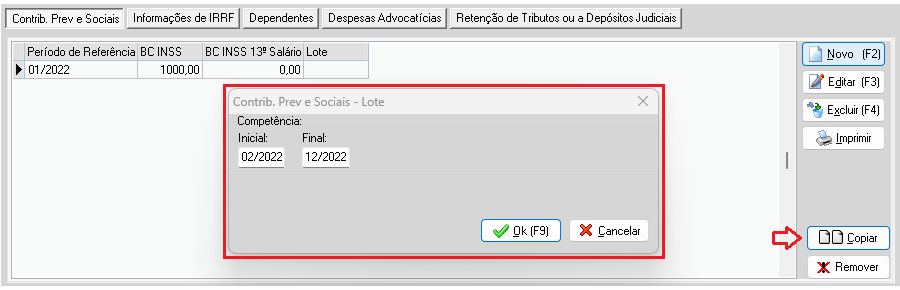
Clique em Sim, para confirmar o cadastro dos períodos.
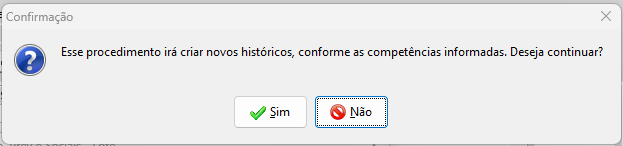
Com isso, o sistema realizará a cópia dos dados de Informações de Tributos, inseridos no primeiro Período de Referência cadastrado, até a competência final.
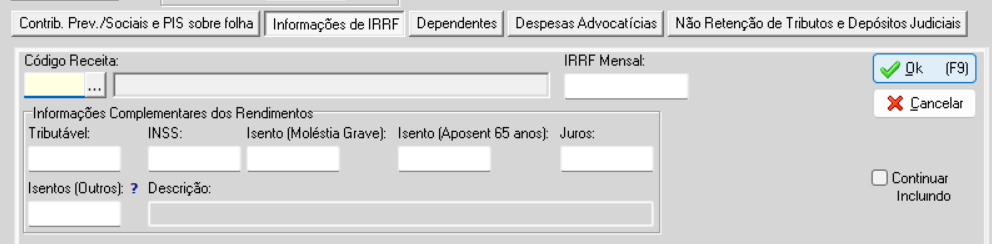
 Informações de IRRF
- Código de Receita: Informar o Código de Receita - CR relativo a Imposto de Renda Retido na Fonte, referente a Competência do Pagamento;
- IRRF Mensal: Informar o valor sobre rendimento mensal correspondente ao valor de IRRF retido, referente ao Código de Receita informado;
- IRRF 13º Salário: Informar o valor sobre rendimento de 13º Salário correspondente ao valor de IRRF retido, referente ao Código de Receita informado;
- Informações Complementares dos Rendimentos: Preencher com informações complementares, vinculadas ao código de receita, relacionadas a rendimentos tributáveis e a deduções e/ou isenções de acordo com a legislação aplicada ao imposto de renda.
- Tributável: Informar o valor do rendimento tributável mensal do Imposto de Renda;
- INSS: Informar o valor da contribuição previdenciária do trabalhador sobre o rendimento mensal;
- Isento (Moléstia Grave): Informar o valor do rendimento isento por ser portador de moléstia grave atestada por laudo médico;
- Isento (Aposent 65 anos): Informar o valor de parcela isenta de aposentadoria para beneficiário de 65 anos ou mais;
- Isento (Outros): Informar o valor de outros rendimentos isentos ou não tributáveis;
- Descrição: Informar a descrição do rendimento isento ou não tributável informado no campo Isento (Outros);
- Juros: Informar os juros de mora recebidos, devidos pelo atraso no pagamento de remuneração por exercício de emprego, cargo ou função.
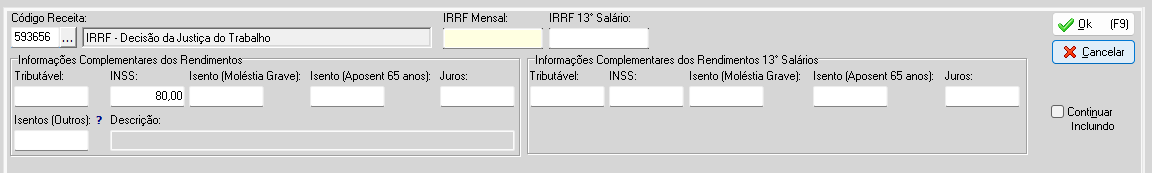
- Informações Complementares dos Rendimentos 13º Salário: Preencher com informações complementares, vinculadas ao código de receita, relacionadas a rendimentos tributáveis e a deduções e/ou isenções de 13º Salário de acordo com a legislação aplicada ao imposto de renda. .
- Tributável: Informar o valor do rendimento tributável do Imposto de Renda referente ao 13º salário - Tributação exclusiva;
- INSS: Informar o valor da contribuição previdenciária do trabalhador sobre o rendimento de 13º salário;
- Isento (Moléstia Grave): Informar o valor do rendimento isento por ser portador de moléstia grave atestada por laudo médico;
- Isento (Aposent 65 anos): Informar o valor de parcela isenta de aposentadoria para beneficiário de 65 anos ou mais;
- Juros: Informar os juros de mora recebidos, devidos pelo atraso no pagamento de remuneração por exercício de emprego, cargo ou função.
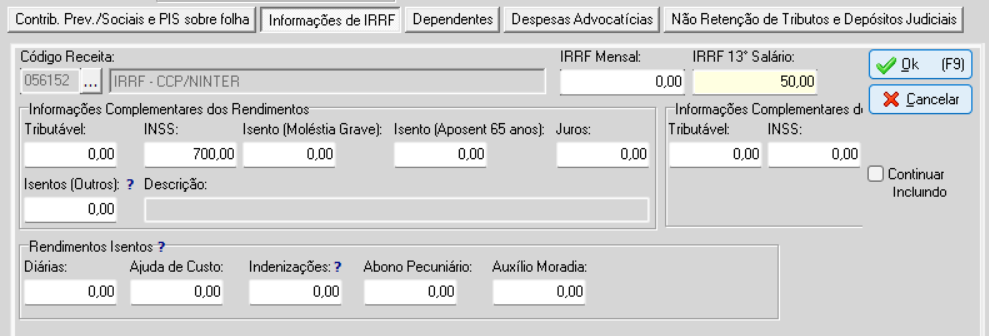
- Rendimentos Isentos: Preencher com informações relativas a Rendimentos Isentos exclusivos do Código de Receita 056152 - IRRF CCP/NINTER.
- Diárias: Informar valor relativo a diárias;
- Ajuda de Custo: Informar valor relativo a ajuda de custo;
- Indenizações: Informar valor relativo a indenização e rescisão de contrato, inclusive a título de PDV e acidentes de trabalho;
- Abono Pecuniário: Informar valor relativo ao abono pecuniário;
- Auxílio Moradia: Informar valor relativo ao auxílio moradia.
- Rendimentos Recebidos Acumuladamente - RRA: Preencher com informações complementares relativas a Rendimentos Recebidos Acumuladamente - RRA.
- Qtd. de Meses: Informar a quantidade de meses relativo aos Rendimentos Recebidos Acumuladamente - RRA;
- Descrição dos Rendimentos: Informar a descrição dos Rendimentos Recebidos Acumuladamente - RRA.
- Custas Judiciais: Preencher com o valor das despesas com custas judiciais, se houver.
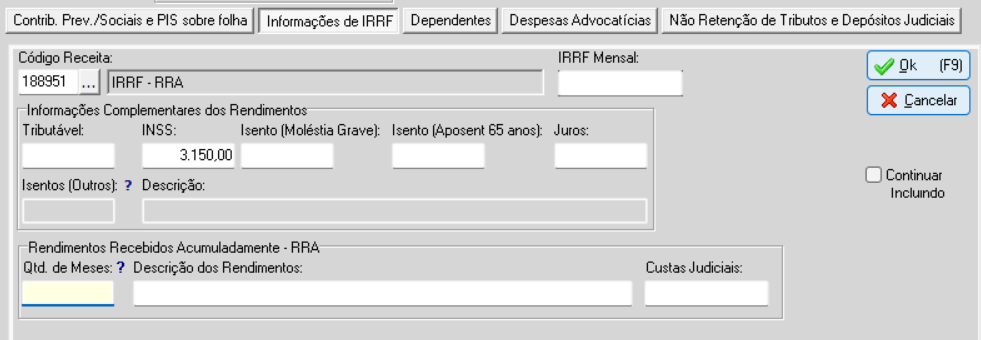
Exemplo:
Ação trabalhista pleiteando diferenças de horas extras do período de 01/2022 e 02/2023, com pagamento determinado em uma única parcela em 11/2023.
Na aba "Informações de IRRF", informe o código de receita, o valor retido de IRRF, caso não tenha valor retido preencha o campo com zero, e os demais campos detalhados acima, conforme CR informado.
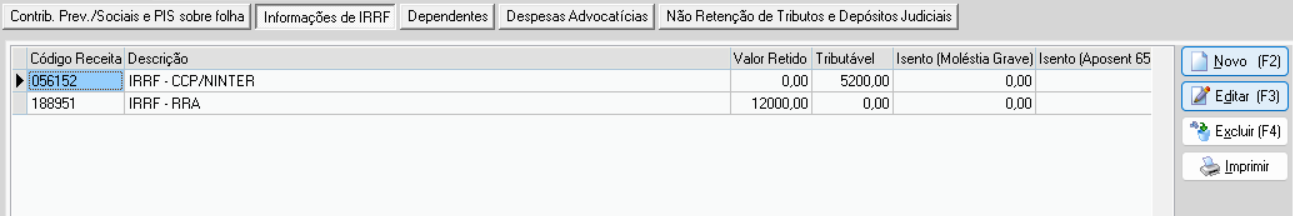
Obs.: O cálculo do IRRF obedece regime de caixa, ou seja, apurado no mês do pagamento, não sendo necessário informar os rendimentos por período de referência, apenas o valor total retido por CR.
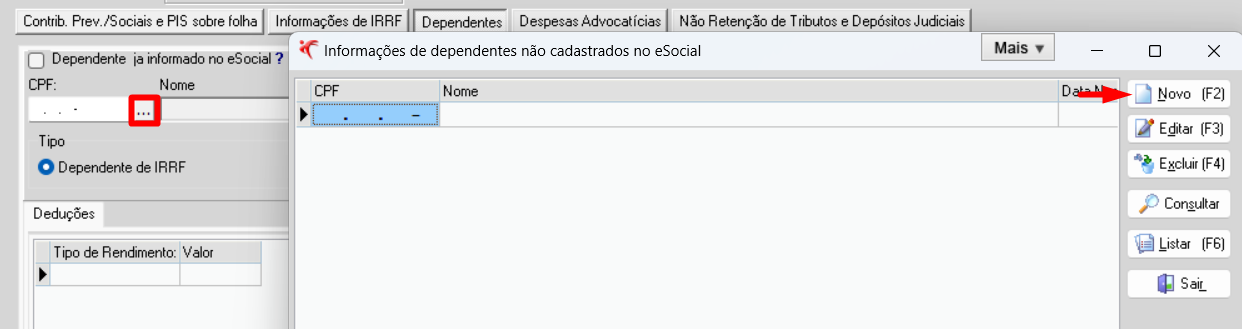
Para isso, na aba Dependentes clique em Novo (F2) para inclusão.
- Dependente já Informado no eSocial: Marcar opção quando o dependente/alimentando já tiver sido enviado ao eSocial pelo cadastro do trabalhador.
- CPF/Nome: Selecionar o dependente/alimentando referente a dedução.
- Caso a opção "Dependente já Informado no eSocial" não esteja marcada, ao selecionar o campo, será exibido o cadastro de Informações de dependentes não cadastrados no eSocial. Clique em Novo (F2) para cadastrar o dependente/alimentando.
- Tipo: Selecionar o tipo de dedução, se Dependente de IRRF ou Beneficiário de Pensão Alimentícia.
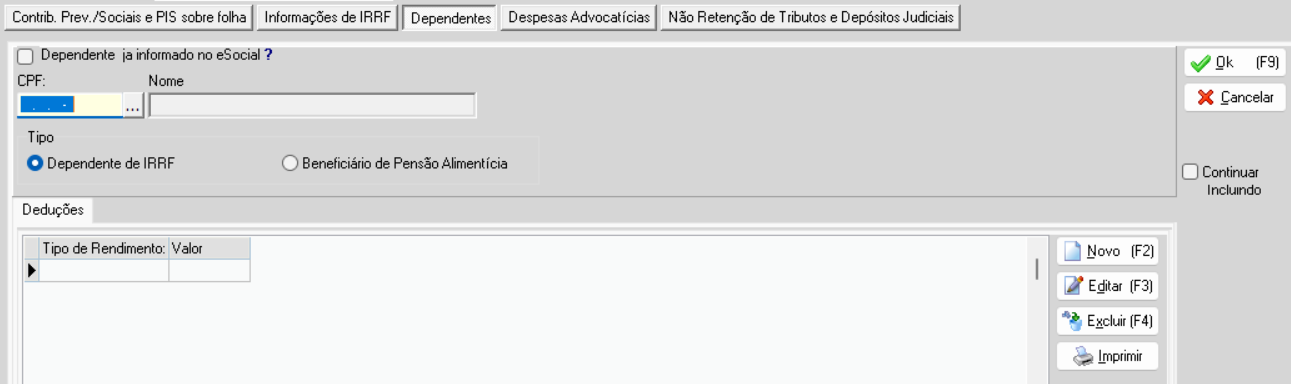
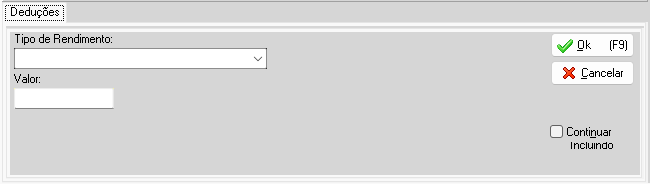
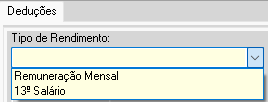
Quando o Tipo for Dependente de IRRF os tipos de rendimentos disponibilizados serão Remuneração Mensal e 13º Salário.
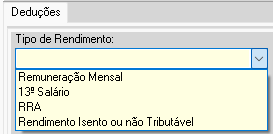
- Advogado: Selecionar o advogado ou escritório de advocacia cadastrados em Cadastros > Cadastro de Escritório de Advocacia/Advogado.
Também é possível cadastrar o Escritório de Advocacia ou Advogado clicando no campo e depois em Novo (F2).
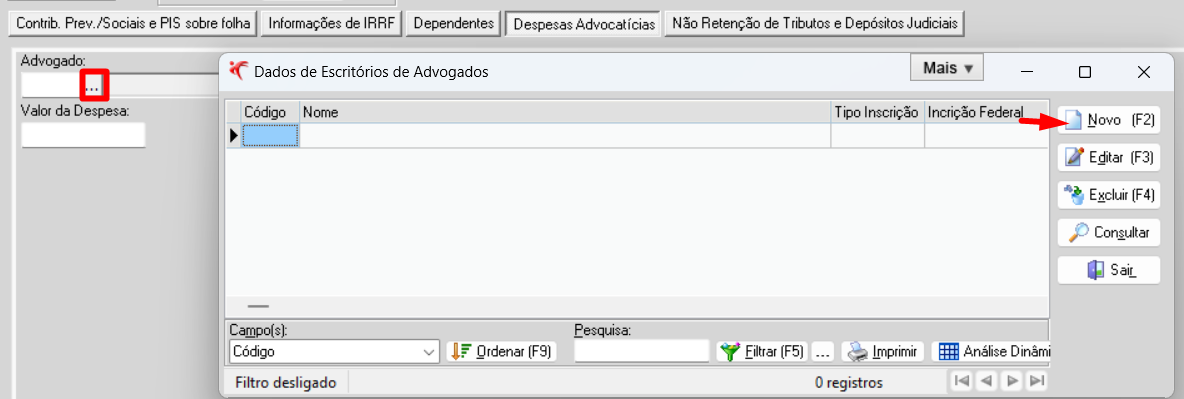
- Valor da Despesa: Informar o valor da despesa com o advogado.
Não Retenção de Tributos e Depósitos Judiciais
- Número Processo: Selecione um processo cadastrado em Cadastros > Processos Administrativos e Judiciais (eSocial), com Tipo de Processo 1 - Administrativo ou 2 - Judicial e com S-1070 enviado;
- Informações de Valores Relacionados a Não Retenção ou a Depósitos Judiciais: Devem ser informados os valores não retidos, depositados judicialmente ou compensados no período de apuração;
- Indicativo: Selecionar o indicativo de período de apuração, que pode ser Mensal e Anual (13° salário);
- Valor Não Retido: Informar o valor do imposto de renda que deixou de ser retido em função de decisão em processo administrativo ou judicial;
- Depósito Judicial: Informar o valor do imposto de renda com exigibilidade suspensa com obrigatoriedade de depósito judicial em função de decisão em processo administrativo ou judicial;
- Compensação Ano Corrente: Informar o valor do imposto sobre a renda retido na fonte do ano calendário que, por força de decisão judicial, tenha sido utilizado para compensar com imposto sobre
a renda do período de apuração do S-2501; - Compensação Anos Anteriores: Informar o valor do imposto sobre a renda retido na fonte de anos-calendários anteriores que, por força de decisão judicial, tenham sido utilizados para compensar com imposto sobre a renda do período de apuração do S-2501;
- Rend. com Exigibilidade Suspensa: Informar o valor do rendimento com exigibilidade suspensa.
- Detalhamento das Deduções com Exigibilidade Suspensa: Devem ser detalhadas as deduções com exigibilidade suspensa;
- Indicativo Tipo Dedução: Selecionar o indicativo do tipo de dedução, que pode ser Previdência oficial, Pensão alimentícia e Dependentes;
- Valor da Dedução: Informar o valor total de dedução da base de cálculo do imposto de renda com exigibilidade suspensa, por tipo de dedução.
Para os Tipos de Dedução Pensão alimentícia e Dependentes, esse valor deve corresponder ao somatório de todos os valores de pensão alimentícia ou ao total de dedução dos dependentes sobre os valores com exigibilidade suspensa.
- Informações das Deduções Suspensas por Dependentes e Beneficiários de Pensão Alimentícia: Devem ser informados os dados e valores suspensos dos dependentes e beneficiários de pensão alimentícia.
- Dependente já informado no eSocial: Marcar a opção quando o dependente/alimentando já tiver sido enviado ao eSocial pelo cadastro do trabalhador;
- CPF/Nome: Selecionar o dependente/alimentando referente a dedução suspensa;
Caso a opção "Dependente já Informado no eSocial" não esteja marcada, ao selecionar o campo, será exibido o cadastro de Informações de dependentes não cadastrados no eSocial. Clique em Novo (F2) para cadastrar o dependente/alimentando, ou caso ja tenha cadastrado basta selecioná-lo. - Valor da Dedução: Informar o valor da dedução relativa a dependentes ou a pensão alimentícia com exigibilidade suspensa.
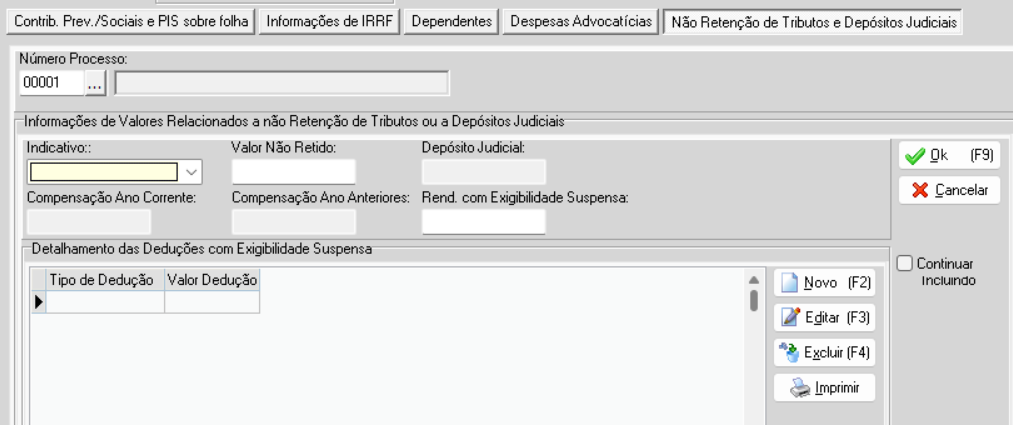
Finalize a inclusão clicando em Ok (F9), ou para incluir mais processos marque a opção "Continuar Incluindo" e clique em Ok (F9).
Atenção!
- Nos casos onde há parcelamento dos valores de tributos, basta criar um novo cadastro de Contribuições de Processos Trabalhista para cada competência de pagamento das parcelas, preenchendo os dados no sistema de acordo com as orientações contidas neste documento e na documentação técnica do eSocial.
- A tributação sobre as bases de cálculo da contribuição social previdenciária e do imposto sobre a renda, mensal e do décimo terceiro, é feita separadamente, mas os Códigos de Receita (CR) pertinentes ao recolhimento são os mesmos.
Agora que já cadastrou os dados desejados, basta salvar todos os registros e o sistema fará o envio automaticamente do evento S-2501 ao eSocial, esse, por fim, fará a retransmissão dos dados à DCTFWeb RT, sem precisar fazer o encerramento da competência do processo.
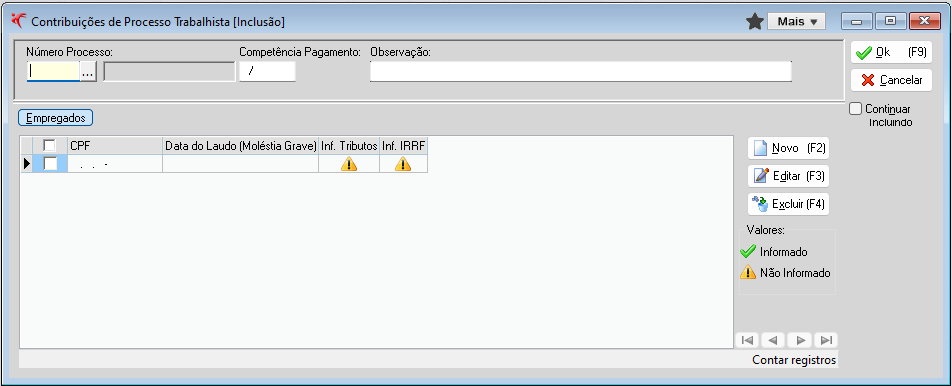
Relatório Analítico DCTFWeb - Reclamatória Trabalhista
Após o preenchimento dos valores das Contribuições de Processos Trabalhista, você poderá conferir os valores utilizando o Relatório Analítico DCTFWeb - Reclamatória Trabalhista, clicando no botão Relatório ou pelo menu Relatórios > eSocial > Reclamatória Trabalhista > Analítico DCTFWeb.
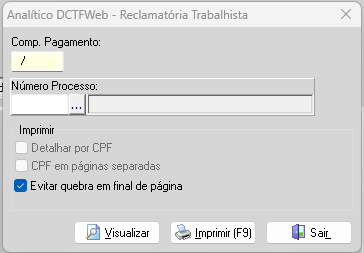
- Comp. Pagamento: Ao visualizar o relatório apenas com esse campo preenchido, o sistema apresentará as Contribuições de Processos Trabalhista existentes para a competência informada;
- Número de Processo: Ao visualizar o relatório apenas com esse campo preenchido, o sistema apresentará as Contribuições de Processos Trabalhista existentes para o número de processo informado, dividindo o relatório por competências.
Ao preencher os campos Comp Pagamento e o Número Processo será habilitada a opção "Detalhar por CPF", que detalha todos os valores informados em Movimentos > Reclamatória Trabalhista > Contribuições de Processos Trabalhista.
Marque as opções desejadas, e clique em Visualizar ou Imprimir para emitir o relatório.
Caso queira saber como realizar a emissão do DARF para pagamento, clique aqui e terá acesso ao manual da DCTFWeb que explica como funcionará a DCTFWeb de Reclamatória Trabalhista.