O sistema não calculou o IRRF do trabalhador. O que devo verificar?
Pontos de atenção:
1º A tabela de IRRF se trata de uma tabela progressiva. É necessário visualizar se o valor da Base de Cálculo de IRRF, após as deduções, permanece sendo base para aplicar a alíquota de IRRF.
2º A Tabela de IRRF pode sofrer atualizações anualmente. Analise se a tabela está atualizada. No Fortes AC Pessoal clique em Movimentos > Situações > Legislação. Caso não esteja atualizada, pode fazer o processo por meio do menu Movimentos > Situações > Legislação, opção Atualizar > Obter via Internet.
3° É Atualmente permitido o cálculo através da dedução simplificada ou dedução legal. Confirme qual foi a mais benéfica para confirmar se tem imposto de renda a reter.
A dedução por dependente permanece em R$189,59.
E atenção! Em 2024 o valor do desconto simplificado foi ajustado de R$528,00 para R$564,80.
Vamos a um exemplo?
Um empregado com salário bruto de R$3.000,00 não teve retenção de IRRF. Já que a isenção é somente se o valor ficar até R$2.259,20, por que o sistema não calculou?
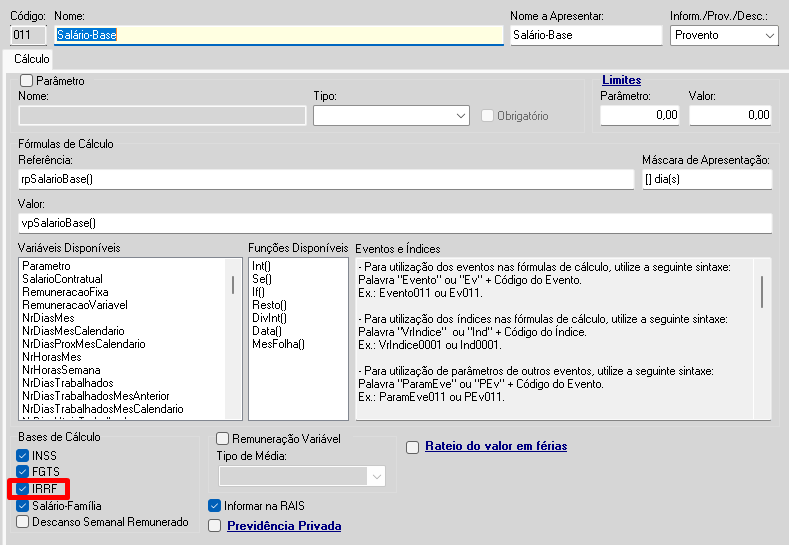
1. Identifique os eventos que são BC para o IRRF. No exemplo abaixo, clicando em IRRF BC o sistema destacou o evento 011.
2. Confirme o tipo de dedução: se simplificada ou legal. Vamos utilizar o relatório ficha financeira para considerar as informações, disponível em relatórios > acessórios > ficha financeira.
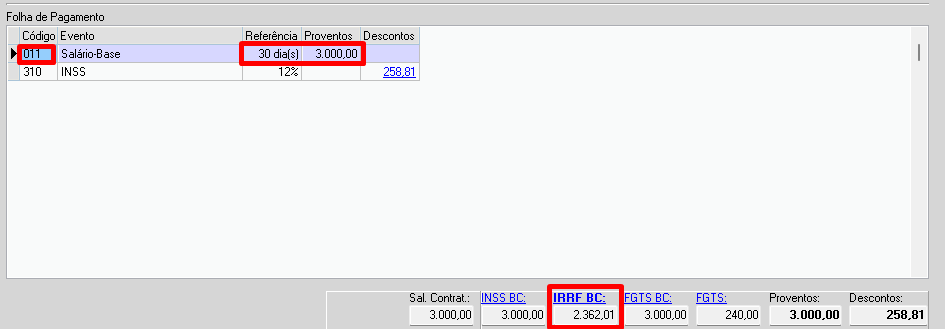
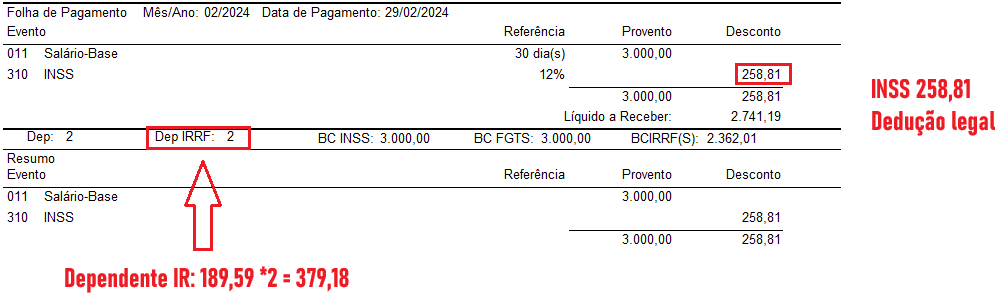
No exemplo, o sistema somou R$ 258,81 com R$ 379,18, totalizando R$ 637,99 como dedução legal. Este valor é maior que o desconto fixo para dedução simplificada, que é R$564,80, portanto o mais benéfico foi utilizar a Dedução legal!
Então, ao subtrair o valor do evento 011 (R$ 3000,00) menos a dedução legal (R$ 637,99), temos R$ 2.362,01. Este montante é superior a R$ 2.259,20, indicando que o sistema deveria calcular o Imposto de Renda para esse trabalhador.
Agora, para calcular o IR, seguimos os passos:
Faixa de R$ 2.259,21 a R$ 2.826,65: alíquota de 7,5% e dedução de R$ 169,44.
Valor da Base de Cálculo (BC): R$ 2.362,01
Cálculo: R$ 2.362,01 x 7,5% = R$ 177,15
Desconto da faixa: R$ 169,44
Resultado: R$ 7,71
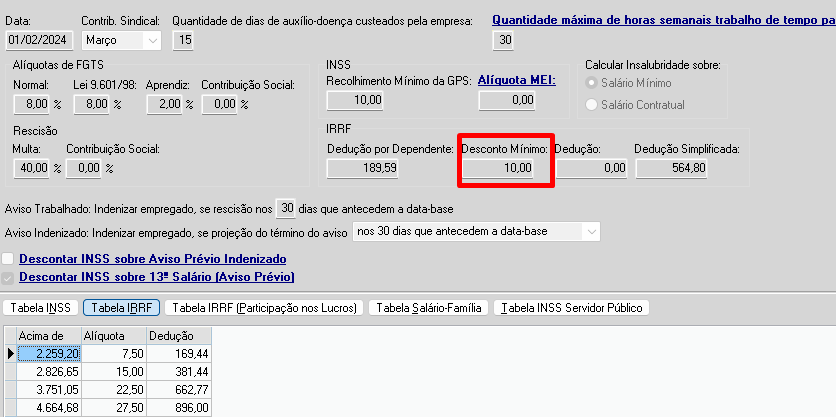
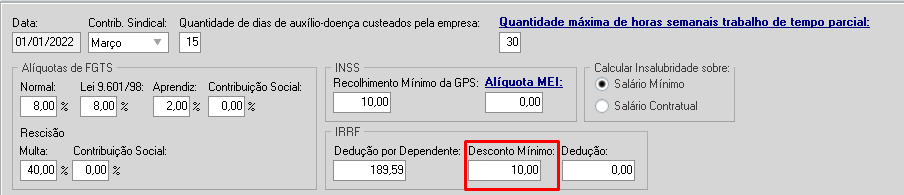
Segundo o Regulamento do Imposto de Renda, não é necessário reter tributo de valor até R$ 10,00. O sistema seguiu a legislação e não reteve esse valor. Se achar necessário reter, acesse o menu Movimentos > Situações > Legislação, edite a situação conforme a data da folha e ajuste o campo padrão de R$ 10,00. Simples assim! Em seguida, recalcule a movimentação.
Verificações a serem realizadas:
1. Movimentos > folha de pagamento > consultar > informe o trabalhador e o mês que deseja consultar > some os rendimentos tributáveis (-) as deduções de IRRF > verifique se o valor da base ficou inferior às faixas consultando a tabela progressiva de imposto de renda retido na fonte.
Trabalhador recebeu remuneração superior ao teto do IRRF, por este motivo, entendo, que deveria ter sido descontado o imposto na folha; porém, o sistema não calculou. Qual forma devo calcular para encontrar o motivo de haver o desconto?
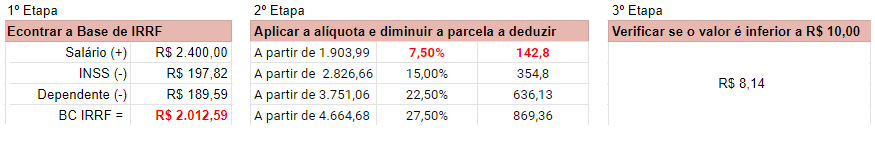
- Somar os rendimentos tributáveis: some todos os rendimentos que estão sujeitos a tributação.
- Deduções do IRRF: Subtraia as deduções permitidas pelo Imposto de Renda Retido na Fonte (IRRF).
- Verificar se o valor entra na tabela de IRRF: Confira se o resultado está dentro da tabela do IRRF.
- Aplicar a alíquota correspondente: se estiver na tabela, aplique a alíquota conforme a faixa correspondente.
- Subtrair a parcela a deduzir: diminua a parcela a deduzir do resultado do cálculo.
- Observar se o valor ficou inferior a R$ 10,00: se o valor final for menor que R$ 10,00, não é necessário reter o tributo.
Rendimentos Tributáveis = Rubricas (proventos) que entram na base de IRRF.
Deduções legais de IRRF = INSS; Dependentes R$ 189,59; Pensão Alimentícia decorrente de decisão judicial; parcela isenta dos aposentados (65 anos ou mais)
Exemplo, na prática, entretanto, sempre considere as tabelas vigentes:
Salário do empregado: R$ 2.400,00
Quantidade de dependentes: 1
INSS na folha: R$ 197,82
Obs.: No exemplo acima, não haverá o desconto de IRRF na folha de pagamento. Conforme o regulamento do Imposto de Renda não deverá ser efetuado o desconto na folha de pagamento do trabalhador quando o valor de IR for inferior a R$ 10,00. No sistema, essa configuração é localizada em movimentos > situações > legislação > consultar/editar:
Empregado teve férias e folha de pagamento na mesma competência, porém o sistema não descontou o INSS na folha de pagamento somente nas férias, por qual motivo isso ocorreu?
O recolhimento do INSS acontece por competência. Portanto, se durante as férias o valor atingir o teto máximo, na folha de pagamento não será realizado o recolhimento. Isso ocorre porque o desconto de INSS nas férias corresponde à mesma competência da folha.
Exemplo prático: Se um empregado tirou férias de 01/12/2022 a 30/12/2022 (um período de 30 dias), terá direito a um dia de salário na folha de pagamento, já que dezembro tem 31 dias.
Se, durante as férias, a base de cálculo do INSS ultrapassou R$ 7.087,22 (teto do INSS em 2022), o recolhimento foi feito até o limite máximo. Logo, na folha de pagamento subsequente, com um dia de salário, não haverá novo desconto de INSS, pois o valor máximo já foi recolhido durante as férias.
Importante: Os exemplos são realizados conforme tabelas vigentes. Siga os processos de verificação considerando as tabelas atualizadas.