O sistema está adequado para realizar incidência de IRRF sobre o terço de férias do abono pecuniário, conforme Solução de Consulta nº 209/2021.
A Solução de Consulta nº 209/2021 esclarece a tributação de imposto de renda sobre o adicional constitucional de férias (terço constitucional) incidente sobre o abono pecuniário de férias, pago no curso do contrato de trabalho.
Sendo assim, foram realizados ajustes para que o Fortes Pessoal atenda a essa situação.
Adequações no Fortes Pessoal
Eventos
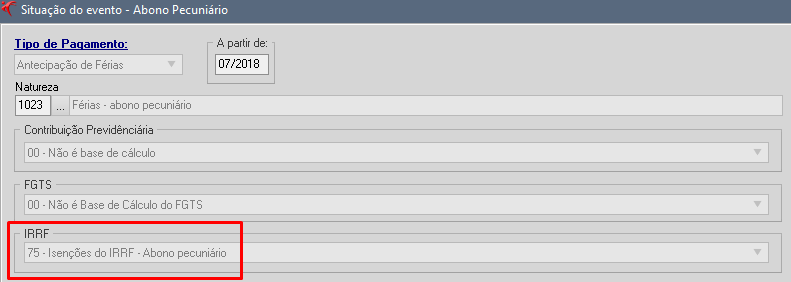
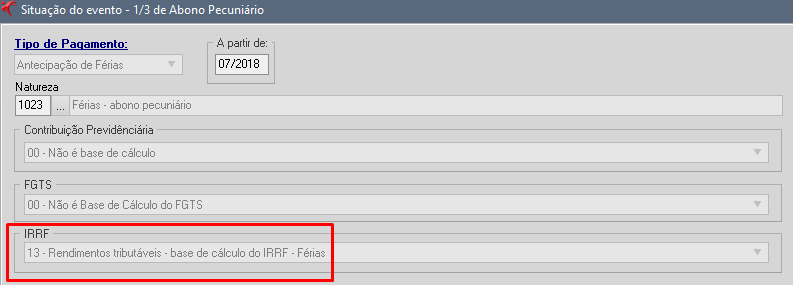
O evento Abono Pecuniário foi divido em dois eventos, sendo um apenas com os dias de férias vendidos, com incidência IRRF código 75 (Isenções do IRRF - Abono pecuniário), e criado um novo evento somente com o terço do Abono Pecuniário, com incidência IRRF código 13 (Rendimentos Tributáveis - Base de cálculo do IRRF - Férias). Para visualizá-los, bastar acessar o menu Cadastros > Eventos > Histórico.
Evento: 113 - Abono Pecuniário
Evento: 932 - 1/3 de Abono Pecuniário
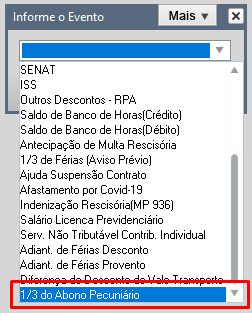
O evento "1/3 de Abono Pecuniário" também foi adicionado como evento padrão do sistema. Mesmo já tendo sido adicionado automaticamente, caso necessário, você também poderá fazer a inclusão através do menu Cadastros > Eventos > Evento Padrão, e informá-lo.
Obs.: Apesar dos eventos estarem inseridos na configuração como eventos padrões, poderá ser feito ajustes nas incidências por meio do cadastro de eventos, sem que seja necessário usuário SOS. Ressaltamos que, no evento Abono Pecuniário, no campo Bases de Cálculos a opção IRRF deve estar desmarcada, e marcada no evento 1/3 de Abono Pecuniário.
Férias
Os ajustes realizados impactam nas férias individuais (Movimentos > Férias > Criar), nas férias em lote (Movimentos > Férias > Férias em Lote) e nas férias coletivas (Movimentos > Férias Coletivas > Criar).
Dessa forma, ao criar férias ou reabrir e recalcular movimentações anteriores, uma vez que a solução de consulta não estabelece data para essa mudança, o sistema exibirá o seguinte aviso, informando que irá dividir o valor do abono pecuniário em duas rubricas, sendo que apenas a rubrica de um terço do abono terá incidência de IRRF.
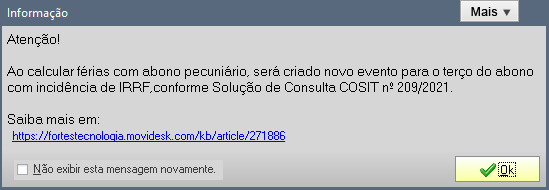
Atenção!
Caso já possuam férias criadas e forem realizados recálculos, o sistema irá alterar os cálculos anteriores, tributando o 1/3 do abono pecuniário das férias. Lembrando que, após realizar os recálculos será necessário o reenvio/retificação dos eventos S-1200 e S-1210 ao eSocial, através do menu Movimentos > eSocial > Controle de Competências. Se a competência estiver encerrada, será preciso primeiro reabri-la e após isso reenviar/retificar os eventos.
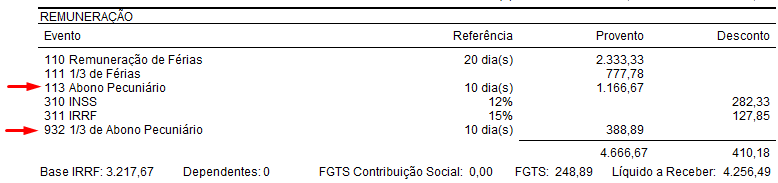
No Demonstrativo de Férias, os eventos também são apresentados separadamente, conforme imagem abaixo.
Importante!
Caso seja necessário complementar o valor das férias, deve ser utilizado o Complemento de Férias com Encargos, acessando o menu Movimentos > Complemento de Férias com Encargos > Criar.
Declaração de Rendimentos
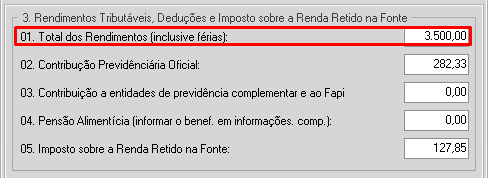
Na Declaração de Rendimentos, emitida através do menu Relatórios > Obrigações Anuais > Declaração de Rendimentos, o valor do 1/3 do abono pecuniário das férias será acrescido ao grupo "3. Rendimentos Tributáveis, Deduções e Imposto sobre a Renda Retido na Fonte", e somado no campo "01. Total dos Rendimentos (inclusive férias)".
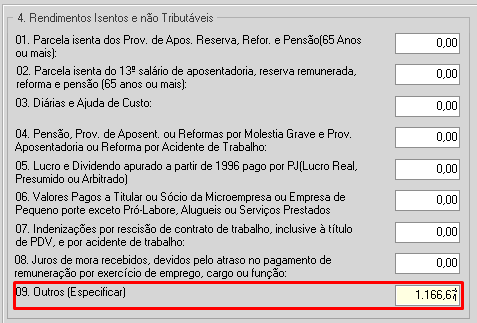
No campo "09. Outros (Especificar)", do grupo "4. Rendimentos Isentos e não Tributáveis", constará apenas o valor do abono pecuniário que é isento.
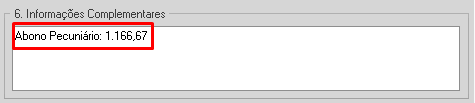
E, por fim, no grupo "6. Informações Complementares", estará a descrição e o valor do rendimento isento referente ao abono pecuniário.