Muito ouviu-se falar sobre a discussão em torno da regulamentação da cobrança de Difal (Diferencial de Alíquotas) do ICMS para consumidor final não contribuinte.
Em 24 de fevereiro de 2021, o STF decidiu que o Estado de destino de operações e prestações interestaduais com consumidor final não contribuinte do imposto só pode cobrar o Difal após regulamentação por lei complementar, porém, com validade a partir de janeiro de 2022.
O Projeto de Lei Complementar 32/2021, que trata da matéria, foi aprovado somente no dia 20 de dezembro.
Este cenário tem gerado muitas dúvidas para os contribuintes. Desta forma, é importante acompanhar qual será o posicionamento dos Estados nesse sentido.
Importante Saber

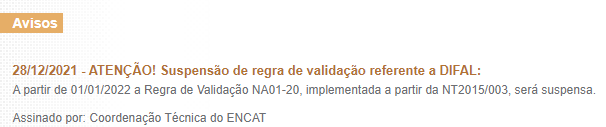
No dia 28/12/2021, o Portal da NFe divulgou a suspensão da regra de validação referente
ao DIFAL.
O que mudou no Fortes Fiscal ?
No cadastro de Histórico do Estabelecimento foi criada a opção "Calcular DIFAL nas Operações e Prestações destinadas a Consumidor Final não contribuinte do ICMS".
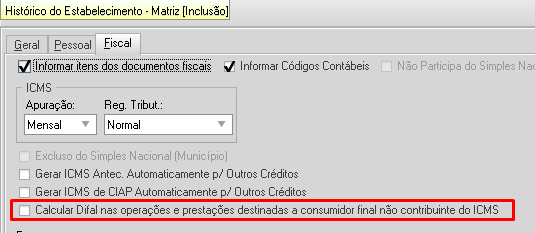
- Opção desmarcada
- Não será calculado o DIFAL ao escriturar os documentos fiscais de saída através de importação XML, importação NFE WEB via chave eletrônica ou escrituração manual se a operação atender às características abaixo:
- Operação de Saída Interestadual (CFOP 6.XXX)
- Operação com Consumidor Final
- Destinatário/Participante do documento fiscal não contribuinte do ICMS.
- Não será calculado o DIFAL ao escriturar os documentos fiscais de saída através de importação XML, importação NFE WEB via chave eletrônica ou escrituração manual se a operação atender às características abaixo:
- Opção marcada
- Será calculado o DIFAL ao escriturar os documentos fiscais de saída através de importação XML, importação NFE WEB via chave eletrônica ou escrituração manual se a operação atender às características abaixo:
- Operação de Saída Interestadual (CFOP 6.XXX)
- Operação com Consumidor Final
- Destinatário/Participante do documento fiscal não contribuinte do ICMS.
- Será calculado o DIFAL ao escriturar os documentos fiscais de saída através de importação XML, importação NFE WEB via chave eletrônica ou escrituração manual se a operação atender às características abaixo:
Vamos relembrar!
O que é o DIFAL do ICMS?
O ICMS é um tributo que incide sobre operações com circulação de mercadorias ou prestação de serviços (compra, venda, serviços de transporte ou de comunicação).
Cada estado é livre para definir a sua própria alíquota de ICMS. E, para tornar a concorrência entre os estados menos desigual nas operações interestaduais destinadas ao consumidor, foi criado o DIFAL nas operações com não contribuinte, onde é feita a partilha do imposto nas vendas ou prestação a não contribuinte entre o estado fornecedor e o estado consumidor das mercadorias.
Cabe ao estado destinatário o imposto resultante da diferença entre a alíquota interna do estado destinatário e a alíquota interestadual, sendo a responsabilidade do recolhimento atribuída ao:
Destinatário: Quando for contribuinte do imposto;
Remetente: Quando o destinatário não for contribuinte do imposto;