Ajustamos o cálculo da contribuição previdenciária de trabalhadores que prestam serviços simultaneamente em mais de um empregador (múltiplos vínculos), conforme a Emenda Constitucional (EC) nº 103/2019 e já observando o comportamento exemplificado no Manual de Orientação do eSocial (MOS) versão S-1.0.
Vejamos o que o MOS orienta:
A Emenda Constitucional nº 103, de 2019 alterou a sistemática de cálculo do desconto do segurado empregado, empregado doméstico e trabalhador avulso, passando a aplicar, a partir de março de 2020, a tabela progressiva. Todavia, não alterou a alíquota incidente sobre a base de calculo do contribuinte individual.
Para a correta apuração do desconto, nos casos de múltiplos vínculos, é necessário conhecer sua remuneração em todos os declarantes e a ordem em que cada um deles apurou o respectivo desconto utilizando a tabela progressiva. Para esse período, até regulamentação do procedimento de informação de múltiplos vínculos, a fim de possibilitar a aplicação do(s) percentual(is) da(s) alíquota(s) correta(s), ou seja, do percentual pertinente a cada faixa na qual o trabalhador se enquadra, considerando a totalidade da remuneração recebida por ele na competência, em todas as fontes pagadoras, respeitando o limite máximo do salário de contribuição, o grupo de informação de múltiplos vínculos deve ser preenchido pelo declarante com as informações relativas às remunerações recebidas nos declarantes que lhe antecedem na ordem de desconto, para que o eSocial aplique as alíquotas nas faixas seguintes àquelas que já foram tributadas.
Para tanto, o declarante precisa receber do trabalhador a informação relativa à identificação dos seus empregadores com a respectiva categoria, remuneração e ordem. Se o declarante for o primeiro dessa ordem, não deve prestar informação no grupo informação de múltiplos vínculos. Segue abaixo casos hipotéticos para representar a forma de prestação da informação por cada declarante, considerando a tabela progressiva vigente em 2021.
Exemplo 1: Trabalhador com vínculos em 4 empresas – Remuneração total alcança o teto máximo da Previdência
| Empregador | Categoria | Remuneração | Ordem |
| A | 101 | R$ 2.000,00 | 1º |
| B | 101 | R$ 1.500,00 | 2º |
| C | 101 | R$ 3.500,00 | 3º |
| D | 101 | R$ 1.000,00 | 4º |
Informações a serem prestadas:
1) Empregador A:
É o primeiro a descontar. Nesse caso não deve informar o grupo de informação de múltiplos vínculos {infoMV}.
A tributação é:
- Remuneração: Categoria 101: R$ 2.000,00
- 1ª Faixa: R$ 1.100,00 x 7,5% = R$ 82,50
- 2ª Faixa: (R$ 2.000,00 - R$ 1.100,00) = R$ 900,00 x 9% = R$ 81,00
- Contribuição descontada: R$ 163,50 (categoria 101)
2) Empregador B:
É o segundo a descontar. Deve informar no evento de remuneração da outra empresa apenas o empregador ordenado antes dele, nesse caso o Empregador A (R$ 2.000,00) e o campo indMV=[2]*.
A tributação é:
- Remuneração Categoria 101: R$ 1.500,00
- Remuneração já tributada em outras empresas: 2.000,00 (1ª Faixa e parte da 2ª já tributada na categoria 101)
- 2ª Faixa: (R$ 2.203,48 - R$ 2.000,00) = R$ 203,48 x 9% = R$ 18,31
- 3ª Faixa: (R$ 3.305,22 - R$ 2.203,48) = R$ 1.101,74 x 12% = R$ 132,20
- 4ª Faixa: (R$ 3.500,00 - R$ 3.305,22) = R$ 194,78 x 14% = R$ 27,26
- Contribuição descontada: R$ 177,77 (categoria 101)
3) Empregador C:
É o terceiro a descontar. Deve informar no evento de remuneração os empregadores ordenados antes dele, no caso o Empregador A (R$ 2.000,00) e o Empregador B (R$ 1.500,00), e informar o campo indMV=[2]*.
A tributação é:
- Remuneração Categoria 101: R$ 3.500,00
- Remuneração já tributada em outras empresas: R$ 3.500,00 (1ª, 2ª, 3ª e parte da 4ª faixa já tributada na categoria 101)
- 4ª Faixa: (R$ 6.433,57 - R$ 3.500,00) = R$ 2.933,57 x 14% = R$ 410,69
- Contribuição descontada: R$ 410,69 (categoria 101)
4) Empregador D:
É o quarto a descontar. Deve informar no evento de remuneração os empregadores ordenados antes dele, no caso o Empregador A (R$ 2.000,00), o Empregador B (R$ 1.500,00) e o Empregador C (R$ 3.500,00), e informar o campo indMV=[3]*.
- Remuneração Categoria 101: R$ 1.000,00
- Remuneração já tributada em outras empresas: 6.433,57 – Limite Máximo.
- Assim, não há tributação pois o empregado já alcançou o teto nas empresas anteriores.
Exemplo 2: Trabalhador com vínculos em 4 empresas – Remuneração em outra empresa na categoria contribuinte individual
No caso, a remuneração em outra empresa na condição de contribuinte individual deve ser utilizada apenas para verificação do atingimento do limite máximo do salário de contribuição (a alíquota para esse tipo de segurado não sofreu alteração com a Reforma da Previdência, ou seja, permanece em 11%).
Situação hipotética:
| Empregador | Categoria | Remuneração | Ordem |
| A | 101 | R$ 2.000,00 | 1º |
| B | 101 | R$ 1.500,00 | 2º |
| 701 | R$ 2.000,00 | ||
| C | 101 | R$ 1.000,00 | 3º |
| D | 101 | R$ 1.000,00 | 4º |
Informações a serem prestadas:
1) Empregador A:
É o primeiro a descontar. Não deve informar o grupo [infoMV]*.
A tributação é:
- Remuneração Categoria 101: R$ 2.000,00
- 1ª Faixa: R$ 1.100,00 x 7,5% = R$ 82,50
- 2ª Faixa: (2.000,00 - R$ 1.100,00) = R$ 900,00 x 9% = R$ 81,00
- Contribuição descontada: R$ 163,50 (categoria 101).
2) Empregador B:
É o segundo a descontar. Deve informar no evento de remuneração apenas o empregador ordenado antes dele, no caso o Empregador A (R$ 2.000,00), e informar no campo indMV=[2]*.
A tributação é nessa ordem:
- Remuneração: 1.500,00 - Categoria 101 e 2.000,00 - Categoria 701
- Remuneração já tributada em outras empresas: (1ª Faixa na categoria 101). O declarante deve observar a faixa tributada em outras empresas na categoria empregado, avulso ou agente público.
- Categoria 101
- 2ª Faixa: (R$ 2.203,48 - 2.000,00) = R$ 203,48 x 9% = R$ 18,31
- 3ª Faixa: (R$ 3.305,22 - R$ 2.203,48) = R$ 1.101,74 x 12% = R$ 132,20
- 4ª Faixa: (R$ 3.500,00 - R$ 3.305,22) = R$ 194,78 x 14% = R$ 27,26
- Total INSS Categoria 101 = R$ 177,77
- Categoria 701
- R$ 2.000,00 x 11% = R$ 220,00. Não há faixa de tributação para a categoria contribuinte individual.
- Contribuições descontadas: R$ 177,77 (categoria 101) e R$ 220,00 (categoria 701), informadas num mesmo evento S-1200. O cálculo do evento totalizador S-5001, nesse caso, adota o critério de primeiro fazer o cálculo do desconto da contribuição relativa à categoria de empregado e depois o da categoria de contribuinte individual.
3) Empregador C:
É o terceiro a descontar. Deve informar no evento de remuneração os empregadores ordenados antes dele, no caso o Empregador A (R$ 2.000,00) e o Empregador B (R$ 1.500,00 – Categoria 101 e R$ 2.000,00 – Categoria 701, e informar o campo indMV=[2]*.
A tributação é:
- Remuneração: R$ 1.000,00
- Remuneração já tributada em outras empresas: R$ 5.500,00 (R$ 3.500,00 – 1ª, 2ª, 3ª e parte da 4ª faixa já tributada na categoria 101 e R$ 2.000,00 na Categoria 701). Observar o limite máximo do salário de contribuição para identificar a parcela da remuneração tributável.
- Categoria 101
- 4ª Faixa: (R$ 6.433,57 - R$ 5.500,00) = R$ 933,57 x 14% = R$ 130,69
- Contribuição descontada: R$ 130,69 (categoria 101)
- No caso, a remuneração da categoria 701 é considerada apenas para fins de atingimento do limite máximo do salário de contribuição.
4) Empregador D:
É o quarto a descontar. Deve informar no evento de remuneração os empregadores ordenados antes dele, no caso o Empregador A (R$ 2.000,00), o Empregador B (R$ 1.500,00 – Categoria 101 e R$ 2.000,00 – Categoria 701 e o Empregador C (R$ 1.000,00), e informar o campo indMV=[3]*.
- Remuneração: Categoria 101 – R$ 1.000,00
- Remuneração já tributada em outras empresas: R$ 6.433,57 (Limite Máximo).
- Não há tributação pois já alcançou o teto nas empresas anteriores
Como irá funcionar no Fortes Pessoal:
Devido não ser mais obrigatório o envio do tipo [indMV =1]*, e pensando em facilitar a rotina e o controle de qual indicador deve ser informado, o sistema passará a não cobrar o indicativo de desconto e gerará a informação automaticamente nos eventos de remuneração, observando as regras do eSocial e os dados cadastrados através do menu Movimentos > Empregados > Situações de Remunerações de Outros Vínculos:
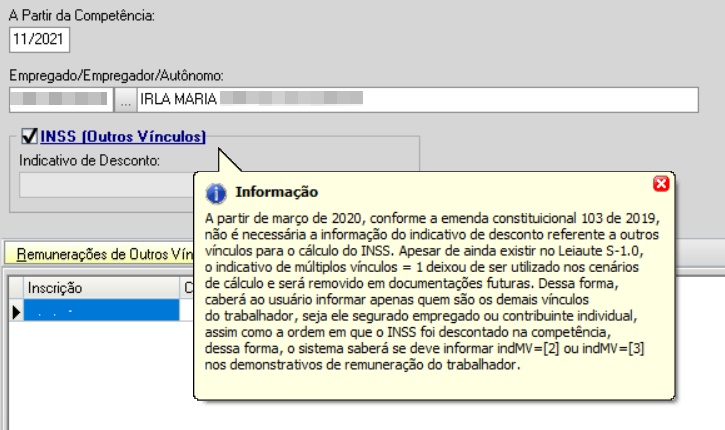
Nesta tela será necessário apenas marcar a opção "INSS (Outros Vínculos)", informar corretamente os dados em "Remunerações de Outros Vínculos", observando a ordem de cálculo, efetuar o cálculo a folha para ajuste da alíquota do INSS e, por fim, enviar o evento de remuneração (S-1200/S-2299/ S-2399) através do Controle de Competências.
Exemplo de como preencher os dados: Trabalhador com vínculos em 4 empresas – Remuneração total não atinge o teto, onde na Fortes o Empregador é o D
| Empregador | Categoria | Remuneração | Ordem |
| A | 101 | R$ 2.000,00 | 1º |
| B | 101 | R$ 1.500,00 | 2º |
| C | 101 | R$ 1.000,00 | 3º |
| D | 101 | R$ 1.100,00 | 4º |
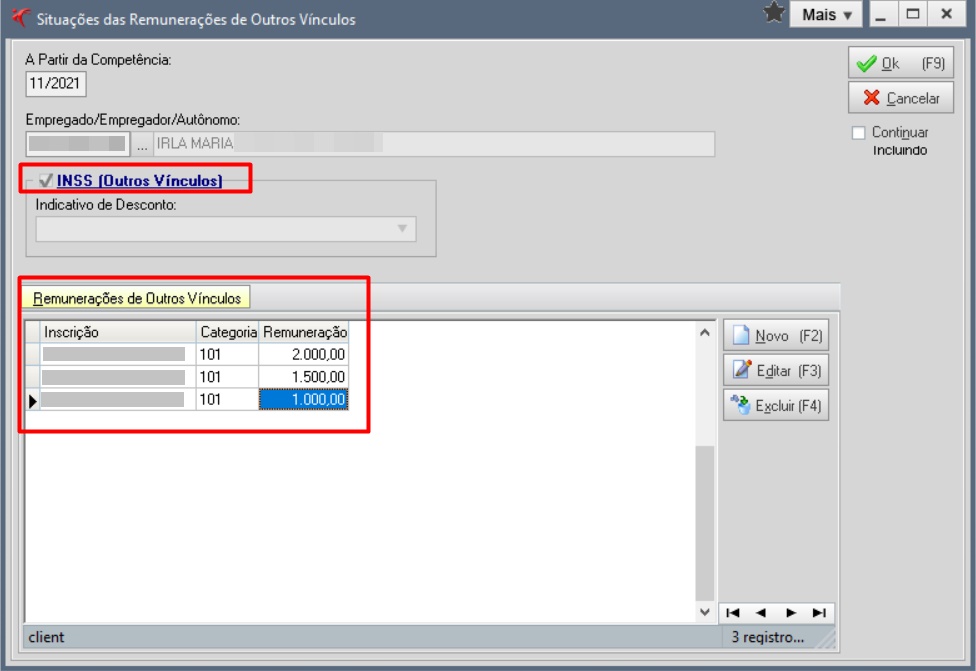
Preenchimento da Situação das Remunerações:
Deverá ser informado em "Remunerações de Outros Vínculos", os dados de Inscrição, Categoria e Remuneração dos Vínculos A, B e C, conforme imagem abaixo:
Demonstrativo de Cálculo da Folha de Pagamento:
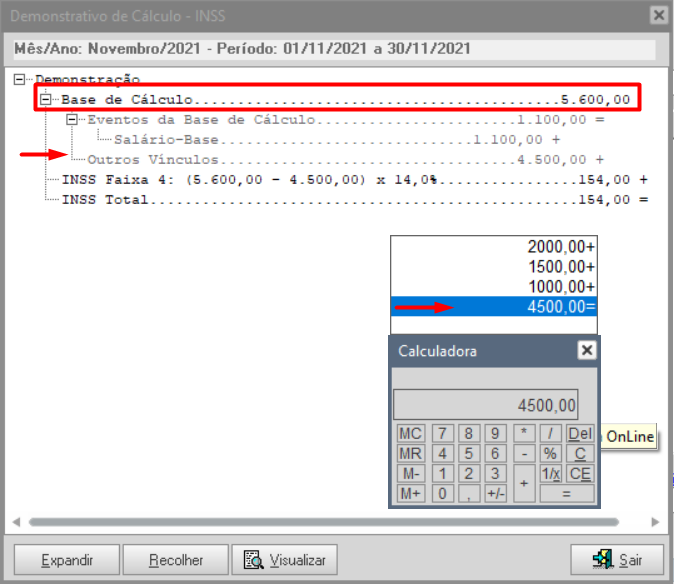
Após calcular a folha de pagamento e fazer a consulta, através do menu Movimentos > Folha de Pagamento > Consultar, clique no valor de desconto de INSS para que o sistema apresente o demonstrativo de cálculo, levando em consideração a soma das Remunerações de Outros Vínculos:
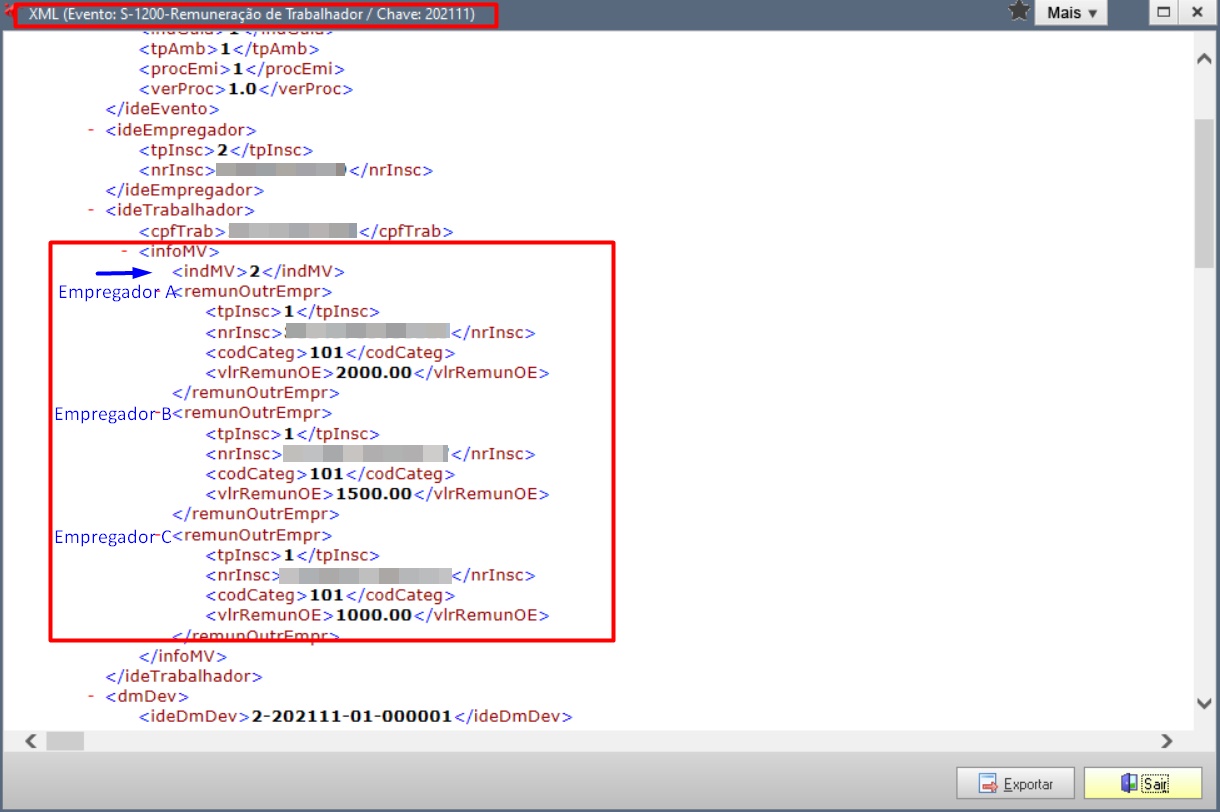
XML do Evento S-1200:
Para mais informações sobre as alterações dos Múltiplos Vínculos acesse a Documentação Técnica ou o FAQ do eSocial, pergunta 07.21.
*Legendas
[infoMV] - Informação de múltiplos vínculos
[indMV] - Indicador de desconto da contribuição previdenciária do trabalhador, segundo o leiaute do eSocial
- 1- O declarante aplica a(s) alíquota(s) de desconto do segurado sobre a remuneração por ele informada (o percentual da(s) alíquota(s) será(ão) obtido(s) considerando a remuneração total do trabalhador);
- 2 - O declarante aplica a(s) alíquota(s) de desconto do segurado sobre a diferença entre o limite máximo do salário de contribuição e a remuneração de outra(s) empresa(s) para as quais o trabalhador informou que houve o desconto; e
- 3 - O declarante não realiza desconto do segurado, uma vez que houve desconto sobre o limite máximo de salário de contribuição em outra(s) empresa(s).