Objetivo
Neste material iremos explicar como é feita a apuração das contribuições sobre a comercialização da produção rural da pessoa física e quais os cadastros devem ser preenchidos para tal.
Apuração do PRPF
O Produtor Rural Pessoa Física (PRPF) recolhe a contribuição previdenciária patronal (CPP), a GILRAT e o SENAR sobre a receita da comercialização de sua produção rural. De acordo com os seguintes percentuais:
- CPP: 1,2% sobre a comercialização;
- GILRAT: 0,1% sobre a comercialização;
- SENAR: 0,2% sobre a comercialização.
Além disso, ele recolhe ainda as contribuições devidas ao FNDE - Salário Educação (2,5%) e ao INCRA (0,2%) sobre a folha de salários dos segurados empregados e trabalhadores avulsos a seu serviço, e a CPP sobre a remuneração paga a segurados contribuintes individuais, pois estas não são alcançadas pelo regime substitutivo.
Com o advento da Lei nº 13.606/18, o Produtor Rural Pessoa Física passou a poder optar por recolher as suas contribuições previdenciárias sobre a folha de pagamento.
Vejamos agora quais as parametrizações necessárias de um PRPF que recolhe as suas contribuições sobre a comercialização da produção rural.
PRPF com recolhimento sobre a comercialização da sua produção
Histórico da Empresa (Evento S-1000)
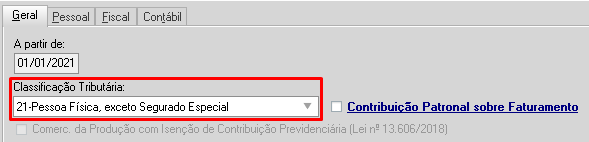
Na aba geral deve ser informada a classificação tributária 21.
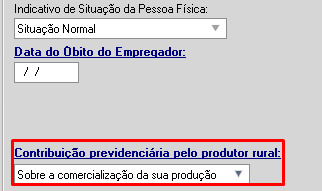
Na aba pessoal, o indicativo de opção pela contribuição do produtor rural deve ser o 1 - sobre a comercialização da sua produção.
Lotação Tributária (Evento S-1020)
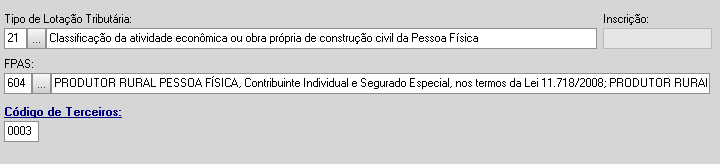
Cadastre uma lotação tributária tipo [21] com o código de FPAS [604] e código de terceiros [0003].
Faça o vínculo da lotação tributária à empresa, acessando o menu Movimentos > Situações > Lotações Tributárias > Por Empresa.
Comercialização da Produção Rural (Evento S-1260)
Para lançar o valor da comercialização acesse o menu Movimentos > Agronegócio > Comercialização de Produção Rural.
Clique em Novo, o código é um sequencial e você pode deixá-lo em branco. Em seguida, informe o mês/ano e selecione o estabelecimento.
Abaixo, selecione o indicativo de comercialização, de acordo com as seguintes opções:
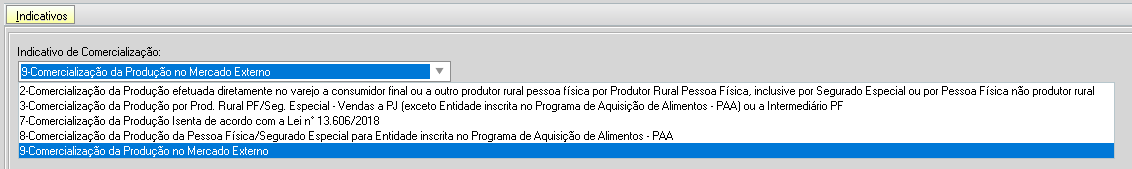
Após selecionar o indicativo clique em ok e edite para inserir as demais informações.
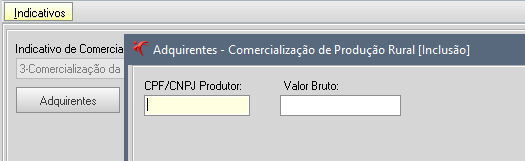
Agora clique em "adquirentes", informe o nº de inscrição (CPF/CNPJ) e o valor bruto da comercialização da produção.
Folha de Pagamento
Se possuir empregados faça a geração da folha e realize o encerramento. Da mesma forma, se possuir autônomos faça a geração dos respectivos pagamentos.
Controle de Competências
Concluída todas as movimentações acesse o Movimentos > eSocial > Controle de Competências.
Informe o mês/ano, clique na opção "Incluir Todos os Ativos no Mês" e confirme.
Com isso o sistema irá verificar as movimentações existentes e alocá-las nos respectivos eventos.
Por fim, clique em Ok para enviar os eventos para o eSocial.
Encerramento da Competência
Concluído o envio das remunerações e da comercialização da produção rural, faça o encerramento da competência.
Desta forma, o eSocial retornará os valores das contribuições previdenciárias por meio do evento S-5011 - Informações das Contribuições Sociais Consolidadas.
Com essas informações o eSocial não vai apurar a CPP sobre a remuneração paga a segurados empregados e trabalhadores avulsos. Por outro lado, será apurada:
a) a CPP sobre a remuneração de contribuintes individuais;
b) as contribuições devidas ao FNDE - Salário Educação e INCRA (códigos de terceiros 0003) sobre a remuneração paga a segurados empregados e trabalhadores avulsos; e
c) as contribuições sobre a comercialização nas hipóteses em que o recolhimento seja de sua responsabilidade ({tpComerc} em S-1260 = [2, 9]).
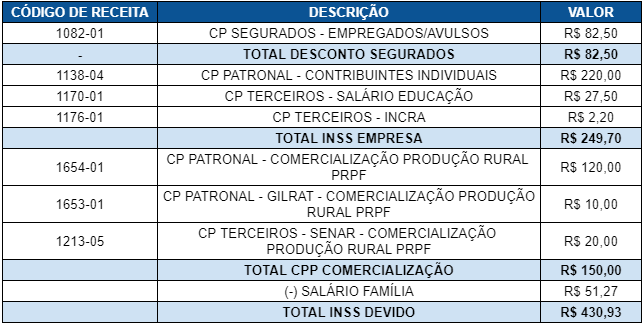
Exemplo de Apuração:
- Remuneração dos segurados empregados: R$ 1.100,00
- Remuneração dos contribuintes individuais: R$ 1.100,00
- Comercialização da produção rural PF do tipo 2: R$ 10.000,00
Obs.: por falta de previsão legal não há o desconto do INSS para o contribuinte individual (categoria 7XX) contratado por outro contribuinte individual (classificação tributária 21, 22).