|
A Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais EFD-Reinf é um dos módulos do Sistema Público de Escrituração Digital - SPED, a ser utilizado pelas pessoas jurídicas e físicas, em complemento ao Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas - eSocial. |
 |
O prazo para entrega dessas informações é o dia 15 do mês subsequente.
Todas as informações são transmitidas exclusivamente através do “Webservice” da EFD-REINF ou através do Portal da EFD Reinf, disponível atraves do eCAC. Vale mencionar que não há um programa validador.
As informações prestadas mensalmente serão:
- R-2010: Retenção Contribuição Previdenciária dos serviços tomados mediante cessão de mão de obra ou empreitada;
- R-2020: Retenção Contribuição Previdenciária dos serviços prestados mediante cessão de mão de obra ou empreitada;
- R-2030: Recursos recebidos para associação desportiva que mantenha equipe de futebol profissional;
- R-2040: Recursos repassados para associação desportiva que mantenha equipe de futebol profissional;
- R-2050: Comercialização da produção e à apuração da contribuição previdenciária substitutiva pelas agroindústrias e demais produtores rurais pessoa jurídica;
- R-2055: Aquisição de Produção Rural;
- R-2060: Contribuição Previdenciária sobre a Receita Bruta – CPRB - conforme Lei 12.546/2011;

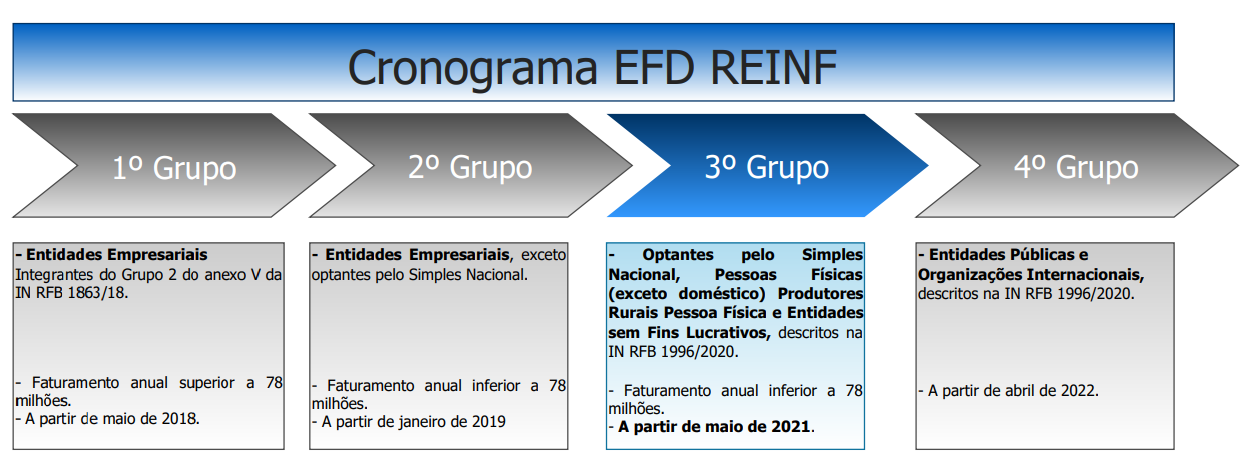
De acordo com a IN RFB Nº 1701/2017 e suas atualizações, o cronograma da entrada em produção da EFD-Reinf iniciou em 01/05/2018, onde a implantação da Escrituração Fiscal de Retenções foi dividida em fases e grupos. Cada grupo começou a transmiti-la a partir de certas datas que foram pré-determinadas. Este é o cronograma com os prazos para envio da EFD-Reinf:
- Grupo 1: a partir das 8 horas de 1º de maio de 2018, em relação aos fatos geradores ocorridos a partir desta data.
- Grupo 2: a partir das 8 horas de 10 de janeiro de 2019, referentes aos fatos ocorridos a partir de 1º de janeiro de 2019.
- Grupo 3: a partir das 8 horas de 21 de maio de 2021, referentes aos fatos ocorridos a partir de 1º de maio de 2021.
- Grupo 4: a partir das 8 horas de 10 de abril de 2022, referentes aos fatos ocorridos a partir de 1º de abril de 2022.
Como não existe um validador para envio das informações para a EFD-Reinf, o envio dos eventos será realizado a partir do Fortes Fiscal se comunicando diretamente com os webservices da Receita Federal.
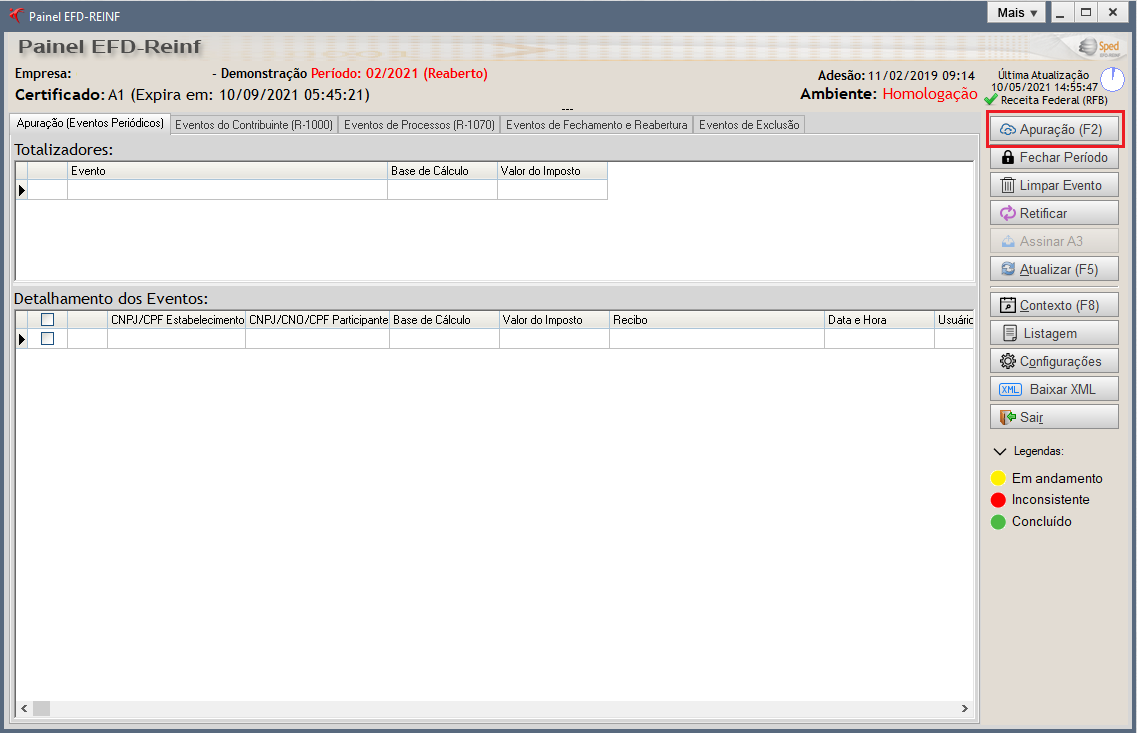
A partir do Painel EFD-Reinf é possível transmitir uma nova apuração e acompanhar toda e qualquer comunicação de evento. Para acompanhar, acesse Movimentos → Obrigações Federais e localize a opção “Painel EFD-Reinf” ou através do atalho 
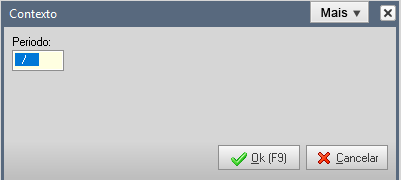
Ao acessar o Painel, é necessário informar o período de apuração que será enviado:

O que deve ser verificado no Fortes Fiscal antes de transmitir uma apuração?
Antes de iniciar a transmissão de uma apuração é recomendado a revisão do:
- Histórico da empresa: Revisar se existe um histórico na data de início de obrigatoriedade da empresa com as devidas informações referente ao cadastro da empresa devidamente preenchidos. Avaliar tanto a aba Geral como Fiscal.
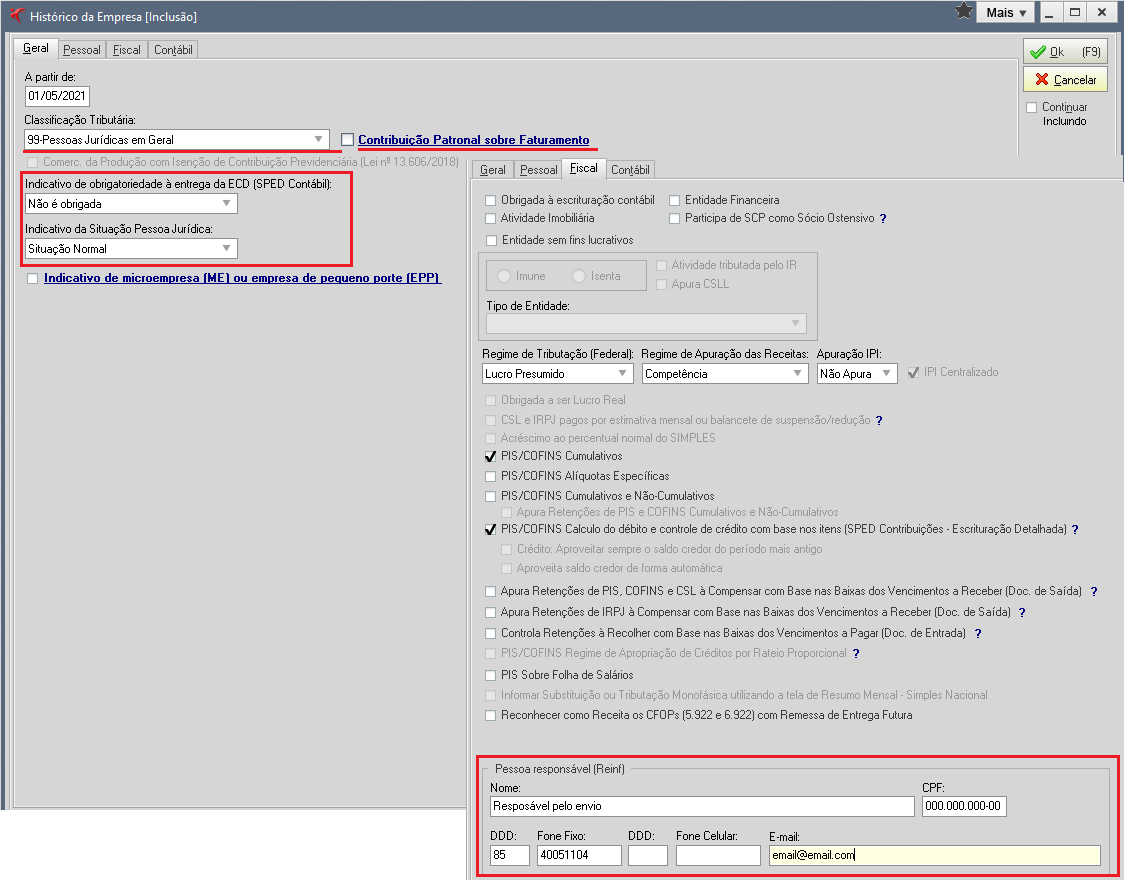
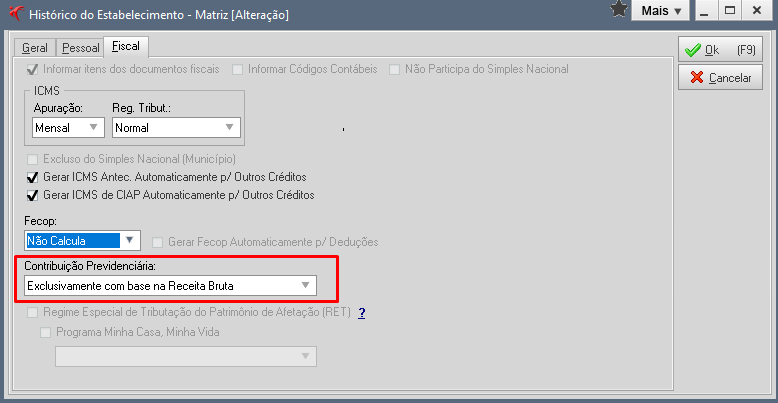
- Histórico da empresa e do estabelecimento: Verificar se a informação está coerente com a tributação da empresa referente a CPRB, se ela é ou não contribuinte. Essa informação impacta diretamente no envio de apuração do imposto (R-2060).
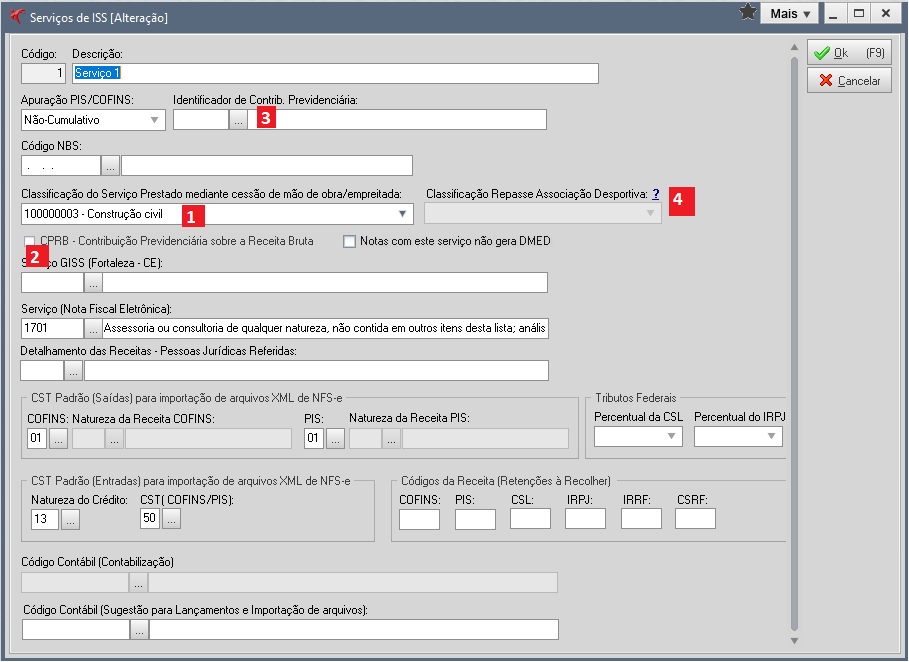
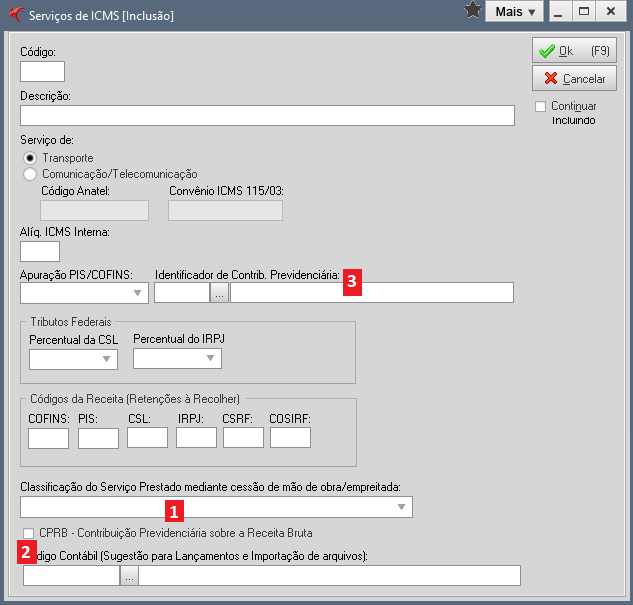
- Cadastro de Serviços (ISS) e Serviços (ICMS):
1. Deverá ser informado o código de serviço conforme tabela 6 da REINF. Somente os itens que sofrem a retenção da Contribuição Previdenciária (INSS) necessitam do código.
2. Você também tem a opção de especificar se as notas fiscais com aquele serviço são sujeitas à CPRB. Para isto, bastar marcar a opção de CPRB - Contribuição Previdenciária sobre a Receita Bruta.
3. Quando o serviço tiver CPRB, informar o Identificador de Contrib. Previdenciária.
4. Classificação Repasse Associação Desportiva para o envio do evento R-2040.
Serviços ISS
Cadastro dos Participantes:
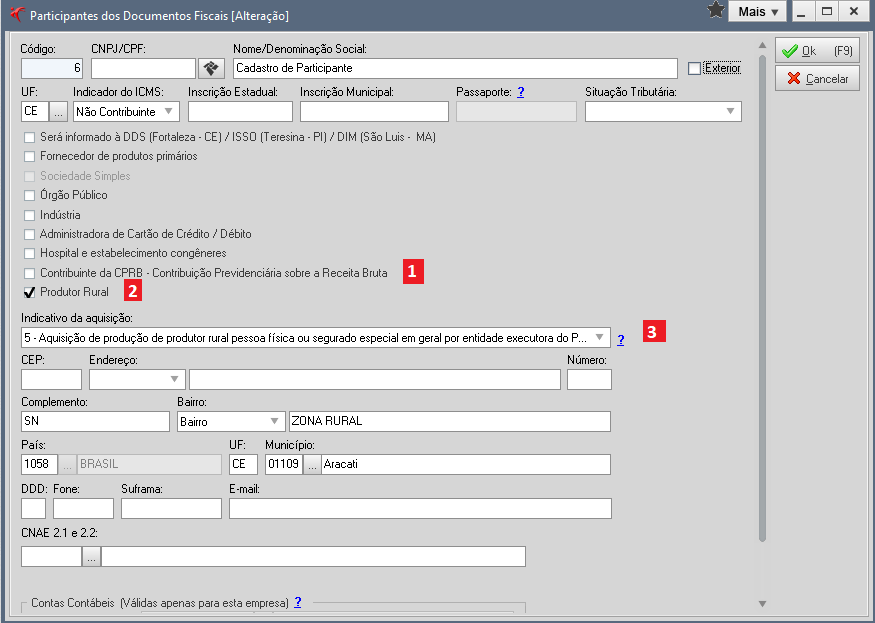
- Contribuinte da CPRB - Contribuição Previdenciária sobre a Receita Bruta
- Aqueles que são contribuintes da CPRB devem receber a marcação de tal situação. A informação no cadastro, impacta diretamente na alíquota que será utilizada para fins de cálculo da retenção nos documentos fiscais em que o participante for envolvido, tanto como tomador de serviço no serviço prestado como prestador de serviço no serviço tomado.
- Assim como, ao se tratar do evento R-2055 - Comercialização de Produção Rural, esta marcação será a responsável por informar se o produtor rural (participante do documento fiscal) optou pela tributação na folha de pagamento ou na comercialização.
- Produtor Rural - Esta marcação está diretamente relacionada à identificação dos produtores rurais para o envio do evento R-2055. Quando ela estiver marcada, será habilitada a opção do Indicativo de aquisição.
- Indicativo de aquisição - Campo necessário para o envio do R-2055.
Documentos Fiscais: No lançamento dos documentos fiscais de entrada ou saída, no item de serviço ou nas movimentações que possuem o destaque da retenção da Contribuição Previdenciária, o sistema habilita uma nova aba onde solicitará as informações referentes aos valores para cálculo da retenção.
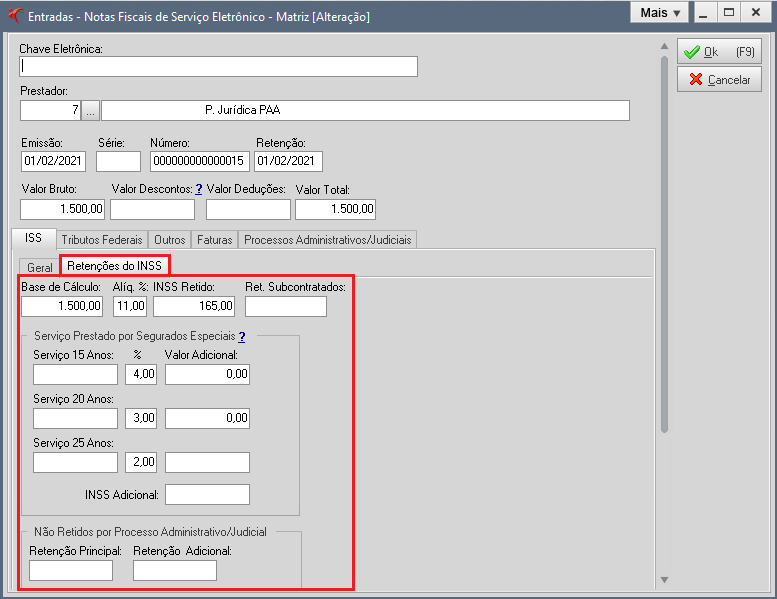
- Serviços Tomados: Os valores de serviços tomados podem ser conferidos através do relatório disponível Relatórios → Listagem das Entradas → EFD Reinf → Retenções INSS.
- Serviços Prestados: Os valores de serviços prestados podem ser conferidos através do relatório disponível Relatórios → Listagem das Saídas → Serviços (Retenções).
- Contribuição Previdenciária: Os valores da Contribuição Previdenciária podem ser conferidos através do Relatórios → Tributos Federais → Contribuição Previdenciária (CPRB).
- Aquisição de Produtor Rural: Os valores de aquisição de produtor rural podem ser verificados através de Relatórios → Listagem das Entradas → EFD Reinf → Produtor Rural.
Envio da apuração
- Para iniciar o envio da apuração, no Fortes Fiscal acesse o Painel da EFD REINF de uma empresa já aderida e informe o contexto (mês da apuração).
- Em seguida, basta clicar no botão Apuração (F2) e escolher quais eventos que deseja enviar.
- Pode ser enviado um tipo de evento por vez. Ex: Primeiro enviar o evento referente as retenções dos serviços tomados (R-2010) e depois dos serviços prestados (R-2055), ou podem ser enviados todos os eventos:
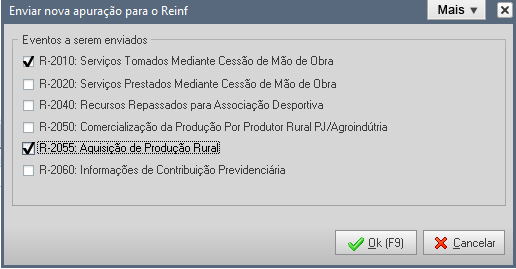
| Importante Saber Para contribuintes do tipo Pessoa Física, só estarão disponíveis os eventos R-2010 e R-2055 para envio à EFD REINF, seguindo o leiaute 1.5.1.1 vigente. |
- Após clicar em Ok confirmando o envio do evento, é possível acompanhar o status de envio.
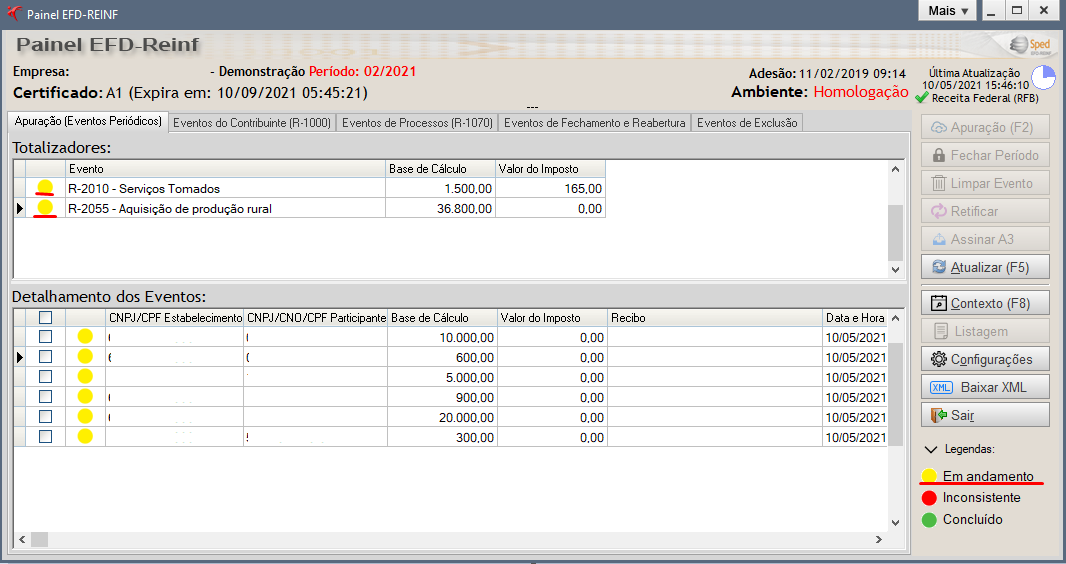
- No grupo de Totalizadores é possível verificar quais os tipos de eventos que foram enviados e ao clicar em cima do evento conferir o detalhamento de acordo com o tipo de evento.
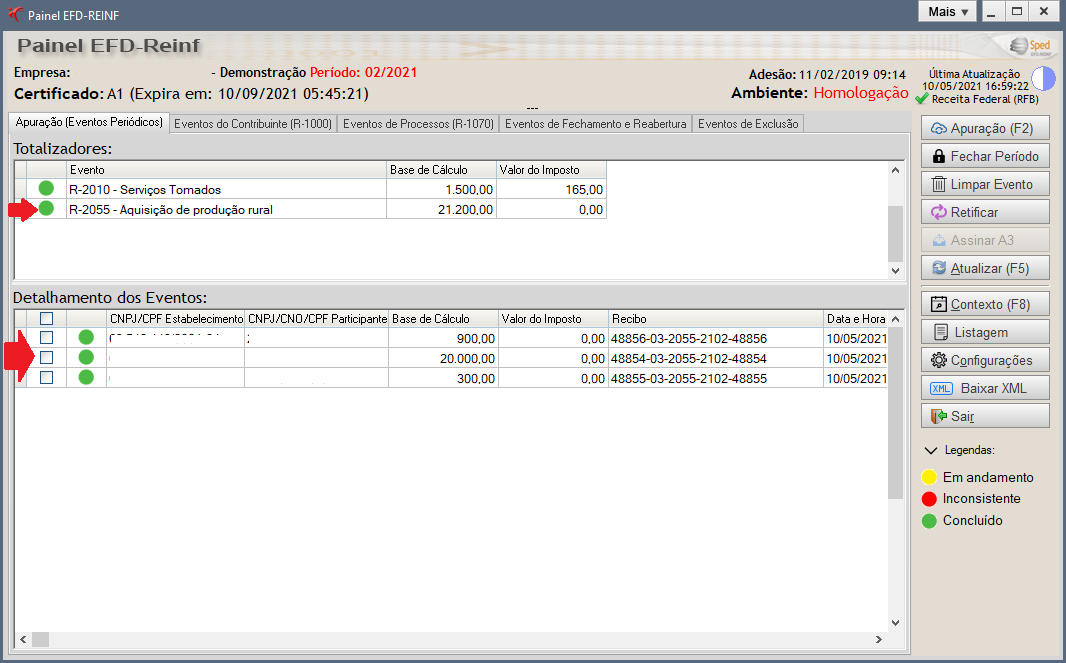
O detalhamento dos eventos serão:
- R-2010, R-2020, R-2040, R-2050 e R-2055: Os eventos que se referem às retenções, o detalhamento será por cada prestador e tomador de serviço, respectivamente.
- R-2060: O evento que se refere a apuração da Contribuição Previdenciária sobre a Receita Bruta, será por estabelecimento.
- Evento R-2010: Neste evento serão enviadas as informações relativas aos serviços contratados (tomados), com as correspondentes informações sobre as retenções previdenciárias, e realizados mediante cessão de mão de obra ou empreitada.
- Observações importantes:
- No caso de serviços prestados cuja atividade permita a concessão de aposentadoria especial, deve ser informada a base de cálculo da retenção relativa aos serviços prestados em condições especiais, que ensejam a concessão dessa espécie de aposentadoria após 15, 20, ou 25 anos de efetiva exposição.
- Informar se a prestadora de serviço (participante) é contribuinte da Contribuição Previdenciária sobre a Receita Bruta (CPRB) e o código da atividade econômica sujeita à substituição, para aplicação da alíquota de retenção correta.
- Caso a prestadora possua decisão/sentença judicial determinando a suspensão da retenção (dos 11% ou 3,5%, bem como dos adicionais decorrentes de serviços prestados com exposição a agentes nocivos, que ensejam aposentadoria especial aos 15, 20 e 25 anos) ou o depósito judicial das contribuições previdenciárias incidentes sobre o valor dos serviços contidos na nota fiscal/fatura emitidas pelo prestador de serviços, esse processo deve ser informado no documento fiscal.
- Observações importantes:
- Evento R-2020: Neste evento serão enviadas as informações relativas a prestação de serviços executados mediante cessão de mão de obra, empreitada e subempreitada, detalhando as informações por tomadores de serviços, com as correspondentes informações sobre as retenções previdenciárias destacadas no documento fiscal.
- Observações importantes
- No caso de serviços prestados cuja atividade permita a concessão de aposentadoria especial, deve ser informada a base de cálculo da retenção relativa aos serviços prestados em condições especiais, que ensejam a concessão de aposentadoria após 15, 20, ou 25 anos de sujeição a condições especiais que prejudiquem a saúde ou a integridade física.
- Somente serão aceitas as retenções de contribuições previdenciárias com valores previstos na legislação. Assim, se o contribuinte prestar serviço sujeito à contribuição previdenciária sobre a receita bruta - (CPRB), a retenção informada será de 3,5%. Se o serviço não estiver sujeito à CPRB, a retenção informada será de 11% .
- Caso a prestadora possua decisão/sentença judicial determinando a suspensão da retenção (dos 11% ou 3,5%, bem como dos adicionais decorrentes de serviços prestados com exposição a agentes nocivos que ensejam aposentadoria aos 15, 20 e 25 anos) ou o depósito judicial das contribuições previdenciárias incidentes sobre o valor dos serviços contidos na nota fiscal/fatura emitidas pelo prestador de serviços, o respectivo processo judicial deve ser previamente cadastrado no evento R-1070 - Tabela de Processos Administrativos/Judiciais e indicado neste evento.
- Observações importantes
- Evento R-2040: Neste evento serão enviadas as informações relativas aos recursos repassados a título de patrocínio, licenciamento de uso de marcas e símbolos, publicidade, propaganda e transmissão de espetáculos desportivos, inclusive no caso do concurso de prognóstico de que trata a Lei nº 11.345/2006, para associação desportiva que mantém equipe de futebol profissional.
- Observações importantes
- São declarantes das informações as empresas que repassaram recursos para associações desportivas que mantém equipe de futebol profissional. Considera-se associação desportiva, para efeito de informação neste evento, aquela que mantém equipe de futebol profissional filiada à federação de futebol do respectivo Estado e que seja organizada na forma da Lei n 9.615/98, ainda que mantenha outras modalidades desportivas.
- Caso a associação desportiva não atenda esses requisitos, os recursos repassados não devem ser informados, uma vez que não haverá substituição das contribuições previdenciárias, sendo a tributação dessa associação desportiva feita com base na folha de pagamento.
- Deve ser informado neste evento, por estabelecimento, o tipo de repasse, o valor bruto dos recursos repassados a título de patrocínio, licenciamento de uso de marcas e símbolos, publicidade, propaganda e transmissão de espetáculos desportivos para associação desportiva que mantém equipe de futebol profissional, bem como o valor da retenção feito pelo estabelecimento repassador, que deve corresponder a 5% do valor bruto já informado, a título de contribuição previdenciária.
- Observações importantes
- Evento R-2050: Nesse evento serão prestadas as informações relativas à comercialização da produção rural ou agroindustrial, quando o produtor rural pessoa jurídica e a agroindústria estão sujeitos à contribuição previdenciária substitutiva sobre a receita bruta, proveniente da comercialização da produção rural.
- Observações importantes
- São declarantes das informações os produtores rurais pessoa jurídica e as agroindústrias que venderem ou consignarem produções rurais ou agroindustriais, quando a responsabilidade pelo recolhimento das contribuições previdenciárias sobre a receita da comercialização da produção for atribuída ao próprio produtor rural pessoa jurídica ou a agroindústria.
- Observações importantes
- Evento R-2055: é aquele pelo qual são enviadas as informações relativas a aquisição de produção rural de origem animal ou vegetal decorrente de responsabilidade tributária por substituição, nos termos da legislação pertinente.
- Quem está obrigado a enviar:
- a empresa adquirente, consumidora ou consignatária ou a cooperativa quando adquirirem ou receberem em consignação produtos rurais de pessoa física ou de segurado especial, independentemente dessas operações terem sido realizadas diretamente com o produtor ou com intermediário pessoa física ainda que a produção rural adquirida seja isenta;
- pessoa física, na qualidade de intermediário, que adquire produção de produtor rural pessoa física ou de segurado especial para venda no varejo a consumidor final pessoa física, a outro produtor rural pessoa física ou a segurado especial, ainda que a produção rural adquirida seja isenta;
- entidade executora do Programa de Aquisição de Alimentos (PAA) quando efetuar a aquisição de produtos rurais no âmbito do PAA, de produtor rural pessoa física ou pessoa jurídica, ainda que a produção rural adquirida seja isenta.
- Quem está obrigado a enviar:
- Evento R-2060: Neste evento serão prestadas as informações pelas empresas sujeitas ao pagamento da Contribuição Previdenciária sobre a Receita Bruta (CPRB), instituída pela Medida Provisória nº 540, de 2011, posteriormente convertida na Lei nº 12.546, de 2011 e alterações. A CPRB incide sobre o valor da receita bruta, em substituição à contribuição previdenciária patronal incidente sobre a folha de pagamento dos segurados empregados e contribuintes individuais.
- Fechamento do Período: Concluído o envio dos eventos da apuração é possível fechar o período. O fechamento do período informa o encerramento da transmissão dos eventos periódicos na EFD-Reinf. A partir dele são consolidadas e processadas todas as informações prestadas nos eventos R-2010 a R-2070. A aceitação deste evento pela EFD-Reinf, conclui a totalização das bases de cálculo e possibilita a integração com a respectiva Declaração de Débitos e Créditos Tributários Federais – DCTF.
- Observações importantes
- Antes de realizar o fechamento do período são permitidas inclusão, exclusão e retificação de informações.
- Após realizado o fechamento, havendo incorreção nos valores apurados, os ajustes devem ser feitos exclusivamente através de uma reabertura de período e realizando as devidas alterações e realizando um novo envio de eventos para a EFD-Reinf. Não há possibilidade de alteração dos valores dos débitos apurados fora deste ambiente.
- Observações importantes
- Reabertura de período: O evento de reabertura será utilizado, caso após o fechamento de um período, seja necessário eventuais retificações e exclusões, bem como inclusões de informações.
- Exclusão de eventos: Será utilizado para tornar sem efeito os eventos, quando enviados indevidamente um dos eventos periódicos (R-2010 a R-2070). Somente é possível excluir eventos periódicos que relativos ao período de apuração ainda não encerrado ou reaberto