Objetivo
Neste material vamos esclarecer a você quais as configurações necessárias para a correta apuração da contribuição previdenciária de uma empresa parcialmente desonerada.
Histórico da Empresa
O primeiro passo será preencher o indicativo de desoneração da folha através do menu Movimentos > Situações > Empresa.
Importante! Sempre que houver alguma mudança, seja com relação a desoneração da folha ou mesmo na classificação tributária da empresa, é necessário que você cadastre uma nova situação, pois essa informação tem impacto direto no cálculo da contribuição previdenciária e o histórico da empresa precisa ser mantido.
Para definir que a empresa está enquadrada na desoneração da folha, na aba geral, no campo Desoneração da Folha selecione a opção "1 - Empresa enquadrada nos critérios da Legislação vigente".
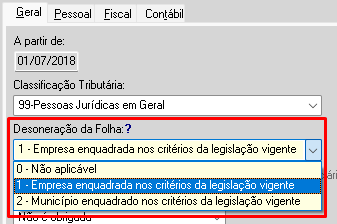
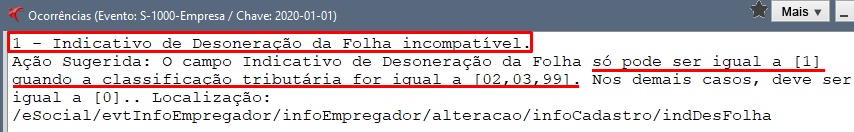
Obs.: essa opção deve ser marcada independente da desoneração ser parcial ou total, porém, somente será aceita para as classificações tributárias 02, 03 e 99.
Caso a classificação tributária da empresa seja diferente das citadas, e você marque essa opção, o eSocial irá retornar o seguinte erro:
Obras & Tomadores
Caso a empresa possua obras de construção civil próprias, no histórico da obra, será necessário informar o indicativo de substituição da contribuição patronal.
Para isso, acesse o menu Cadastros > Obras & Tomadores. Selecione a obra e clique na opção Histórico.
Obs.: em caso de alteração, você também precisará criar um novo histórico.
O indicativo da obra será informado na aba dados gerais, campo "contribuição patronal de obra de construção civil".
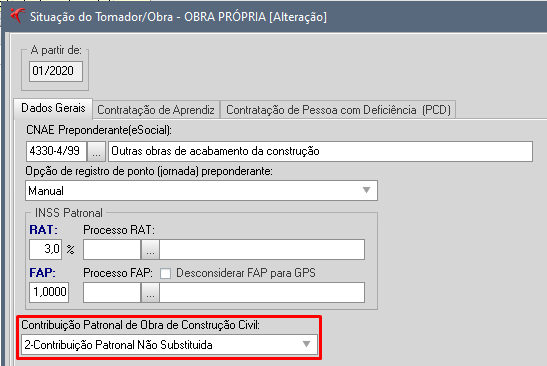
Aqui você irá definir se a contribuição patronal da obra é substituída ou não substituída.
No caso de empresa parcialmente desonerada, pode acontecer de algumas obras serem substituídas e outras não. Por isso é importante atenção ao definir esse indicativo no histórico de cada obra.
S-1280 - Informações Complementares aos Eventos Periódicos
As empresas optantes pela desoneração da folha, enquadradas nos arts. 7º e 8º da Lei 12.546/2011, devem enviar mensalmente, para o eSocial, informações no evento S-1280.
Para isso, acesse o menu Movimentos > Obrigações Mensais > Faturamento da Empresa.
Clique em novo e informe a competência. Se tratando de empresa parcialmente desonerada, a opção "contribuição patronal integralmente substituída" não deve ser marcada, sendo necessário que você preencha o faturamento onerado e desonerado.
Esses valores serão utilizados para cálculo do percentual relativo as atividades não desoneradas, o qual será utilizado no cálculo da contribuição previdenciária patronal.
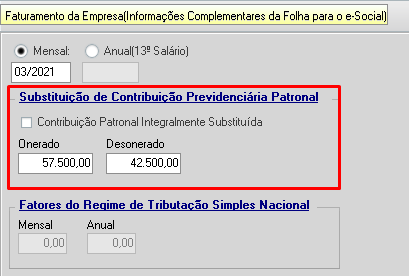
Ao confirmar o cadastro o sistema enviará automaticamente o evento S-1280 para o eSocial.

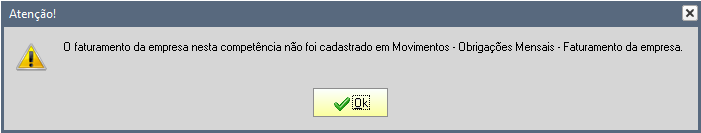
Atenção! O sistema só irá permitir que você faça o encerramento da competência após inserir o faturamento da empresa. Se esses dados não existirem, será exibido o seguinte alerta:
Controle de competências
Ao fazer o encerramento, será gerado no evento S-1299 (Fechamento dos Eventos Periódicos), o campo "evtInfoComplPer", com o indicativo S = SIM.
Realizando a conciliação da contribuição previdenciária
Feito o envio dos eventos periódicos e efetuado o encerramento da competência, o sistema receberá do eSocial os retornos dos totalizadores patronais. O evento S-5011 é o totalizador que apresenta as informações das contribuições previdenciárias apuradas pela empresa naquele mês.
É através deste totalizador que você conseguirá conciliar o que foi calculado no Fortes com o que foi calculado pelo eSocial.
Se tratando de uma empresa parcialmente desonerada, haverá o cálculo do INSS parte Empresa (observando o % do faturamento não onerado), além da contribuição GILRAT e do desconto dos segurados:
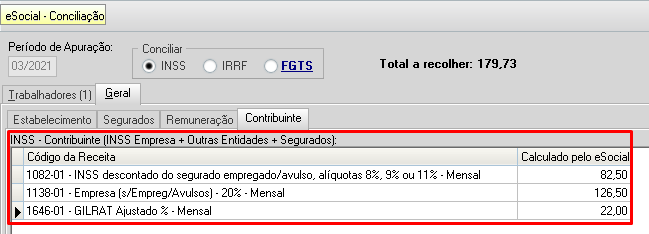
Vejamos como é feito o cálculo do INSS Empresa:
Faturamento total: R$ 100.000,00
Faturamento não onerado: R$ 57.500,00
Folha de pagamento: R$ 1.100,00
% do faturamento não onerado: R$ 57.500,00 / R$ 100.000 = 57,50%
INSS Empresa:
R$ 1.100,00 * 20% * 57,50% = R$ 126,50.
R$ 1.100,00 * 2% = R$ 22,00