Objetivo
Neste material vamos esclarecer a você as principais informações acerca da tributação previdenciária das empresas do Simples Nacional, desde os seus anexos, suas classificações tributárias, baseadas no eSocial, assim como também o funcionamento dos recolhimentos previdenciários patronais destas empresas.
Classificação Tributária no eSocial
No eSocial, as empresas optantes pelo Simples Nacional serão classificadas, conforme a tabela de Classificação Tributária - Tabela 08 - em um dos seguintes códigos:
01 - Empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária substituída;
02 - Empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária não substituída;
03 - Empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária substituída e não substituída;
04 - Microempreendedor Individual - MEI.
Vamos entender cada um deles e seus impactos.
Código 01 - Empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária substituída
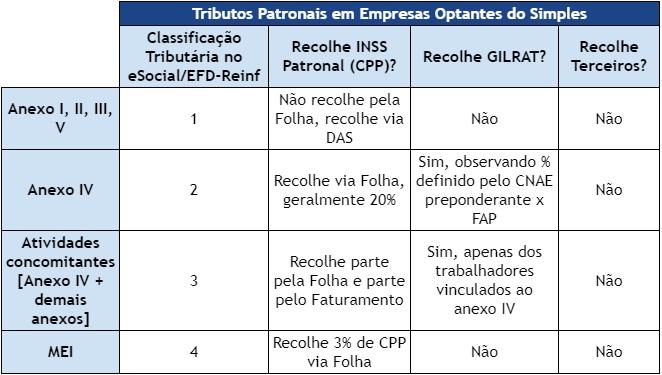
É quando a empresa do Simples Nacional não recolhe a CPP (Contribuição Previdenciária Patronal), em regra, de 20%, sobre a folha de salários. Havendo também a dispensa de recolhimento da GILRAT e dos Terceiros (Outras Entidades).
Por outro lado, o percentual da CPP está incluso na alíquota do Simples Nacional, passando a ser calculada sobre a receita bruta da atividade, e recolhida por meio do DAS (Documento de Arrecadação do Simples Nacional).
É por isso que fala-se em “tributação previdenciária substituída”, porque há a substituição do INSS Patronal calculado pela folha, pelo INSS Patronal calculado sobre a receita bruta.
Essa regra se aplica apenas às empresas com atividades enquadradas nos Anexos I, II, III e V do Simples Nacional.
Clique aqui e saiba como configurar essa classificação no Fortes Pessoal.
Código 02 - Empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária não substituída
É quando a empresa do Simples Nacional recolhe a CPP, em regra, de 20% sobre a folha de salários. Aqui também há o recolhimento da GILRAT e a dispensa dos Terceiros (Outras Entidades).
Assim, diferente da classificação tributária 01, na 02 o percentual da CPP não está incluso na alíquota do Simples Nacional, isso porque o recolhimento não é feito com base na receita bruta, mas sim baseado na folha de pagamento.
É por isso que fala-se em “tributação previdenciária não substituída”, porque não há a substituição do INSS Patronal calculado pela folha, por aquele calculado pela receita bruta.
Essa regra se aplica apenas às empresas com atividades enquadradas no Anexo IV do Simples Nacional.
Clique aqui e saiba como configurar essa classificação no Fortes Pessoal.
Código 03 - Empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária substituída e não substituída
Aqui é um misto das duas situações, ou seja, a empresa recolhe tanto o INSS com base na folha como também com base na receita bruta. Além disso, também há o recolhimento da GILRAT e dispensa dos Terceiros (Outras Entidades).
A empresa se encaixa nessa classificação tributária quando ela exerce atividades enquadradas no Anexo IV simultaneamente com os Anexos I, II, III e V, ou seja, quando ela possui atividades concomitantes.
É por isso que fala-se em “tributação previdenciária substituída e não substituída”, porque em parte há a substituição do INSS Patronal calculado pela folha por aquele calculado pela receita bruta, quando observados os anexos I, II, III e V, enquanto que no anexo IV, não há essa substituição, ou seja, o recolhimento é feito com base na folha.
Essa regra se aplica apenas às empresas com atividades enquadradas no Anexo V em conjunto com os Anexos I, II, III e IV do Simples Nacional.
Clique aqui e saiba como configurar essa classificação no Fortes Pessoal.
Código 04 - Microempreendedor Individual - MEI
Aqui, há o recolhimento da CPP correspondente a 3% sobre a folha de salários, sendo dispensado a GILRAT e os Terceiros (Outras Entidades).
Clique aqui e saiba como configurar essa classificação no Fortes Pessoal.
Dicas Fortes!
1. A classificação tributária no eSocial deve ser a mesma informada na EFD-Reinf, por isso é fundamental que você converse com o time Fiscal da sua empresa, a fim de alinhar essas informações;
2. Caso você não saiba em quais anexos sua empresa está enquadrada, converse com o time Fiscal. Além de fornecer esse dado, ele também poderá lhe fornecer as receitas brutas dos anexos, caso seja necessário para apuração das contribuições patronais;
3. Os anexos não impactam no INSS dos segurados. Portanto, todas as empresas do Simples com empregados, seguem recolhendo o INSS de cada trabalhador independente da sua classificação tributária;
4. Podemos resumir o que conversamos nesta tabela: