A Nota Técnica 2018.005 instituiu uma série de alterações em relação ao layout da NF-e e NFC-e. As atualizações mais importantes nesta nota técnica fazem relação com os novos campos adicionados no ICMS.
Campos adicionais de ICMS
————————————————————————————————————————————————————————————————————————————————————————————————————————
Para o Grupo de Tributação do ICMS com CST 60, ou seja, (ICMS cobrado anteriormente por substituição tributária) e para Grupo de Simples Nacional (CRT=1) e CSON 500 (ICMS cobrado anteriormente por substituição tributária – substituído – ou por antecipação) foi adicionado o seguinte campo:
– vICMSSubstituto – Valor do ICMS Próprio do Substituto cobrado em operação anterior.
A regra de validação é de implementação opcional para cada SEFAZ e exige que o contribuinte substituído que
emitir a NF-e ou NFC-e com Código de Situação Tributária 060 (Lucro Presumido/Real) ou CSOSN 500 (Simples
Nacional), e não destinado a consumidor final, informe a “Base de Cálculo ICMS Retido na operação anterior
(tag: vBCSTRet)”, a “Alíquota suportada pelo Consumidor Final (tag: pST)”, o “Valor do ICMS próprio do
Substituto (tag: vICMSSubstituto)” e o” Valor do ICMS ST Retido na operação anterior (tag: vICMSSTRet).”
Já para o Grupo de Repasse do ICMS ST foram incluídos os campos:
– pST – Alíquota suportada pelo Consumidor Final. Deve ser informada a alíquota do cálculo do ICMS-ST, já incluso o FCP caso incida sobre a mercadoria.
Exemplo: alíquota da mercadoria na venda ao consumidor final = 18% e 2% de FCP. A alíquota a ser informada no campo pST deve ser 20%;
– vICMSSubstituto – Valor do ICMS Próprio do Substituto cobrado em operação anterior;
– pRedBCEfet – Percentual de redução da base de cálculo efetiva. Refere-se ao percentual de redução, caso estivesse submetida ao regime comum de tributação, para obtenção da base de cálculo efetiva (vBCEfet);
– vBCEfet – Valor da base de cálculo efetiva. Refere-se ao valor da base de cálculo que seria atribuída à operação própria do contribuinte substituído, caso estivesse submetida ao regime comum de tributação, obtida pelo produto do Vprod por (1- pRedBCEfet);
– pICMSEfet – Alíquota do ICMS efetiva. Refere-se à alíquota do ICMS na operação a consumidor final, caso estivesse submetida ao regime comum de tributação;
– vICMSEfet – Valor do ICMS efetivo. Obtido pelo produto do valor do campo pICMSEfet pelo valor do campo vBCEfet, caso estivesse submetida ao regime comum
de tributação.
A regra de validação é de implementação opcional para cada SEFAZ, e exige que o contribuinte substituído que
emitir a NF-e ou NFC-e com Código de Situação Tributária 060 (Lucro Presumido/Real) ou CSOSN 500 (Simples
Nacional), e destinado a consumidor final (tag:indFinal=1, "consumidor final"),  realize o preenchimento obrigatório
dos campos do grupo opcional para informações do ICMS Efetivo (N33).
O que mudou no Fortes Fiscal ?
————————————————————————————————————————————————————————————————————————————————————————————————————————
- ICMS Substituto
Acesse o menu Movimentos → Entradas → Notas fiscais eletrônicas NF-e ou NF-e Documento Próprio.
Na escrituração manual, ao incluir um produto com CST x60 ou CSOSN x500, será habilitado o campo Valor ICMS Substituto.
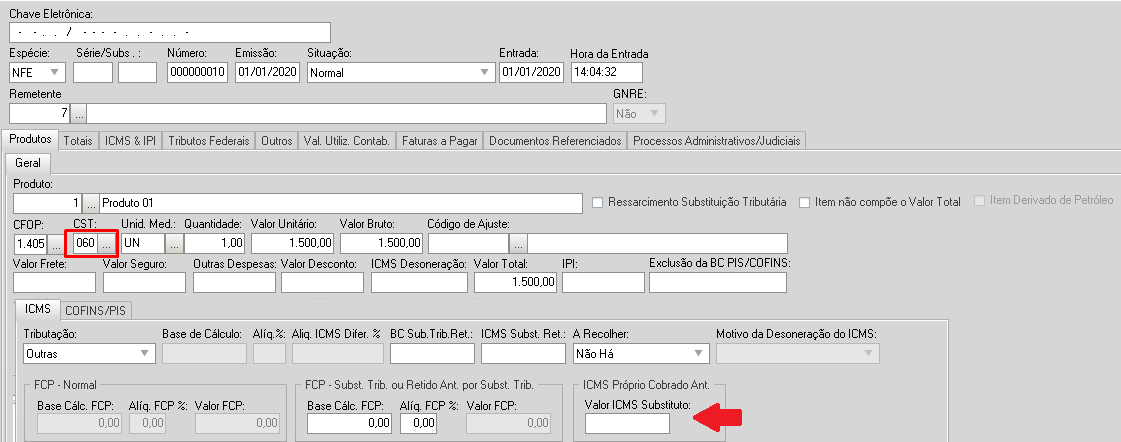
Na importação através de xml ou web, este campo será preenchido através da TAG" vICMSSubstituto ".
- ICMS Efetivo
Acesse o menu Movimentos → Saídas → Notas fiscais eletrônicas NF-e ou Nota Fiscal Eletrônica ao Consumidor Final.
Na escrituração manual, ao incluir um produto com CST x60 ou CSOSN x500, será habilitado o campo Valor ICMS Efetivo.
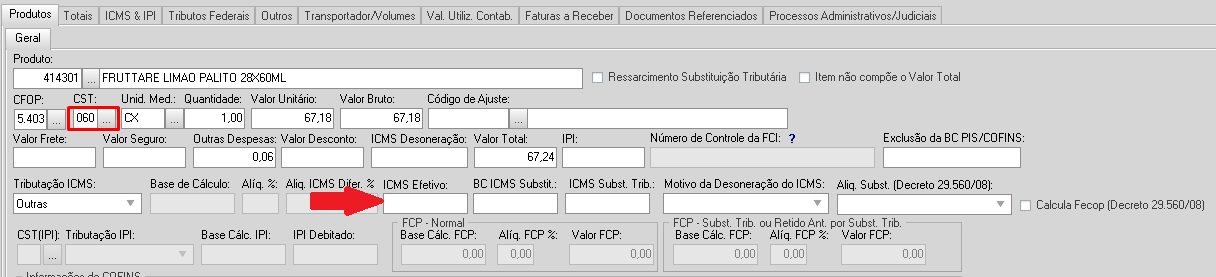
Na importação através de xml ou web, este campo será preenchido através da TAG" vICMSEfet ".