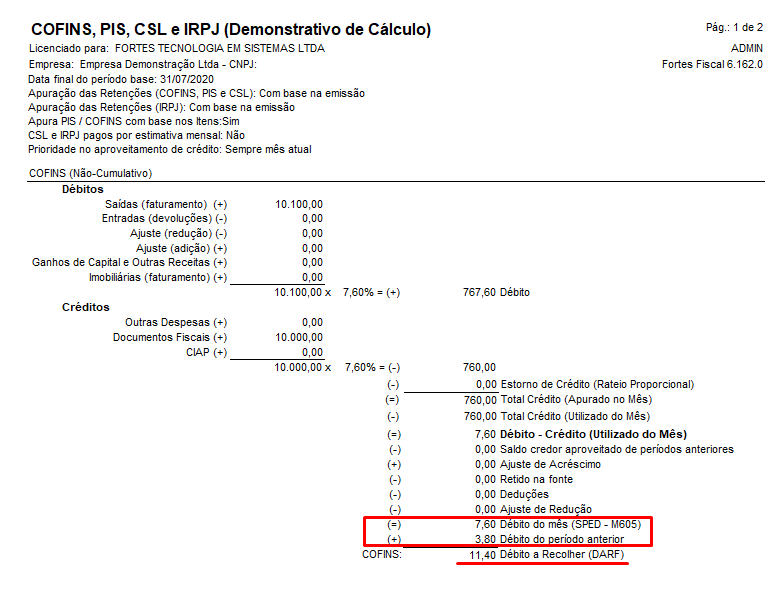
A fim de otimizar a experiência do cliente na conferência da apuração do PIS e COFINS pelo Fortes Fiscal, realizamos melhorias no Relatório de Demonstrativo de Cálculo (PIS, COFINS, IRPJ e CSL). Agora, ficou muito mais fácil de identificar os valores dos tributos federais para o SPED Contribuições, como também os valores a recolher para geração dos DARFs de tributos federais.
Quer saber como? Acompanhe comigo!
Localizado no menu Relatórios → Tributos Federais → COFINS, PIS, CSL e IRPJ (Demonstrativo de Cálculo), o Demonstrativo de Cálculo exibe informações de todas as movimentações relativas a Débitos, Créditos, Saldo Credor, Ajustes (Base de cálculo ou Imposto), Retenções, Deduções e Débito de Período Anterior de sua apuração mensal, com exceção das empresas do Regime Cumulativo que, consequentemente, não possuem as informações relacionadas aos Créditos.
Na versão 6.162.0.1, incluímos os campos Débito do Mês (SPED M605/M205) e Débito a Recolher (DARF), onde:
- Débito do Mês (SPED M605/M205) = Valor total do débito apurado no mês a ser informado no SPED Contribuições no registro M605 (Cofins a recolher) e M205 (PIS a recolher).
- Débito a Recolher (DARF) = Valor a ser recolhido no DARF.
Vejamos alguns exemplos.
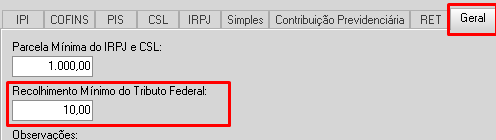
Obs. Iremos considerar que o valor mínimo atende ao que trata artigo 68, § 1º da Lei nº 9.430/1996, onde o valor mínimo de recolhimento dos tributos federais é de R$ 10,00. Porém, é importante verificar o cenário da empresa e identificar qual valor está sendo informado em Movimentos → Legislação Federal → Aba Geral, pois o sistema irá considerar esta informação para o Demonstrativo de Cálculo.
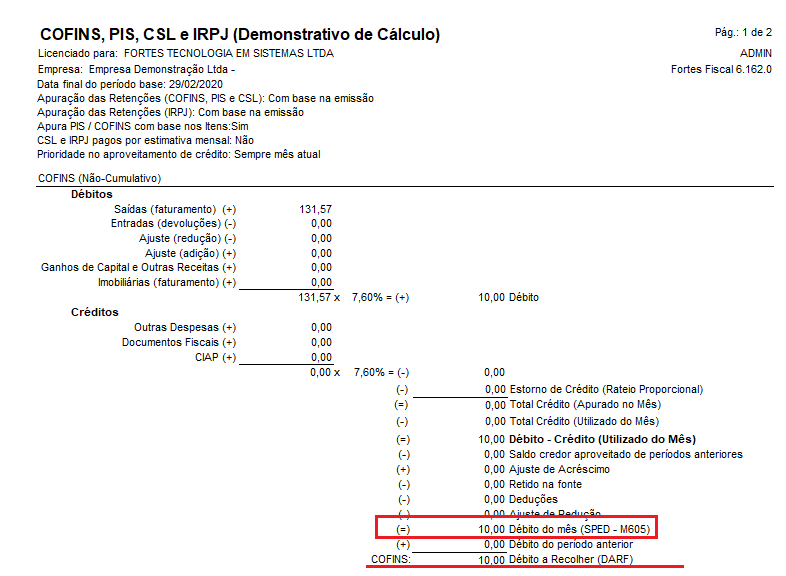
- Situação 1: Débito do Mês igual ao mínimo de recolhimento dos tributos federais.
→ Neste exemplo, o valor a ser informado para o SPED Contribuições consta no campo Débito do Mês (SPED - M605) → R$ 10,00.
→ Não há valor de Débito de Período Anterior para ser adicionado ao débito do mês. Como o valor atingiu o mínimo de recolhimento, o DARF deve ser gerado.
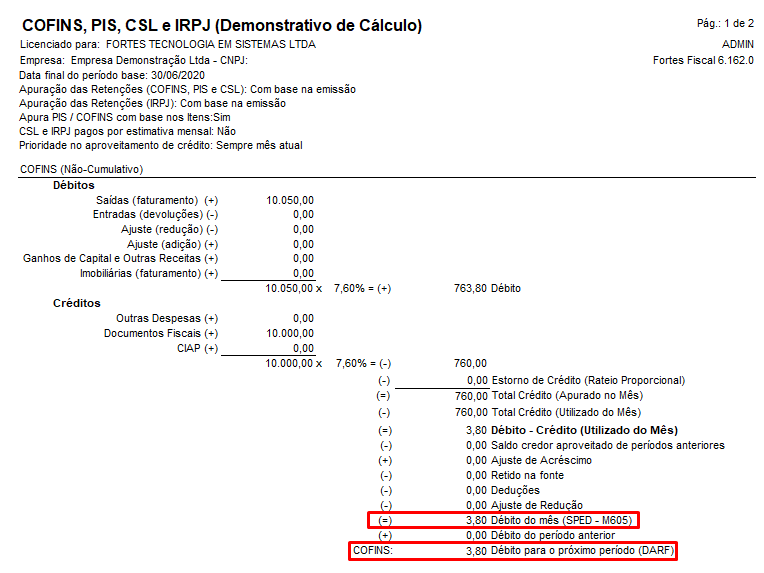
- Situação 2: Débito do Mês + Débito de Período Anterior menor do que o mínimo de recolhimento dos tributos federais.
→ Neste exemplo, o valor a ser informado para o SPED Contribuições consta no campo Débito do Mês (SPED - M605) → R$ 3,80.
→ A título de recolhimento do DARF, como a soma do débito do mês (R$ 3,80) com o débito de período anterior não foi o suficiente para atingir o mínimo de recolhimento (R$ 10,00), não deve ser gerado DARF. Assim, o valor será guardado para um período posterior, até que o valor do débito a recolher atinja o mínimo de recolhimento.
- Situação 3: Débito do Mês + Débito de Período Anterior maior ou igual ao mínimo de recolhimento
→ Neste exemplo, o valor a ser informado para o SPED Contribuições consta no campo Débito do Mês (SPED - M605) → R$ 7,60.
→ O valor não recolhido no período anterior será informado no campo de Débito de Período Anterior (R$ 3,80), pois ao somá-lo com o débito do mês (R$ 7,60), o resultado (R$ 11,40) atinge o mínimo de recolhimento. Desta forma, o DARF de recolhimento deve ser gerado.