O que é LALUR e LACS e qual seu objetivo?
O LALUR (Livro de Apuração do Lucro Real) e o LACS (Livro de Apuração da Base de Cálculo da CSLL), foram criados para garantir a separação entre a escrita comercial (contábil) e a fiscal. Sabemos que a contabilidade é regulada pela legislação comercial e a fiscal pela legislação tributária que difere dos objetivos contábeis em alguns pontos.
É exatamente nesses pontos que o LALUR e o LACS irão ajustar o lucro contábil para chegarmos a uma base de cálculo de apuração do IRPJ e da CSLL, neste caso, dois tributos calculados sobre o lucro fiscal. Esses ajustes são realizados por meio de adições e/ou exclusões, partindo do lucro ou prejuízo contábil esquematizado a seguir:
Lucro ou Prejuízo Contábil
(+) Adições
(-) Exclusões
(=) Lucro Real ou Prejuízo Fiscal do Período
O que são as adições e as exclusões?
Basicamente, as adições são custos, despesas, perdas e outros valores deduzidos na escrita contábil, porém, não dedutíveis pela legislação tributária. Também de outra forma, podem ser resultados, rendimentos, receitas e outros valores não incluídos no resultado contábil, mas que devem ser considerados na escrita fiscal, ou seja, no LALUR e no LACS.
Já as exclusões são resultados, rendimentos, receitas e outros valores incluídos na escrita contábil, ou melhor, no resultado contábil que não são considerados pela legislação fiscal do IRPJ ou valores dedutíveis que não foram considerados no lucro líquido contábil.
Em síntese, as adições aumentam o lucro fiscal e a exclusões diminuem. Por exemplo, se empresa teve despesas com brindes no valor de R$ 500,00, pela legislação do IRPJ é uma despesa não dedutível, portanto, deverá ser adicionada ao lucro líquido contábil:
Lucro Líquido:………1.000,00
(+) Adições:……………….500,00
(=) Lucro Real:……….1.500,00
Sendo assim, os impostos serão tributados sobre o lucro fiscal de R$ 1.500,00 e não de R$ 1.000,00. Percebe que o lucro tributável foi aumentado por um adição ao lucro líquido?
Nesse contexto, devemos lembrar outra situação. Caso a empresa apresente prejuízo fiscal ao invés de lucro fiscal, poderá compensar esse prejuízo em períodos posteriores respeitando os limites de 30% sobre lucro real do período.
Quem está obrigado e como escriturar?
Estão obrigadas à escrituração do LALUR/LACS, as pessoas jurídicas contribuintes do IRPJ com base no Lucro Real, incluindo as que optaram por esse regime de forma espontânea.
Até a data 31.12.2013, a escrituração podia ser feita em papel e sua folhas deviam ser numeradas tipograficamente. Contudo, desde 01.01.2014, isso foi incluído na ECF (Escrituração Contábil Fiscal) pela IN RFB nº 1.422/2013, passando a ser denominado de e-LALUR e e-LACS, sendo portanto, vedado a entrega em papel. A partir daí, a ECF passou a ser praticamente o próprio e-LALUR.
Uma vez feita a opção pelo Lucro Real, a empresa deverá decidir se apura anualmente, com balanços mensais de redução/suspensão, ou se apura, trimestralmente.
Os livros são escriturados em duas partes, A e B. Veja o que significam:
- Parte A: são ajustes ao lucro líquido do período (adições, exclusões e compensações).
- Parte B: destinado exclusivamente para o controle de valores que não constem da escrituração contábil, mas que influenciam na determinação do lucro real de períodos futuros, por exemplo, controle de compensações de prejuízos fiscais.
Quais são as penalidades pela não entrega ou atraso?
O contribuinte fica sujeito à multa equivalente a 0,25% por mês-calendário, ou, fração do lucro líquido antes do IRPJ/CSLL do período a que se refere a apuração, limitada a 10%.
Os limites para a multa são:
- R$ 100.000,00 para as pessoas jurídicas que tiveram receita bruta total, igual ou inferior a R$ 3.600.000,00;
- R$ 5.000.000,00 para pessoas jurídicas que não estão na hipótese acima.
A multa poderá ser reduzida nas seguintes situações;
- 90% quando apresentado em até 30 dias após prazo;
- 75% quando apresentado em até 60 dias após prazo;
- 50% quando apresentado depois do prazo, mas antes de qualquer procedimento fiscal;
- 25% se houver apresentação no prazo fixado em intimação fiscal.
Além disso, se o contribuinte apresentar com inexatidão, incorreções ou omissões, fica sujeito à multa de 3% não inferior a R$ 100,00 do valor omitido, inexato, ou incorreto.
Observem que mesmo com as possíveis reduções as multas são bem altas, por isso, a importância de uma correta apuração do LALUR/LACS.
Dessa forma, ter um sistema que auxilie no controle do que dever ser ajustado (adições, exclusões), por meio de configurações que automatizam os lançamentos, facilita para uma entrega correta da apuração do IRPJ/CSLL deixando para lá grande dores de cabeça.
Visto o assunto tão complexo, separamos o passo a passo de como gerar a apuração em módulos, onde traremos maiores detalhes de acordo com cada tipo de apuração.
- Lucro Real - Apuração Anual com balanços mensais de redução/suspensão
- Lucro Real - Apuração Trimestral
Emissão dos Livros
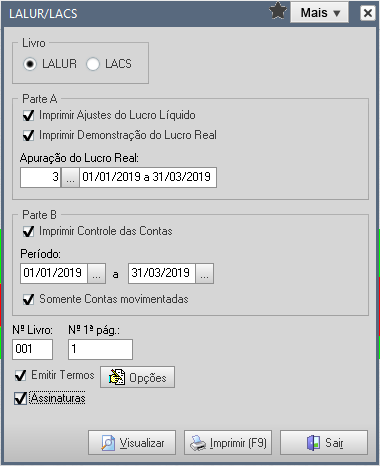
Para a emissão do relatório do Livro LALUR e LACS, é necessário ir em Relatórios>> LALUR/LACS, marcar as opções da Parte A e B e informar o período de apuração gerado, nº do Livro, nº para 1ª página e as outras opções que desejar.
Existe ainda a possibilidade de se imprimir os termos de Abertura e Encerramento, para isto, marque a opção Emitir Termos e preencha as informações que serão solicitadas.
Por fim, é importante saber que o LALUR e LACS são livros importantes para Receita Federal, a julgar que qualquer incorreção ou omissão pode gerar grandes prejuízos para os contribuintes em consequência de multa pesadas.
É preciso ter o conhecimento da legislação do que dever ser adicionado e excluído nos livros fiscais e principalmente fazer uma configuração precisa no sistema para que o cálculo do imposto tenha um resultado correto.