O que é ECF?
A ECF significa Escrituração Contábil Fiscal. A obrigatoriedade teve início no ano-calendário 2014, e veio para substituir a DIPJ (Declaração de Informações Econômico-Fiscais da Pessoa Jurídica). Com isso, os rendimentos da pessoa jurídica deixaram de ser informados na DIPJ, e passaram a ser declarados por meio da ECF. Porém, com um nível de detalhamento muito maior, exigindo que as empresas realizem uma criteriosa análise das informações contábeis e fiscais, antes de realizarem a transmissão.
O que deve ser informado na ECF?
Conforme o art. 2º da IN RFB Nº 1.422/2013, as empresas devem informar todas as operações que influem na composição da base de cálculo e o valor devido do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), principalmente quanto a:
-
recuperação do plano de contas e saldos contábeis, de empresas obrigadas a ECD (Escrituração Contábil Digital), relativo ao mesmo período da ECF;
-
recuperação dos saldos finais da ECF de período anterior, quando exigido;
-
associação do plano de contas com o plano referencial;
-
detalhamento dos ajustes do lucro líquido para apuração do Lucro Real, e da base de cálculo da CSLL, mediante tabela de adições e exclusões;
-
registro e controle de todos os valores a excluir, adicionar ou compensar, inclusive de prejuízo fiscal e base de cálculo negativa da CSLL, quando houver, e;
-
registros, lançamentos e ajustes que forem necessários para a determinação do lucro real e da base de cálculo da CSLL, quando não constem, por sua natureza exclusivamente fiscal, na escrituração comercial, ou sejam diferentes dos lançamentos dessa escrituração.
Quem está obrigado a enviar à ECF?
Deverão apresentar a ECF de forma centralizada pela matriz, todas as pessoas jurídicas inclusive as equiparadas, sejam elas tributadas pelo lucro real, lucro presumido, lucro arbitrado, além de todas as imunes e isentas.
Em relação às pessoas jurídicas que forem sócias ostensivas de Sociedades em Conta de Participação (SCP), a ECF deverá ser transmitida separadamente, para cada SCP, além também da transmissão da ECF da sócia ostensiva.
Quem está dispensado da entrega da ECF?
A obrigatoriedade à ECF não se aplica:
-
às pessoas jurídicas optantes pelo Simples Nacional;
-
aos órgãos públicos, às autarquias e às fundações públicas; e
-
às pessoas jurídicas inativas, assim consideradas aquelas que não tenham efetuado qualquer atividade operacional, não operacional, patrimonial ou financeira, inclusive aplicação no mercado financeiro ou de capitais, durante todo o ano-calendário.
Qual o prazo de entrega da ECF?
A ECF deve ser transmitida até o último dia útil do mês de julho do ano seguinte ao ano-calendário a que se refere a escrituração, respeitando as exceções.
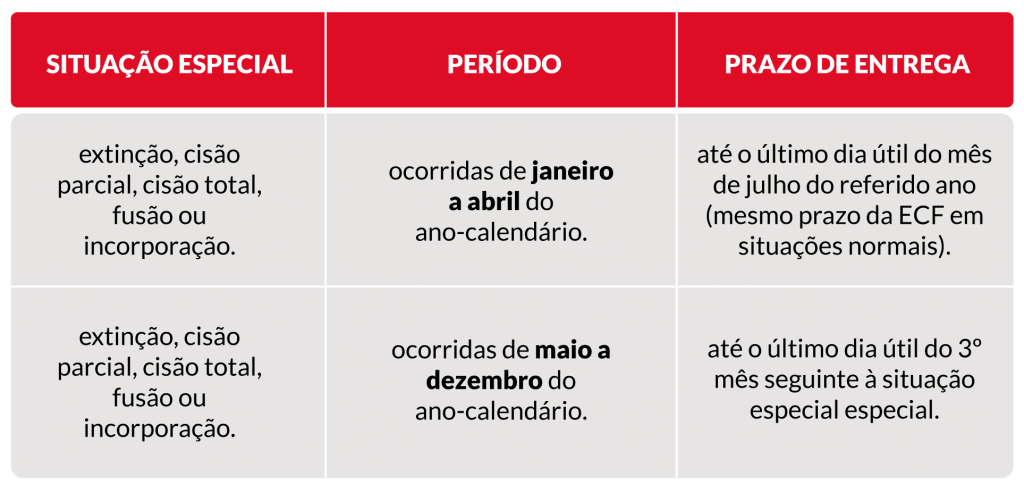
Extinção, cisão parcial, cisão total, fusão ou incorporação que tenham ocorrido entre janeiro a abril do ano calendário devem ser enviadas até o ultimo dia útil do mês de julho do referido ano (Mesmo prazo da ECF em situações normais)
Extinção, cisão parcial, cisão total, fusão ou incorporação ocorridas até maio a dezembro do ano calendário devem ser enviadas até o 3º mês seguinte a situação especial.
Para facilitar o entendimento, considere os seguintes exemplos:
Extinção ocorrida em 10/03/2022: a empresa terá duas escriturações a transmitir em 2022, uma referente ao ano-calendário 2021, e outra relativa à situação especial ocorrida em 2022. O prazo de entrega de ambas será até o último dia útil do mês de julho, ou seja, até o dia 31/07/2022.
Incorporação ocorrida em 04/06/2022: a empresa também terá duas escriturações a transmitir em 2022, uma referente ao ano-calendário de 2021, e outra para 2022. Porém, com prazo de entrega diferente, pois a primeira deverá ser transmitida até o dia 31/07/2022, e a segunda, até o 3º mês seguinte à incorporação, ou seja, até o dia 30/09/2022.
Havendo mudança de contador durante o ano-calendário, é possível a empresa transmitir duas ou mais escriturações?
Não. A ECF deve ser transmitida em um único arquivo para o ano-calendário, exceto se ocorrer alguma das situações especiais. Entretanto, para a ECD isso é possível, logo, antes de transmitir a ECF, a empresa deve recuperar os dois arquivos da ECD (um de cada contador).
Quando a recuperação da ECD na ECF será obrigatória?
Basicamente a empresa estará obrigada a recuperar o arquivo da ECD na ECF quando ela for obrigada a enviar a escrituração contábil para o fisco. Isso será definido na ECF por meio do registro 0010 – parâmetros de tributação, campo 10 – tipo de escrituração:
-
C – Escrituração Contábil: obrigada a ECD/obrigada a recuperar o arquivo na ECF.
-
L – Livro Caixa: dispensada da ECD/dispensada de recuperar o arquivo na ECF.
E com relação a ECF anterior, quando será obrigatório a recuperação?
O programa da ECF irá exigir a recuperação da ECF anterior, para as empresas tributadas pelo Lucro Real, quando a data inicial da ECF do período atual for diferente de 01.01.2014, e quando o indicador de situação de início de período for 0 – regular, ou 2 – resultante de cisão/fusão ou remanescente de cisão, ou realizou incorporação.
Quando o demonstrativo do livro caixa será obrigatório?
O livro caixa deverá ser preenchido pelas pessoas jurídicas tributadas pelo Lucro Presumido que se utilizem da prerrogativa prevista no parágrafo único do art. 45 da Lei nº 8.981/1995. Mas, afinal, o que diz essa lei?
O art. 45 da referida lei menciona que empresas tributadas pelo lucro presumido deverão manter:
-
escrituração contábil nos termos da legislação comercial;
-
livro registro de inventário;
-
além de todos os livros de escrituração obrigatórios por legislação fiscal específica, bem como os documentos e demais papéis que serviram de base para a escrituração comercial e fiscal.
Já o parágrafo único, especifica que a empresa estará dispensada da escrituração contábil, se, no decorrer do ano-calendário, ela tenha mantido escrituração do livro caixa, no qual deve constar toda a movimentação financeira, inclusive a bancária.
O Manual de Orientação da ECF, determina que o livro caixa será escriturado no Bloco Q, sendo obrigatório quando a receita bruta no ano for superior a R$ 1.200.000,00, ou proporcionalmente ao período a que se refere, de acordo com a seguinte regra:
Se, o tipo de escrituração da ECF for Livro Caixa, e a soma da Receita Bruta Sujeita ao Percentual de 1,6%, 8%, 16% e 32%, for maior que 100.000 multiplicado pelo número de meses da ECF, então o Bloco Q será obrigatório.