O Novo cadastro deverá ser utilizado apenas para empresas que possuam classificação tributária = 03, indicando a existência de atividade concomitante no mês. Isso se faz necessário por causa da apuração do imposto patronal previdenciário e RAT, que varia de acordo com a classificação tributária das empresas do Simples:
- Classificação tributária 01: Não apura CPP, RAT e Terceiros
- Classificação tributária 02: Apura CPP e RAT.
- Classificação tributária 03: Verifica no S-1200 e S-2299/S-2399 de cada segurado o campo "indSimples".
Para as empresas do Simples com classificação tributária 03 (empresa enquadrada no regime de tributação Simples Nacional com tributação previdenciária substituída e não substituída), se faz necessário realizar o indicativo do regime nos quais os empregados estão enquadrados, já que essas empresas possuem cálculo diferenciado de INSS Patronal e RAT, de acordo com o faturamento que possuem em cada anexo do Simples (Anexo IV - tributável - e demais anexos que são isentos).
No eSocial, a diferenciação desses dados fica a cargo do campo IndSimples, que fica no demonstrativo de remuneração dos trabalhadores, mais precisamente nos eventos S-1200 ou S-2299 do empregado. O indicativo do simples pode variar de 01 a 03.
1. Antes de entrarmos na parte “sistema”, vamos compreender como funciona a parte “legal” desse processo. Primeiro é necessário saber qual o % de redução do Simples, que é apurado através do cálculo abaixo:
- Contribuição substituída: Valor da receita correspondente as atividades dos anexos I, II ou III;
- Contribuição não substituída: Valor da receita correspondente as atividades dos anexos IV;
- Total de receitas: Soma de todas as receitas
- Fração para cálculo: Fração entre o total de receitas e a receita com contribuição não substituída
Esta fração será utilizada para calcular o INSS patronal, de empresa com atividade concomitante, para os funcionários e diretores que estiverem alocados no mês, com o indicador de atividades concomitantes.
2. Após ter em mãos o “%” correspondente ao Fator do Simples, é necessário saber como será o cálculo Patronal sobre o salário contribuição dos empregados, conforme Indicativo do Simples definido:
- indSimples 01: significa dizer que não será apurado CPP, RAT e Terceiros para a base do segurado, ou seja, os trabalhadores associados aqui só terão laborado em atividades que pertencem à anexos isentos do Simples (exemplo: Anexo I) dentro da competência;
- indSimples 02: Apura CPP e RAT. Os trabalhadores aqui associados só laboraram na competência, dentro de atividades que pertencem ao anexo IV, que é tributável de CPP e RAT;
- indSimples 03: Verifica o % do fator do Simples (informação transmitida no evento S-1280 do eSocial) e em seguida, após apuração do INSS Patronal e RAT dos trabalhadores associados, aplica sobre esse resultado, o fator mês do Simples apurado para chegar ao REAL valor de CPP e RAT. Aqui devem ser associados os trabalhadores que trabalharam em atividades do anexo IV e anexos com isenção, como por exemplo, empregados que trabalharam no mês em comércio e serviço.
3. Configurando o sistema
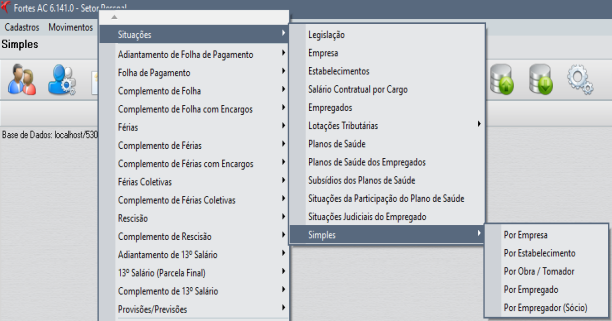
- Para preencher o campo IndSimples dos trabalhadores, o usuário deve acessar o menu Movimentos > Situações > Simples.
É importante saber:
-
O usuário será notificado no Controle de Competência quando tentar realizar o envio do S-1200 caso a situação do Simples dos empregados não tenha sido preenchida na competência
-
As situações do Simples comportarão as possibilidades de:
- Por Empresa
- Por Estabelecimento
- Por Obra / Tomador
- Por Empregado
- Por Empregador (Sócio)
A regra de uso disso é o mesmo da lotação tributária, ou seja, por níveis / hierarquia.
Exemplo: Se a empresa possui dois estabelecimentos, sendo que o primeiro é comércio e o segundo é serviço, ele pode alocar o IndSimples no estabelecimento para que isso contemple todos os empregados daquele estabelecimento de uma vez. Caso algum empregado tenha laborado nos dois e ele queira destacar isso, pode colocar só esse trabalhador no campo “por empregado”.
- Os usuários devem seguir o fluxo normal de:
- Preencher o Faturamento Mensal da Empresa em Movimentos > Obrigações Mensais > Faturamento da Empresa.
-
Isso vai permitir a transmissão do evento S-1280 para o eSocial, e futuramente permitir o correto cálculo da GPS no campo “INSS Empresa”.
- Nas próximas versões vamos adequar esse mesmo comportamento para a GPS, GFIP e provisões, além de disponibilizar Relatório Auxiliar para conferência.
Atenção!
Caso o S-1280 não seja enviado, o sistema impedirá o encerramento da competência, uma vez que seu envio é obrigatório para empresas com classificação tributária 03.
Exemplos de cálculo - empresa com Classificação 03 e IndSimples 03:
Receita Bruta do comércio (Anexo I): R$ 30.000,00
Receita Bruta de serviços (Anexo IV): R$ 10.000,00
Receita Bruta Total: R$ 40.000,00
Salário Contribuição da Folha: R$ 1.000,00
CPP normal da empresa: 20% | Rat ajustado (SAT): 3%
- Achando o Fator do Simples:
Fator = R$ 10.000,00 / R$ 40.000,00 = 0,25
- Achando o valor de INSS Patronal e RAT
INSS Patronal: Salário Contribuição Trabalhadores - R$ 1.000,00 x 20% CPP = R$ 200,00 x Fator do Simples (0,25) = R$ 50,00
Rat Ajustado: Salário contribuição Empregados - R$ 1.000,00 x 3% SAT = R$ 30,00 x Fator do Simples (0,25) = R$ 7,50.
Total de INSS Empresa: CPP + Rat Ajustado = R$ 50,00 + R$ 7,50 = R$ 57,50.
Para melhor compreensão dos cálculos, sugerimos a leitura dos endereços abaixo: