Regime Cumulativo - Devolução de vendas tributadas em períodos anteriores
4 min
Criado por Dinara Lima em 04/06/2020 16:00
Atualizado por Qualidade em 24/04/2026 09:31
Conforme Guia Prático do SPED Contribuições, no regime cumulativo, caso a operação de venda a que se refere o retorno, cancelamento ou devolução tenha sido tributada para fins de PIS/COFINS, a receita da operação deverá ser excluída da apuração.
Na ocasião em que a operação de venda tributada tenha ocorrido em períodos anteriores ao da devolução, a pessoa jurídica deverá proceder aos ajustes diretamente no bloco M, nos campos próprios dos registros M210 (PIS - Campo 06 - VL_AJUS_REDUC_BC_PIS) e M610 (Cofins - Campo 06 - VL_AJUS_REDUC_BC_COFINS).
Neste caso, o detalhamento do ajuste será informado nos registros M215 (PIS) e M615 (Cofins), respectivamente, preenchendo o campo COD_AJ_BC com os códigos "01 - Vendas canceladas de Receitas Tributadas em Períodos Anteriores" ou "02 - Devoluções de Vendas Tributadas em Períodos Anteriores” - da tabela 4.3.18.
Mesmo não gerando direito a crédito no regime cumulativo, a nota fiscal de devolução de bens e mercadorias pode ser informada nos registros consolidados C190 e filhos, ou C100 e filhos, para fins de transparência na apuração. Nesse caso, deve ser informado o CST 98 ou 99, visto que a devolução de venda no regime cumulativo não gera crédito.
Caso Prático: A mercadoria vendida com Nota Fiscal de Venda no mês 05/2020 no valor de R$ 12.000,00, no mês 06/2020 foi devolvida.
Nessa situação a empresa deverá registrar a nota fiscal de devolução no mês 06/2020 com o CST específico de acordo com o tributo e o valor da devolução deverá ser registrado como um ajuste da apuração no mês 06/2020.
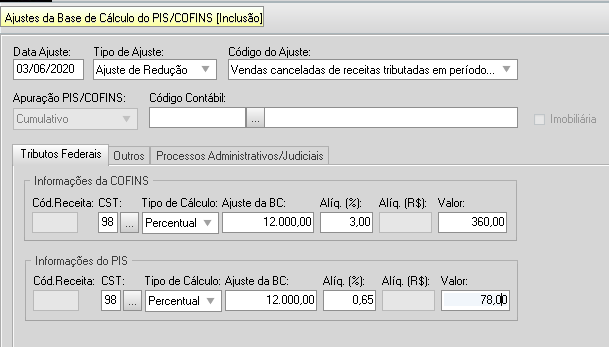
No Fortes Fiscal, esse valor será registrado como um ajuste de base de cálculo de PIS/COFINS através do menu Movimentos - Tributos Federais - Ajustes de COFINS/PIS - Base de Cálculo.
Data Ajuste: Informar a data do documento fiscal referente à devolução, cancelamento ou retorno.
Tipo de Ajuste: Nesta operação deve-se informar que se trata de um ajuste redução.
Código do Ajuste: Informar a origem do ajuste.
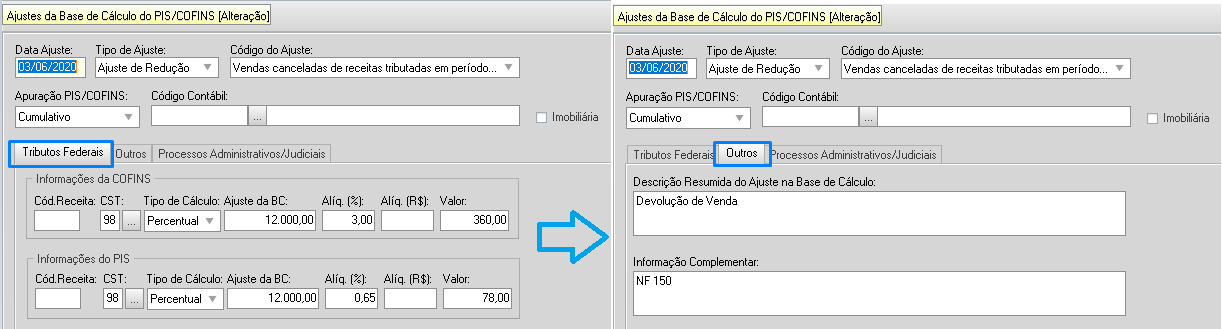
Na aba de Tributos Federais deve-se preencher as informações de tributação e na aba Outros as informações do ajuste:
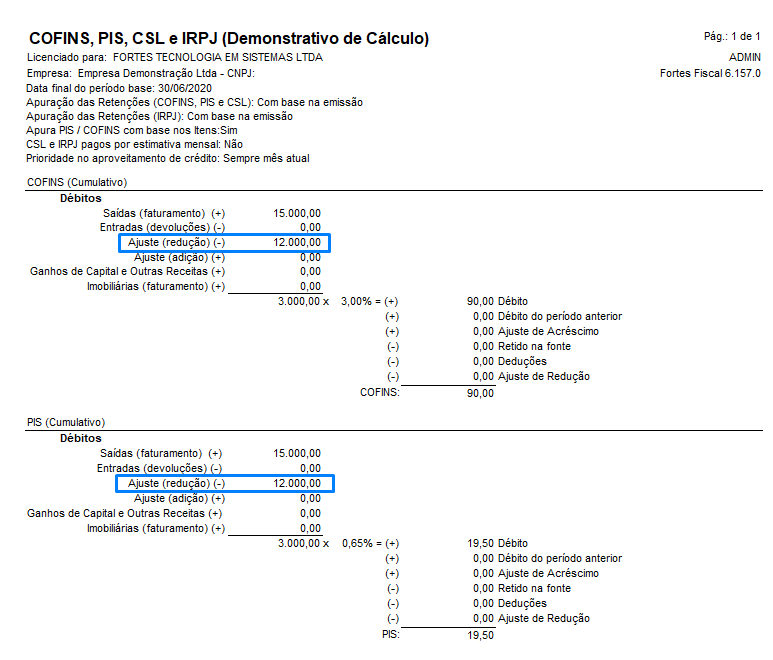
Após realizar o lançamento, o ajuste poderá ser visualizado em Relatórios - Tributos Federais - COFINS, PIS, CSL e IRPJ (Demonstrativo de Cálculo):
Importante Saber
Como o ajuste trata de uma redução da Base de Cálculo do PIS/COFINS, o valor do mesmo não pode ser superior ao da receita tributada no mês em que ocorreu o ajuste. Caso contrário, resultaria em valores negativos e, por consequência, erros no SPED Contribuições.