Objetivo
Neste material iremos explicar como é feita a apuração das contribuições em um condomínio e quais os cadastros essenciais para o correto envio do eSocial.
Obrigatoriedade ao eSocial
Os condomínios devem cumprir com a obrigatoriedade de transmissão de suas informações ao eSocial, mesmo que não tenha empregados, seguindo o cronograma de implantação do Grupo 3.
Assim, conforme a Portaria Conjunta SERFB/SEPRT nº 76/2020, estão obrigados ao cumprimento da fase 3 (eventos periódicos) a partir da competência de maio/2021, referente aos fatos ocorridos desde o dia 1º de maio.
Regime de tributação do condomínio
Apesar de possuir CNPJ, o condomínio não é considerado pessoa física ou jurídica perante a lei, vide sua natureza jurídica. Isso ocorre pois esses empreendimentos não são prestadores de serviço e nem geram renda.
O Parecer Normativo CST nº 76 de 09/02/1971 explica o porquê dessa situação. De acordo com a norma, condomínios de edificações têm como fim exclusivo cuidar dos interesses comuns dos co-proprietários. Logo, não há lucro. Para ser considerado Simples Nacional, Lucro Presumido ou Lucro Real, a pessoa jurídica precisa gerar algum tipo de renda. Logo, condomínios não fazem parte de nenhum regime tributário. Apesar disso, condomínios ainda precisam pagar determinados encargos.
Dentre eles destacamos:
- FGTS: equivalente a 8% da remuneração mensal do empregado.
- INSS: contribuição previdenciária patronal equivalente a 20% sobre a folha de pagamento, acrescida da GILRAT (percentual variável a depender do RAT e do FAP), mais 4,5% a título de outras entidades e fundos (terceiros). Além também de reter e recolher a contribuição dos segurados empregados/trabalhadores avulsos e contribuintes individuais.
Vejamos os principais cadastros que impactam no cálculo dessas contribuições.
Histórico da Empresa (S-1000)
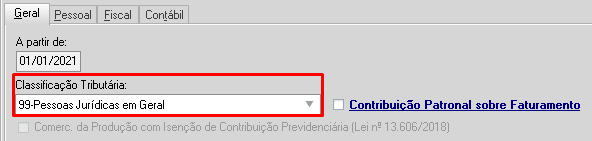
Classificação tributária: de acordo com a tabela 08 do eSocial, o condomínio não possui uma classificação de destaque, logo, deve-se utilizar o código 99 - Pessoas Jurídicas em Geral.
Histórico dos Estabelecimentos (S-1005)
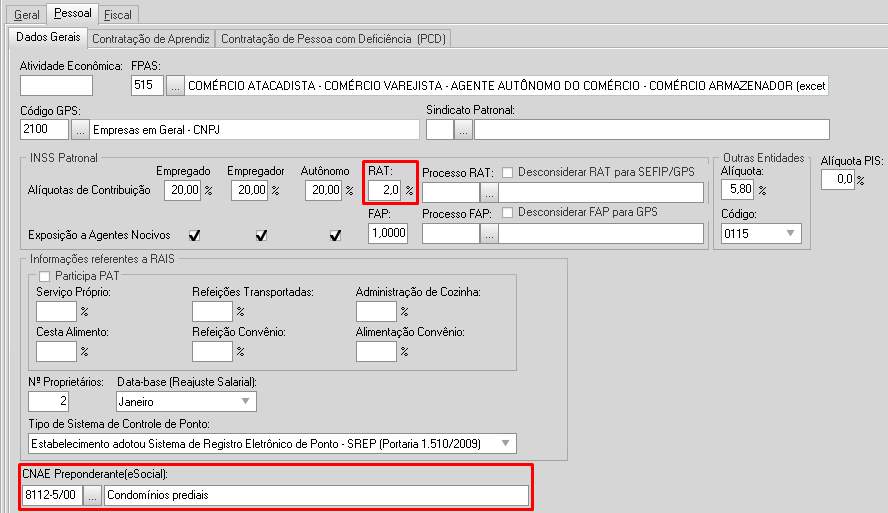
Defina o CNAE Preponderante ao qual o condomínio se encaixa. Este código tem influência direta na alíquota RAT (Riscos de Acidentes de Trabalho).
Lotação Tributária (S-1020)
Cadastre uma lotação tributária tipo [01] com o código de FPAS [566] e código de terceiros [0099].
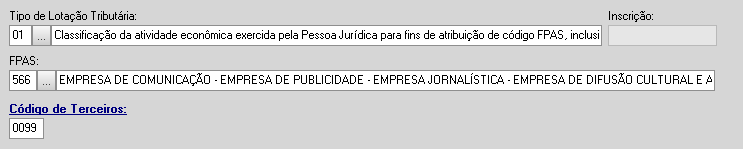
Em seguida, faça o vínculo da lotação tributária à empresa, acessando o menu Movimentos > Situações > Lotações Tributárias > Por Empresa.
Movimentação Mensal
Se possuir empregados faça a geração da folha e realize o encerramento. Da mesma forma, gere o pagamento dos autônomos/contribuintes individuais.
Controle de Competências
Concluída todas as movimentações acesse o Movimentos > eSocial > Controle de Competências.
Informe o mês/ano, clique na opção "Incluir Todos os Ativos no Mês" e confirme.
Com isso o sistema irá verificar as movimentações existentes e alocá-las nos respectivos eventos.
Agora clique em Ok para que o sistema envie os eventos para o eSocial.
Finalizado o envio, faça o encerramento da competência para que seja transmitido o evento S-1299.
Desta forma, o eSocial retornará os valores das contribuições previdenciárias por meio do evento S-5011 - Informações das Contribuições Sociais Consolidadas.
Conciliação das Contribuições
Para conferir os valores, no controle de competências, clique na opção conciliação.
Os valores das contribuições previdenciárias patronais, bem como o desconto dos segurados, serão demonstrados na aba geral > contribuinte.
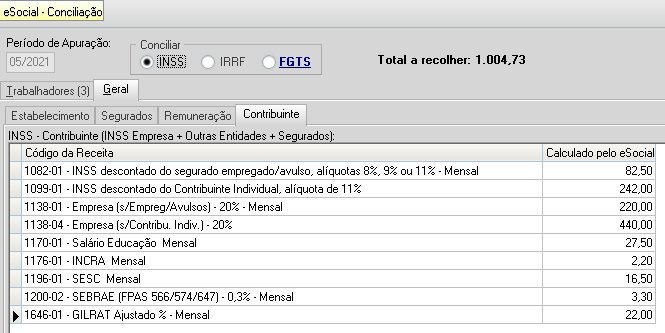
Perceba que, diferente da GPS, aqui cada recolhimento possui um código de receita específico. Para saber mais sobre os Códigos de Receita você pode consultar o Anexo I - Tabelas de Códigos de Receita, disponível no Manual de Orientação da DCTFWeb.