Objetivo
Neste material iremos trazer uma visão geral sobre a cessão de mão-de-obra, como funciona a retenção sobre os serviços tomados e como se dará a compensação desses valores pela empresa contratada antes e depois do eSocial.
Conceito
O Decreto nº 3.048/1999, em seu art. 219, § 1º, define como cessão de mão-de-obra, a colocação à disposição da empresa contratante, em suas dependências ou nas de terceiros, de trabalhadores que realizem serviços contínuos, relacionados ou não com suas atividades fins. Quaisquer que sejam a natureza e a forma de contratação, inclusive por meio de trabalho temporário, na forma da Lei nº 6.019/1974.
Enquadram-se nesta situação os serviços previstos no § 2º do art. 219, dentre eles, limpeza, conservação e zeladoria; vigilância e segurança; construção civil, etc.
Contratos de cessão de mão-de-obra
Dentre os tipos de contratos de cessão de mão-de-obra, o mais comum é a empreitada, ou seja, a execução do trabalho, obra ou serviço, por meio de contrato de prestação de serviços.
A empreitada é a execução de obra ou serviço, realizada nas dependências da empresa contratante, nas de terceiros ou nas da empresa contratada, tendo como objeto um resultado pretendido.
No que diz respeito à execução de obras na construção civil, há dois regimes de contratação: empreitada total e empreitada parcial
Na empreitada total o contrato é celebrado unicamente com a empresa construtora. Esta assume a responsabilidade direta pela execução total da obra, ou seja, entregará a obra pronta, conforme contrato.
Já a empreitada parcial é aquela efetuada com a empresa prestadora de serviços da construção civil para a execução de parte da obra. Ou seja, neste caso, a cessão de mão-de-obra executará apenas parte do trabalho. Enquadram-se aqui, por exemplo, a pintura do estabelecimento, etc.
Retenção do INSS
A empresa contratante de serviços prestados mediante cessão de mão-de-obra ou empreitada, inclusive em regime de trabalho temporário, deverá reter, em regra, 11% do valor bruto da nota fiscal, fatura ou recibo de prestação de serviços e recolher à Previdência Social a importância retida, em documento de arrecadação identificado com a denominação social e o CNPJ da empresa contratada (art. 112 da IN RFB 971/09).
ME/EPP optantes pelo Simples Nacional
Conforme o art. 191 da IN RFB nº 971/2009, as ME e EPP optantes pelo Simples Nacional que prestarem serviços mediante cessão de mão-de-obra ou empreitada não estão sujeitas à retenção sobre o valor bruto da nota fiscal, fatura ou recibo de prestação de serviços emitidos, com exceção:
I - a ME ou a EPP tributada na forma dos Anexos IV e V da LC nº 123/2006, para os fatos geradores ocorridos até 31 de dezembro de 2008; e
II - a ME ou a EPP tributada na forma do Anexo IV da LC nº 123/2006, para os fatos geradores ocorridos a partir de 1º de janeiro de 2009.
§ 1º A aplicação dos incisos I e II do caput se restringe às atividades elencadas nos §§ 2º e 3º do art. 219 do RPS (Decreto nº 3.048/1999), e, no que couberem, às disposições do Capítulo VIII do Título II desta Instrução Normativa.
Portanto, atualmente apenas as ME/EPP optantes pelo Simples Nacional enquadradas no Anexo IV estão sujeitas à retenção previdenciária sobre o valor bruto da nota fiscal, fatura ou recibo de prestação de serviços.
Desoneração da folha na construção civil
Dentre as várias atividades abrangidas pela desoneração da folha, estão as relacionadas à construção civil enquadradas nos grupos 412, 432, 433 e 439 da CNAE 2.0 (art. 7º da Lei 12.546/2011).
Para estas empresas a opção dar-se-á por obra de construção civil e será manifestada mediante o pagamento da contribuição incidente sobre a receita bruta relativa à competência de cadastro no CEI/CNO ou à primeira competência subsequente para a qual haja receita bruta apurada para a obra, e será irretratável até o término da obra.
Portanto, a empresa de construção civil poderá ter obras desoneradas e não desoneradas, a depender da CNAE e da opção manifestada.
Quanto a retenção do INSS, em caso de serviços prestados mediante cessão de mão-de-obra ou empreitada, de empresa enquadrada na desoneração da folha, o percentual deverá ser de 3,5% do valor bruto da nota fiscal, fatura ou recibo de prestação de serviços.
Neste caso, a empresa contratada deve comprovar essa condição à tomadora (contratante) através de uma declaração que confirme a opção pelo recolhimento da CPRB em substituição às contribuições previdenciárias incidentes sobre a folha de pagamento.
Recolhimento da retenção - empresa contratante
A empresa contratante deverá emitir GPS, com código 2631 em nome e CNPJ da contratada, e efetuar o recolhimento do valor retido até o dia 20 do mês seguinte ao da emissão da nota fiscal, fatura ou recibo de prestação de serviços, antecipando-se esse prazo para o dia útil imediatamente anterior quando não houver expediente bancário naquele dia.
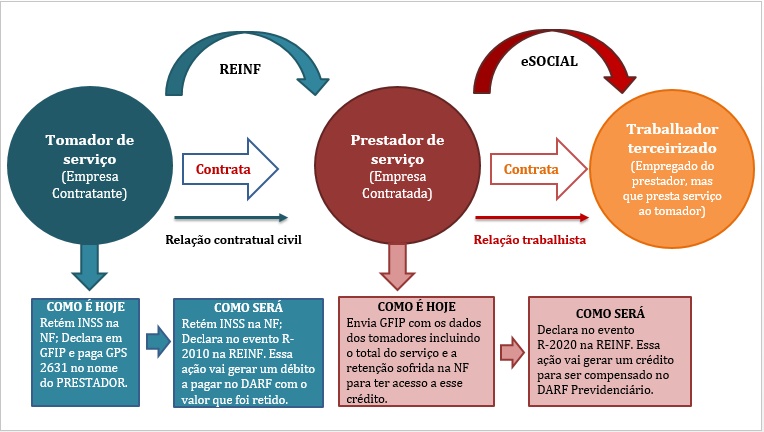
No período que antecede o início da vigência do eSocial, a retenção deverá ser informada por meio da GFIP transmitida pela empresa contratada, observando a competência de emissão da nota fiscal, fatura ou recibo. A empresa contratante também irá elaborar GFIP, com a identificação da matrícula CEI/CNO da obra de construção civil ou do CNPJ, para serviços prestados por empreitada parcial ou cessão de mão-de-obra.
Na vigência do eSocial os serviços prestados/contratados mediante cessão de mão-de-obra ou empreitada, bem como o valor da retenção, passarão a ser informados por meio da EFD-Reinf, com recolhimento do valor retido através de DARF Previdenciário, conforme o cronograma de implantação estabelecido pelo Comitê Diretivo do eSocial.
Compensação da retenção - empresa contratada
Empresas que utilizam a GFIP para apuração das contribuições
A empresa contratada que utilizar a GFIP para apuração das contribuições previdenciárias, poderá compensar o valor retido quando do recolhimento das contribuições previdenciárias, inclusive as devidas em relação ao 13º salário, desde que a retenção esteja:
I – declarada em GFIP na competência da emissão da nota fiscal, fatura ou recibo, pelo estabelecimento responsável pela cessão de mão de obra ou pela execução da empreitada total; e
II – destacada na nota fiscal, fatura ou recibo de prestação de serviços ou que a contratante tenha efetuado o recolhimento desse valor.
A compensação da retenção poderá ser efetuada somente com as contribuições previdenciárias, não podendo absorver contribuições destinadas a outras entidades ou fundos, as quais deverão ser recolhidas integralmente.
Para fins de compensação do valor retido, será considerada como competência da retenção o mês da emissão da nota fiscal, fatura ou recibo de prestação de serviços.
O saldo remanescente poderá ser objeto de restituição ou compensado nas competências subsequentes, observando-se o disposto nos §§ 8ª a 9º do art. 84 da IN RFB 1.717/2017, ou poderá ser objeto de restituição.
Empresas que utilizam o eSocial para apuração das contribuições
A empresa contratada que utilizar o eSocial para apuração das contribuições previdenciárias poderá deduzir o valor retido das contribuições devidas na respectiva competência, desde que a retenção esteja:
a) declarada na EFD-Reinf na competência da emissão da nota fiscal, fatura ou recibo de prestação de serviços; e
b) destacada na nota fiscal, fatura ou recibo de prestação de serviços ou a contratante tenha efetuado o recolhimento desse valor.
Para fins de dedução do valor retido, será considerada como competência da retenção o mês da emissão da nota fiscal, fatura ou recibo de prestação de serviços, devendo a dedução ser efetivada na DCTFWeb.
A empresa prestadora poderá requerer a restituição do saldo remanescente, na forma estabelecida no art. 30-A da IN RFB nº 1.717/2017, ou utilizá-lo em declaração de compensação, na forma estabelecida no art. 65 da mesma Instrução Normativa.
O Pedido de Restituição deverá ser realizado pelo PER/DCOMP Web e a Declaração de Compensação pela DCTFWeb.
Vejamos o que diz os arts. 30-A e 65:
Art. 30-A. A empresa contratada que utilizar o eSocial, e possuir saldo de retenção em seu favor, após a dedução de que trata o art. 88-A, poderá pleitear a sua restituição, desde que a retenção esteja destacada na nota fiscal, na fatura ou no recibo de prestação de serviços e declarada na EFD-Reinf.
Art. 65. O sujeito passivo que apurar crédito, inclusive o crédito decorrente de decisão judicial transitada em julgado, relativo a tributo administrado pela RFB, passível de restituição ou de ressarcimento, poderá utilizá-lo na compensação de débitos próprios, vencidos ou vincendos, relativos a tributos administrados pela RFB, ressalvada a compensação de que trata a Seção VII deste Capítulo.
Portanto, enquanto a empresa contratada ainda utilizar a GFIP para apuração das contribuições, ela poderá compensar o saldo remanescente em competências subsequentes. A partir da utilização do eSocial, o saldo de retenção poderá ser pleiteado por meio de pedido de restituição, podendo, inclusive, ser utilizado na compensação de outros débitos relativos a tributos administrados pela RFB, a chamada compensação cruzada (entre créditos e débitos previdenciários ou fazendários).
Tem dúvidas em como cadastrar as obras e tomadores no Fortes Pessoal? Clique aqui e saiba mais.
Fluxo das informações