O Decreto Nº 38.889 de 17 de Dezembro de 2018 estabeleceu a obrigatoriedade do envio da Escrituração Fiscal Digital ICMS/IPI para os contribuintes da Paraíba que são:
- Optantes pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte - Simples Nacional com faturamento, no exercício de 2018 e subsequentes, superior a R$ 120.000,00 (cento e vinte mil reais).
- Microempresa - ME e Empresa de Pequeno Porte - EPP optantes pelo Simples Nacional que possuam faturamento, no exercício de 2018 e seguintes, igual ou inferior a R$ 120.000,00 (cento e vinte mil reais).
Além disso, os valores de ICMS calculados através do Simples Nacional devem ser apresentados no Bloco E (Apuração do ICMS e IPI) da EFD, conforme orientações, que será o assunto deste artigo.
Como funciona no Fortes Fiscal ?
Inicialmente, é importante lembrar que:
- Empresa deve ser do Simples Nacional;
- Pelo menos 1 dos estabelecimentos deve estar situado na Paraíba. Isso porque, no caso de Matriz na Paraíba e Filiais em outras UF's, os valores de recolhimento dos estabelecimentos devem ser centralizados na Matriz. E, em caso de Filial na Paraíba e Matriz em outra UF, deverá ser informado o imposto correspondente à filial.
Entendido? Então vamos lá! 
Neste exemplo, iremos utilizar uma empresa apenas com Matriz situada na Paraíba.
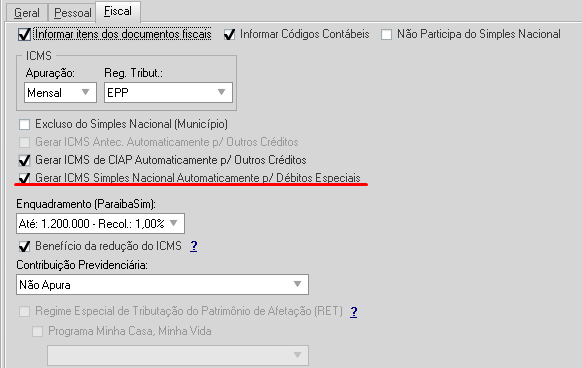
1. Verificar o Histórico do Estabelecimento: Cadastros → Histórico do Estabelecimento. Cadastrar um Histórico do Estabelecimento a partir da data em que a apuração passará a ser feita de forma automática e marcar a opção de "Gerar ICMS do Simples Nacional Automaticamente para Débitos Especiais." Ou seja, se você já fazia o lançamento dos valores manualmente em períodos anteriores, é importante cadastrar o histórico somente a partir de fato da data em que esta apuração passará a ser feita de forma automática.
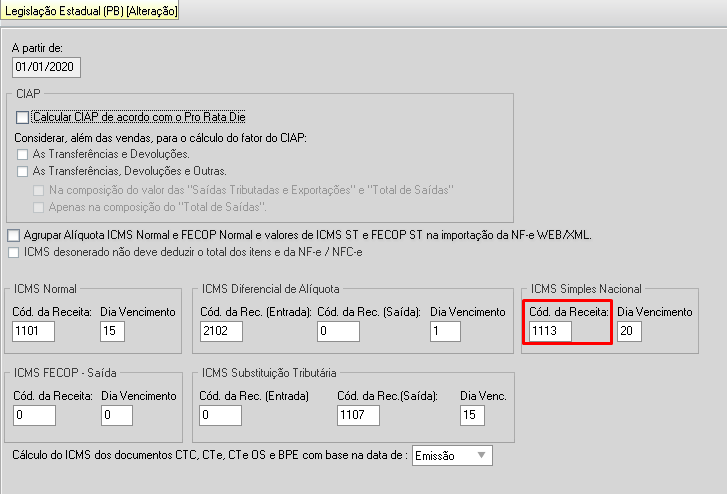
2. Verificar a legislação estadual da UF PB. Movimentos → Legislação Estadual → UF PB. Informar o código 1113 para o ICMS Simples Nacional.
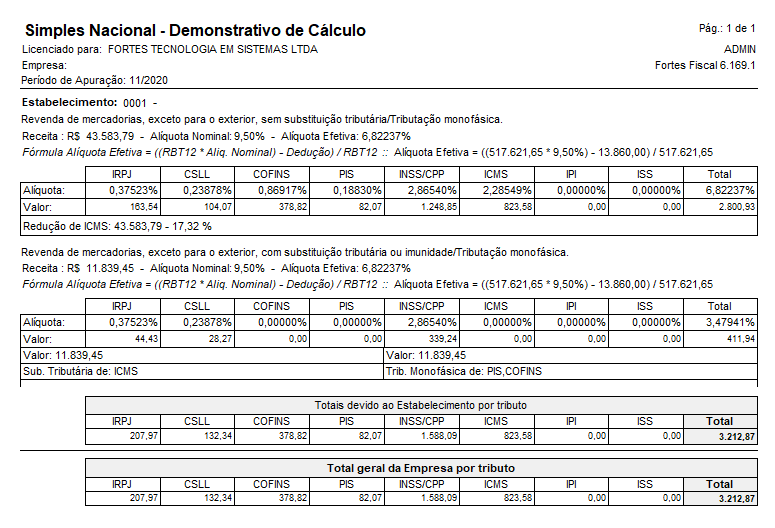
3. Após realizar a escrituração dos documentos fiscais para apuração do Simples Nacional, você pode identificar os valores, por estabelecimento, que serão gerados na apuração através do menu Relatórios → Simples Nacional → Demonstrativo. A partir deste relatório o sistema irá compor os dados para preenchimento do Bloco E.
Composição do Bloco E:
1. E110 (Apuração do ICMS - Operações Próprias)
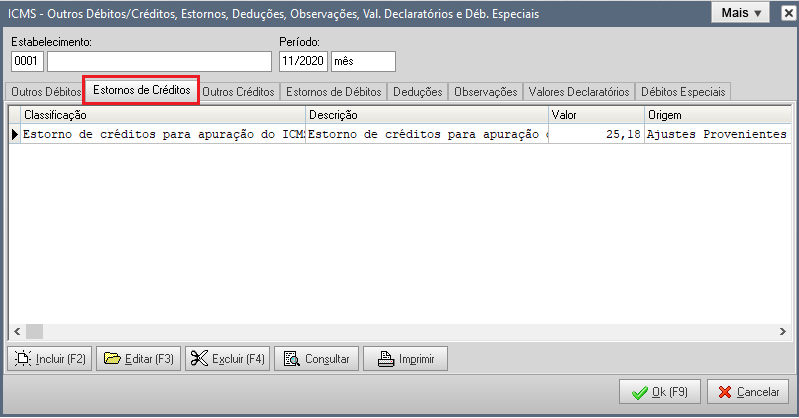
a) O campo 05 – Valor total dos Ajustes de Estornos de Créditos - deverá ser preenchido com o valor exato do total dos créditos por entradas que opcionalmente tenham sido declarados no campo 06 – Valor Total dos Créditos, de forma que resulte em anulação dos valores.
Ex. No Fortes Fiscal, se houver nota fiscal de entrada ou nota fiscal de devolução de venda com CSOSN com permissão de crédito (x101, x201), o valor do ICMS informado nos documentos fiscais deve ser gerado para o campo 06 e seu efeito estornado no campo 05.
Estes valores podem ser facilmente identificados na tela de apuração ICMS/IPI, no menu Movimentos → Apuração ICMS e IPI → ICMS - Outros Débitos/Créditos, Estornos, Deduções, Observações, Val. Declaratórios e Déb. Especiais.
b) O campo 09 – Valor total de Ajustes de Estornos de Débitos - deverá ser preenchido somente na existência de algum valor no campo 02 – Valor Total dos Débitos, de forma que também resulte em anulação dos valores.
Ex. No Fortes Fiscal, se houver nota fiscal de devolução de compra com CSOSN com permissão de crédito (x101, x201), o valor do ICMS informado nos documentos fiscais deve ser gerado para o campo 02 e seu efeito estornado no campo 09.
c) O campo 15 – Valores Recolhidos ou a Recolher Extra Apuração - deverá ser preenchido com o valor do ICMS a ser recolhido pelo Simples Nacional (Valor declarado no PGDASD).
O valor a ser gerado para o campo 15 é o do ICMS calculado no Demonstrativo de Cálculo do Simples Nacional. Verifique em Relatórios → Simples Nacional → Demonstrativo.
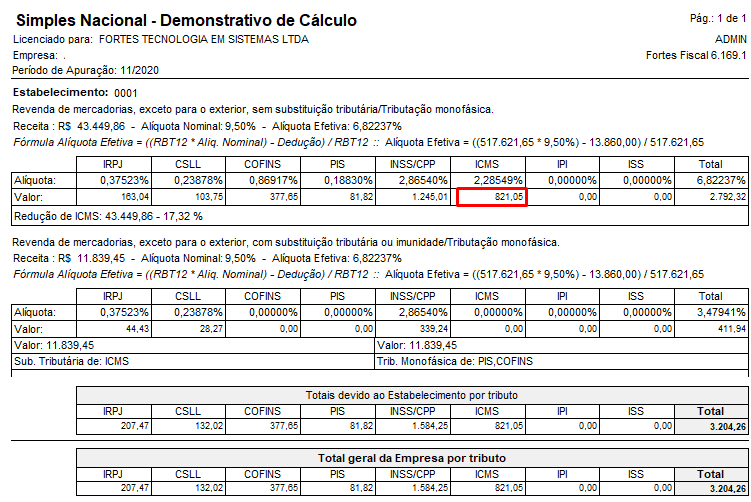
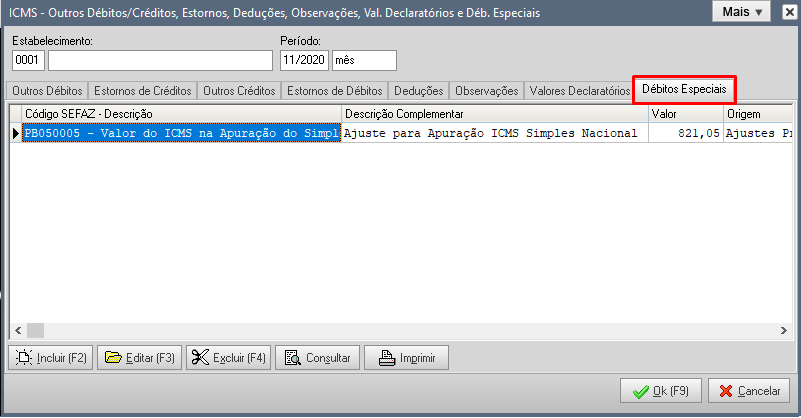
E o seu lançamento identificado na Apuração de ICMS/IPI
2. E111 (Ajuste/Benefício/Incentivo da Apuração do ICMS)
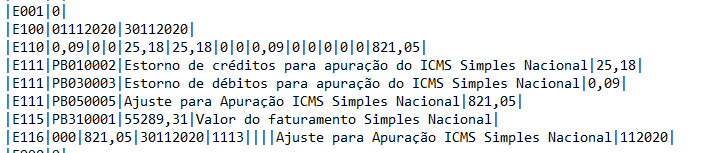
a)PB010002 – Estorno de créditos para apuração do ICMS Simples Nacional, informando o valor constante no campo 05 do registro E110.
b)PB030003 – Estorno de débitos para apuração do ICMS Simples Nacional, informando o valor constante no campo 09 do registro E110.
c)PB050005 - Ajuste para Apuração ICMS Simples Nacional, informando o mesmo valor colocado no campo 15 do registro E110 que corresponde ao valor do ICMS a ser
recolhido pelo contribuinte Simples Nacional.
3. E115 (Informações Adicionais da Apuração – Valores Declaratórios)
a)PB310001 – Valor do faturamento Simples Nacional
A identificação deste valor também pode ser feita através do Demonstrativo de Cálculo do Simples Nacional, com a soma das Receitas:
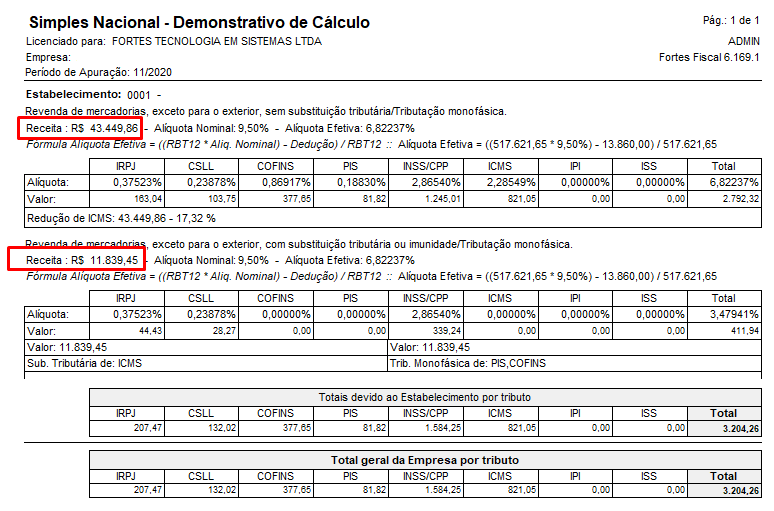
E o seu lançamento na tela de Apuração ICMS/IPI
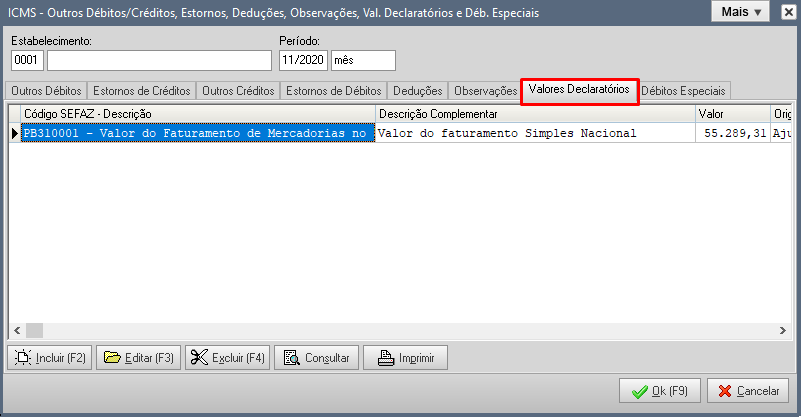
b)PB310002 – Valor da alíquota ICMS – Simples Nacional (somente até Dezembro de 2017, após esta data não é necessário informar alíquota).
OBSERVAÇÕES:
- Deverá ser preenchido um registro E115 para cada código informado. Preencher os demais campos com as informações correspondentes.
- No caso de matriz e filial, cada empresa deverá informar um registro E115 com os valores dos seus faturamentos de forma individualizada
4. E116 (Obrigações do ICMS Recolhido ou a Recolher – Operações Próprias)
a) No campo 02 – Código do ICMS a Recolher, informar o código 000 – ICMS a Recolher.
Também será gerado o valor do ICMS calculado. Ver Demonstrativo de Cálculo do Simples Nacional.
b) No campo 05 – Código da Receita, preencher com o código 1113 – ICMS Simples Nacional.
Conforme dito anteriormente, é necessário que este código seja preenchido na legislação estadual de PB.
Os demais campos deverão ser preenchidos normalmente.
OBSERVAÇÃO:
- No caso de matriz na Paraíba esse registro deverá ser informado o valor total recolhido pela matriz e filiais dentro da Paraíba, e no caso de filiais com matriz fora da Paraíba, deverá ser informado o valor do imposto correspondente a cada filial.
Exemplo de arquivo do SPED: